کدام بانک سوئیس بهتر است؟
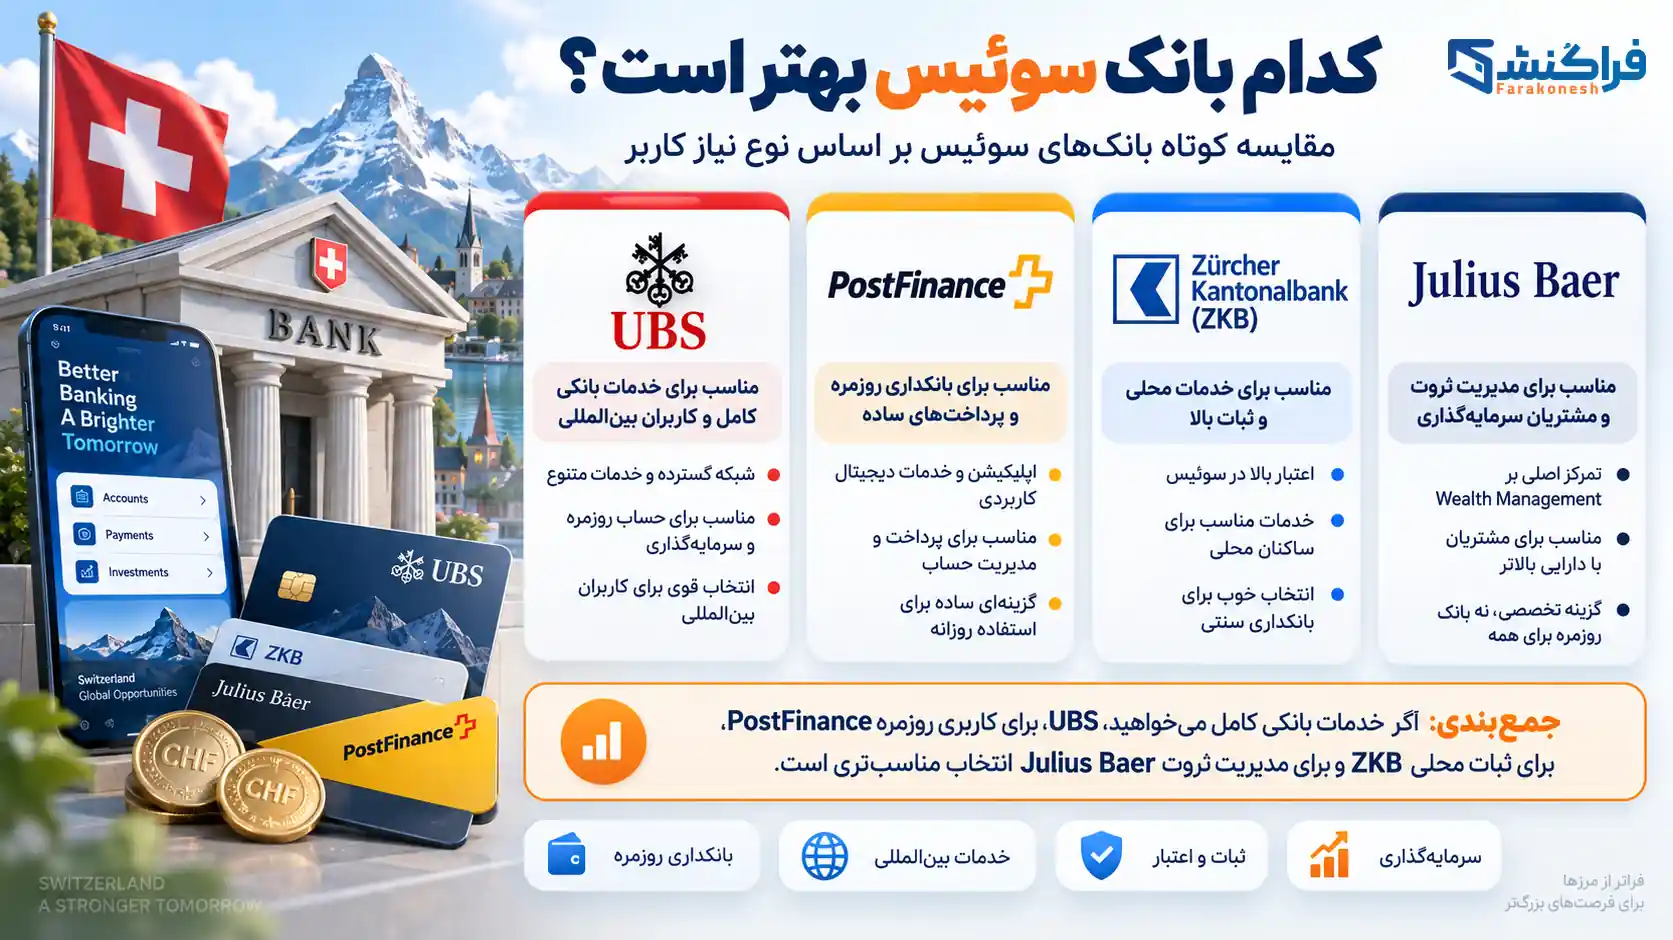
برای بانکداری روزمره در سطح سراسری، UBS، Raiffeisen و PostFinance در فهرست گزینههای اصلی قرار میگیرند. ZKB برای افرادی که در کانتون زوریخ زندگی یا فعالیت میکنند و BCV برای ساکنان یا شرکتهای مرتبط با کانتون وو مناسبتر است. Julius Baer و Pictet بانک روزمره عمومی نیستند و بیشتر برای مدیریت ثروت و خدمات سرمایهگذاری انتخاب میشوند. Swissquote نیز برای فردی مناسب است که افتتاح و مدیریت دیجیتال حساب و دسترسی به معامله و سرمایهگذاری را در اولویت قرار میدهد.
بر اساس اعلام بانک ملی سوئیس، چهار مجموعه UBS، ZKB، Raiffeisen Group و PostFinance در نظام مالی این کشور «دارای اهمیت سیستمی» هستند. این عنوان نشاندهنده نقش مهم آنها در اقتصاد و نظام پرداخت است، اما بهتنهایی تعیین نمیکند کدام بانک برای یک متقاضی خاص بهتر است.
بهترین بانک سوئیس را با چه معیارهایی انتخاب کنیم؟
انتخاب حساب باید از نوع استفاده آغاز شود. فردی که فقط حساب حقوق و کارت بانکی میخواهد، به بستهای کمهزینه و دسترسی مناسب به خودپرداز نیاز دارد؛ در مقابل، شرکت یا سرمایهگذار باید ارزهای قابل نگهداری، پرداخت بینالمللی، کیفیت گزارشها و سیاست بانک درباره منشأ پول را نیز بررسی کند. پیش از اقدام برای انتقال پول به سوئیس، بهتر است مشخص شود حساب مقصد چه ارزی دارد، بانک چه اطلاعاتی برای دریافت وجه میخواهد و آیا واریز از کشور مبدأ را میپذیرد.
معیارهای اصلی انتخاب عبارتاند از:
- وضعیت اقامت: بعضی افتتاحهای آنلاین فقط برای افراد دارای نشانی و مجوز اقامت سوئیس فعال هستند؛ پذیرش غیرمقیم به کشور محل اقامت و سیاست داخلی بانک بستگی دارد.
- نوع حساب: حساب شخصی، حساب دانشجویی، حساب تجاری، حساب سرمایهگذاری و رابطه بانکداری خصوصی شرایط و هزینه یکسانی ندارند.
- هزینه واقعی: هزینه بسته ماهانه، کارت، برداشت نقدی، پرداخت کاغذی، نگهداری دارایی و هزینه اضافه مشتری غیرمقیم باید جداگانه دیده شود.
- حداقل موجودی یا دارایی: بانکهای خردهفروشی ممکن است حداقل بالایی نداشته باشند، اما بانکداری خصوصی معمولاً تنها پس از ارزیابی میزان دارایی و نیاز مشتری ارائه میشود.
- ارز و پرداخت بینالمللی: امکان نگهداری فرانک سوئیس، یورو، دلار و ارزهای دیگر با نرخ و هزینه تبدیل متفاوت همراه است.
- افتتاح آنلاین: وجود فرم یا اپلیکیشن به معنای پذیرش همه ملیتها و همه کشورها نیست؛ مرحله کنترل مدارک همچنان تعیینکننده است.
- دسترسی جغرافیایی و زبان: بانک کانتونی یا تعاونی ممکن است در منطقه خود خدمات مناسبتری ارائه کند، اما پوشش آن در سراسر کشور یکسان نباشد.
- وضعیت نظارتی و سپرده: مجوز بانک باید در فهرست رسمی FINMA کنترل شود و شرایط پوشش سپرده نیز جداگانه بررسی شود.
چرا افراد بانکهای سوئیس را انتخاب میکنند؟
- دسترسی مستقیم به حساب فرانک سوئیس و خدمات چندارزی
- نظام بانکی قانونمند برای پرداخت داخلی و بینالمللی
- تنوع بانکهای سراسری، کانتونی، تعاونی، خصوصی و دیجیتال
- ابزارهای آنلاین برای مدیریت حساب، کارت و سرمایهگذاری
- خدمات تخصصی برای اشخاص، شرکتها و صاحبان دارایی بالا
مقایسه بانک های بزرگ سوئیس و بانکهای تخصصی
جدول زیر میان «بانک بزرگ و سیستمی» و «بانک تخصصی» تفاوت میگذارد. عبارت مناسببودن به معنای پذیرش قطعی نیست و هر درخواست پس از بررسی مدارک، کشور محل اقامت و منشأ پول تأیید یا رد میشود.
بانک | نوع و جایگاه | مناسبتر برای | وضعیت حساب روزمره | نکته مهم افتتاح حساب |
|---|
UBS | بانک جامع؛ تنها بانک سوئیسی با اهمیت سیستمی جهانی | اشخاص، شرکتها و مدیریت ثروت | بله | افتتاح دیجیتال برخی حسابها به اقامت سوئیس و مدرک هویت یا اقامت قابل قبول محدود است |
Raiffeisen Group | گروه تعاونی و دارای اهمیت سیستمی | بانکداری روزمره و خدمات محلی | بله | شرایط و تعرفه میتواند میان بانکهای تعاونی منطقهای فرق کند |
Zürcher Kantonalbank (ZKB) | بانک کانتونی زوریخ و دارای اهمیت سیستمی | اشخاص و شرکتهای مرتبط با زوریخ | بله | احراز هویت آنلاین با گذرنامه بیومتریک یا مراجعه با مدرک رسمی انجام میشود |
PostFinance | بانک پرداختمحور و دارای اهمیت سیستمی | حساب روزمره و پرداخت دیجیتال | بله | غیرمقیمان به دامنه محدودتری از خدمات دسترسی دارند و هزینه اضافه میپردازند |
Banque Cantonale Vaudoise (BCV) | بانک کانتونی وو | اشخاص و کسبوکارهای بخش فرانسویزبان | بله | برای افتتاح آنلاین، مدرک هویت بیومتریک و برای خارجیان مجوز اقامت درخواست میشود |
Julius Baer | بانک خصوصی و مدیریت ثروت | مشتریان دارای دارایی بالا | عمومی نیست | پذیرش و ساختار هزینه پس از ارزیابی نیاز و دارایی مشتری تعیین میشود |
Pictet | گروه خصوصی مدیریت ثروت و دارایی | سرمایهگذاران خصوصی و نهادی | عمومی نیست | خدمت اصلی آن حساب جاری کمهزینه نیست و رابطه بانکی بهصورت موردی شکل میگیرد |
Swissquote | بانک دیجیتال و سرمایهگذاری | معامله، سرمایهگذاری و حساب چندارزی | محدودتر از بانک خردهفروشی | کشور محل اقامت، مدرک نشانی و واریز اولیه از حساب همنام بررسی میشود |
UBS؛ بزرگترین گروه بانکی سوئیس
UBS پس از خرید Credit Suisse و تأیید ادغام حقوقی دو بانک مادر در ۲۰۲۴، به بزرگترین گروه بانکی سوئیس تبدیل شد و در پایان نیمه نخست ۲۰۲۶، داراییهای سرمایهگذاریشده مشتریان آن به حدود ۷٫۳ تریلیون دلار رسید. انتقال مشتریان سابق Credit Suisse به زیرساخت UBS نیز در مارس ۲۰۲۶ پایان یافت. این بانک علاوه بر حساب شخصی و تجاری، بانکداری سرمایهگذاری و مدیریت ثروت را ارائه میدهد. در صفحه رسمی افتتاح حساب دیجیتال UBS آمده است که متقاضی باید مقیم و مشمول مالیات سوئیس باشد؛ اتباع خارجی نیز باید یکی از مجوزهای B، C، Ci یا L یا گواهی ثبت از شهرداری را ارائه کنند. بنابراین، گستردگی جهانی UBS به معنای افتتاح آنلاین بدون محدودیت برای غیرمقیمان نیست.
در حسابهای چندارزی، فقط هزینه ثابت بسته مهم نیست. فاصله نرخ خرید و فروش و شیوه محاسبه نرخ تبدیل ارز میتواند بر مبلغ نهایی اثر بیشتری بگذارد، بهویژه زمانی که واریز به فرانک انجام میشود اما موجودی فرستنده یورو یا دلار است.
Raiffeisen؛ شبکه تعاونی برای خدمات روزمره
Raiffeisen یک بانک واحد با شعب کاملاً یکسان نیست؛ این گروه از بانکهای تعاونی منطقهای تشکیل شده است و هر تعاونی میتواند در بخشی از قیمتگذاری و پذیرش مشتری تفاوت داشته باشد. حساب شخصی، کارت، بانکداری آنلاین و خدمات پسانداز از محصولات اصلی آن هستند. مسیر عمومی افتتاح حساب در اپلیکیشن Raiffeisen برای افراد حداقل ۱۶ساله دارای اقامت مالیاتی سوئیس، شماره تلفن سوئیسی و گذرنامه بیومتریک یا حساب بانکی سوئیسی همنام طراحی شده است. اتباع خارجی برای افتتاح آنلاین باید مجوز B یا C داشته باشند؛ دارندگان سایر مجوزها باید امکان افتتاح حضوری را از بانک تعاونی منطقهای بررسی کنند.
ساختار تعاونی بر پوشش سپرده نیز اثر دارد: esisuisse توضیح میدهد که هر تعاونی مستقل Raiffeisen یک بانک جدا به شمار میرود و سقف حمایت سپرده برای هر مشتری نزد همان تعاونی محاسبه میشود. ازاینرو، نام شعبه و شخصیت حقوقی نگهدارنده حساب باید در قرارداد مشخص باشد.
Zürcher Kantonalbank؛ انتخاب قوی در کانتون زوریخ
ZKB یکی از بانک های معروف سوئیس و از چهار بانک دارای اهمیت سیستمی است. خدمات آن از حساب و کارت تا تأمین مالی شرکت، سرمایهگذاری و مدیریت دارایی را پوشش میدهد، اما مزیت اصلی برای افرادی آشکار میشود که در زوریخ زندگی یا فعالیت اقتصادی دارند. متقاضی میتواند طبق راهنمای افتتاح حساب ZKB، درخواست را آنلاین آغاز کند و سپس با گذرنامه بیومتریک احراز هویت شود؛ راه دیگر مراجعه به شعبه با کارت هویت یا گذرنامه رسمی است.
ZKB از ضمانت کانتون زوریخ نیز برخوردار است، اما دامنه این ضمانت تابع قانون کانتون است و نباید با بیمه سپرده یا اهمیت سیستمی بانک یکسان در نظر گرفته شود.
PostFinance؛ مناسب برای پرداخت و بانکداری دیجیتال
PostFinance برای حساب روزمره، دریافت حقوق، کارت و پرداخت دیجیتال طراحی شده است و حسابهای شخصی آن در قالب بسته بانکی ارائه میشوند. در زمان بررسی تعرفه رسمی PostFinance، بسته Smart ماهانه ۵ فرانک و SmartPlus ماهانه ۱۰ فرانک قیمت دارد. افتتاح بهصورت آنلاین یا در شعبه انجام میشود و احراز هویت با تلفن همراه یا بهصورت حضوری امکانپذیر است.
PostFinance بهطور رسمی پذیرش مشتری مقیم خارج را ممکن میداند، اما دامنه محصولات را به دلایل مقرراتی محدود میکند و برای هر حساب تراکنشی فرد غیرمقیم ماهانه ۲۵ فرانک هزینه اضافه میگیرد. این نمونه نشان میدهد که امکان افتتاح حساب و اقتصادیبودن آن دو پرسش جدا هستند.
Banque Cantonale Vaudoise؛ گزینه منطقه فرانسویزبان
BCV بانک کانتونی وو است و برای حساب شخصی، کسبوکار و خدمات مالی در بخش فرانسویزبان سوئیس انتخاب قابل بررسی به شمار میرود. افتتاح آنلاین BCV از طریق اپلیکیشن انجام میشود؛ متقاضی باید مدرک هویت بیومتریک داشته باشد و اگر شهروند سوئیس نیست، مجوز اقامت نیز ارائه کند. بسته Direct در زمان بررسی ماهانه ۳٫۵۰ فرانک هزینه دارد و در صورت نگهداری بیش از ۱۰ هزار فرانک دارایی نزد بانک، هزینه بسته بخشوده میشود.
برای دانشجوی خارجی، دسترسی به حساب کمهزینه تنها یک بخش کار است. پیش از پرداخت شهریه دانشگاههای سوئیس، باید نام دقیق دانشگاه، IBAN، ارز صورتحساب، شناسه دانشجو و مهلت پرداخت کنترل شود تا وجه به پرونده درست اختصاص یابد.
Julius Baer؛ بانکداری خصوصی برای دارایی بالا
Julius Baer از بانکهای شناختهشده مدیریت ثروت در سوئیس است و خدمات آن حول مشاوره سرمایهگذاری، برنامهریزی ثروت و راهکارهای بینالمللی شکل گرفته است. این بانک جایگزین مستقیم یک بسته حقوق و کارت ارزان نیست و درخواست مشتری پس از بررسی میزان دارایی، ساختار مالکیت، کشور محل اقامت، هدف رابطه بانکی و منشأ پول ارزیابی میشود. طبق اطلاعات مالی رسمی Julius Baer، در پایان نیمه نخست ۲۰۲۶ دارایی تحت مدیریت گروه حدود ۵۴۷ میلیارد فرانک و مجموع دارایی مشتریان با احتساب دارایی تحت نگهداری حدود ۶۴۹ میلیارد فرانک بوده است. نبود تعرفه عمومی یکسان نیز به این معناست که هزینه و سطح خدمت باید در پیشنهاد اختصاصی بانک خوانده شود.
Pictet؛ مدیریت ثروت و دارایی در مقیاس بینالمللی
Pictet بیشتر با مدیریت ثروت خصوصی، مدیریت دارایی و خدمات نهادی شناخته میشود. این گروه در گزارش رسمی سال ۲۰۲۵، حدود ۷۵۷ میلیارد فرانک دارایی تحت مدیریت یا نگهداری اعلام کرده است. بااینحال، اندازه داراییهای مشتریان را نباید با دسترسی عمومی به حساب جاری اشتباه گرفت. متقاضی باید نوع خدمت، محل اقامت، ساختار مالیاتی، مالک واقعی دارایی و منشأ پول را روشن کند و پذیرش نیز موردی است. برای فردی که فقط کارت و حساب دریافت حقوق میخواهد، بانکهای خردهفروشی معمولاً انتخاب عملیتری هستند.
Swissquote؛ افتتاح دیجیتال برای سرمایهگذاری
Swissquote یک بانک دارای مجوز در سوئیس است که بر معامله، سرمایهگذاری و خدمات دیجیتال تمرکز دارد. فرایند رسمی افتتاح حساب Swissquote میتواند کاملاً آنلاین انجام شود و مدرک هویت، مدرک نشانی حداکثر ششماهه و ابزار دارای دوربین برای احراز هویت لازم است. واریز نخست باید از حسابی نزد یک بانک مجاز و به نام خود متقاضی انجام شود. برای غیرمقیمان، حداقل واریز نخست و فهرست کشورهای قابل پذیرش اعمال میشود؛ برای نمونه، صفحه رسمی بانک حداقل ۵۰۰ یورو برای ساکنان منطقه یورو و ۵۰۰ فرانک یا معادل آن برای سایر کشورهای مورد پذیرش اعلام کرده است. ایران در زمان بررسی مقاله در فهرست کشورهای مجاز برای حساب مبدأ واریز نخست قرار ندارد؛ بنابراین، فرد مقیم ایران نباید افتتاح و فعالسازی حساب را قطعی بداند و باید پذیرش کشور محل اقامت و حساب مبدأ را مستقیماً از بانک استعلام کند.
Swissquote برای کاربر سرمایهگذاری جذاب است، اما هزینه نگهداری اوراق و کارمزد معامله باید کنار هزینه تبدیل ارز بررسی شود. چنین حسابی نباید فقط به دلیل داشتن IBAN سوئیسی، جایگزین کامل بانک روزمره فرض شود.
کدام بانک سوئیس برای چه کسی مناسبتر است؟
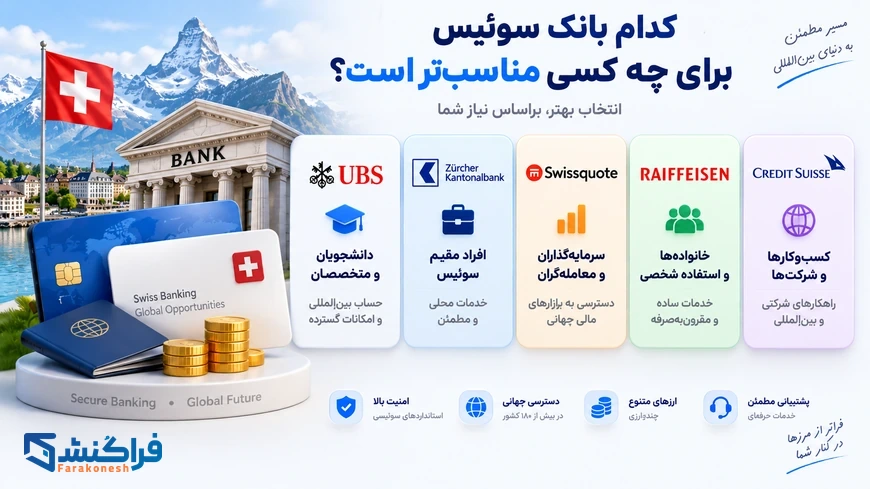
بهترین گزینه به نیاز واقعی متقاضی بستگی دارد. جدول زیر یک فهرست اولیه برای بررسی ایجاد میکند.
نوع متقاضی | اولویت اصلی | گزینههای قابل بررسی | مانع محتمل |
|---|
مقیم سوئیس با نیاز روزمره | هزینه بسته، کارت و دسترسی | UBS، Raiffeisen، PostFinance، بانک کانتونی محل اقامت | تفاوت تعرفه و شرط مجوز اقامت |
دانشجو یا فرد جوان | حساب کمهزینه و پرداخت شهریه | UBS، PostFinance، ZKB یا بانک کانتونی محل تحصیل | اثبات ثبتنام و محدودیت سنی بسته |
ساکن کانتون زوریخ | خدمات محلی و حساب روزمره | ZKB، UBS، Raiffeisen | تمرکز برخی مزایا بر منطقه |
ساکن بخش فرانسویزبان | شعبه و پشتیبانی محلی | BCV یا بانک کانتونی مربوط | شرط اقامت و محدوده خدمات |
فرد غیرمقیم | پذیرش کشور اقامت و هزینه شفاف | PostFinance، Swissquote یا بخش بینالمللی یک بانک جامع | هزینه اضافه، احراز هویت و محدودیت کشور |
صاحب دارایی بالا | مدیریت ثروت و مشاوره | UBS، Julius Baer، Pictet | حداقل دارایی و بررسی گسترده منشأ پول |
کاربر دیجیتال و سرمایهگذار | افتتاح آنلاین و بازارهای مالی | Swissquote | هزینه معامله و محدودیت کشور مبدأ واریز |
شرایط افتتاح حساب در بانک های سوئیس
طبق توضیح انجمن بانکداران سوئیس، هر فرد دارای اهلیت قانونی در اصل میتواند برای افتتاح حساب درخواست دهد، اما بانک موظف است مقررات داخلی و فرامرزی را رعایت کند و حق دارد درخواست را رد کند. در عمل، کیفیت و کاملبودن مدارک و همچنین قابل توضیح بودن هدف حساب و منشأ پول، بیش از شهرت بانک بر نتیجه اثر دارد.
شرایط افراد مقیم سوئیس
فرایند برای فردی که نشانی و اقامت قانونی سوئیس دارد معمولاً سادهتر است. مدارک پایه شامل گذرنامه یا کارت هویت، نشانی سوئیس، مجوز اقامت در صورت خارجی بودن، شماره شناسایی مالیاتی و اطلاعات شغلی است. برای حساب دانشجویی، گواهی ثبتنام و برای حساب تجاری، مدارک ثبت شرکت و اطلاعات صاحبان امضا نیز درخواست میشود.
افتتاح آنلاین ممکن است تنها برای سن، ملیت، نوع مدرک و مجوزهای اقامت مشخص فعال باشد. اگر سامانه دیجیتال مدرک را نپذیرد، این موضوع همیشه به معنای رد کامل مشتری نیست و ممکن است بانک مراجعه حضوری یا نسخه تأییدشده مدرک را درخواست کند.
شرایط افراد غیرمقیم
غیرمقیم باید ابتدا از بانک بپرسد که کشور محل اقامت او در دامنه خدمات قرار دارد یا خیر. بانک ممکن است مدرک نشانی، گواهی اقامت مالیاتی، شماره مالیاتی، مدرک درآمد، صورتحساب بانکی، توضیح هدف حساب و اسناد منشأ دارایی را بخواهد. احراز هویت نیز میتواند از طریق ویدئو، کنسولگری، دفتر اسناد رسمی یا مراجعه حضوری انجام شود.
برای استفاده از حساب در پرداختهای بینالمللی، مسیر حواله به خارج باید با سیاست بانک مقصد و کشور ذینفع سازگار باشد. افتتاح حساب سوئیسی مجوز خودکار برای انتقال به هر کشور یا هر شخص ایجاد نمیکند و هر تراکنش ممکن است جداگانه کنترل شود.
شرایط متقاضیان ایرانی
برای متقاضی ایرانی نمیتوان تنها بر اساس تابعیت حکم کلی صادر کرد. در مقررات تحریمی جاری سوئیس، میان تابعیت ایرانی و اقامت در ایران تفاوت وجود دارد و تابعیت فردی که خارج از ایران زندگی میکند، بهتنهایی تعیینکننده نیست. بااینحال، بانک همچنان تابعیت، کشور اقامت قانونی، بانک مبدأ، طرفهای تراکنش، هدف حساب و منشأ پول را بررسی میکند و داشتن اقامت اروپا نیز پذیرش را تضمین نمیکند.
در زمان بررسی این مقاله، انتقال بیش از ۱۰ هزار فرانک به یا از اشخاص و سازمانهای مشمول تعریف مقرر باید به SECO گزارش شود و انتقال بیش از ۵۰ هزار فرانک به مجوز SECO نیاز دارد. بانک میتواند بر اساس سیاست ریسک خود محدودیتهای بیشتری اعمال کند؛ ازاینرو، مبلغ و طرفهای پرداخت باید پیش از اجرا بررسی شوند.
اطلاعات تابعیت، اقامت مالیاتی و منشأ پول باید کامل و واقعی اعلام شود. پنهانکردن ارتباط با ایران یا استفاده از شرح نادرست برای تراکنش میتواند به رد درخواست، توقف پرداخت یا بستهشدن رابطه بانکی منجر شود. برای انتقال پول از سوئیس به ایران، متقاضیان میتوانند درخواست خود را در فراکنش ثبت کنند؛ امکان اجرا پس از بررسی مبلغ، ارز، هدف پرداخت، مدارک طرفین و مسیر قابل دسترس مشخص میشود.
مدارک لازم برای افتتاح حساب سوئیس
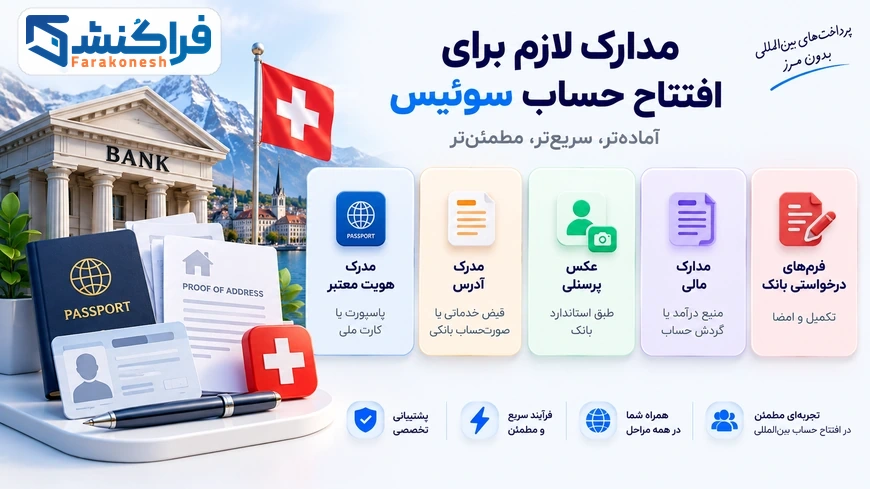
فهرست دقیق به بانک و نوع حساب بستگی دارد، اما مدارک زیر بیشترین کاربرد را دارند:
- گذرنامه یا کارت هویت معتبر
- مدرک نشانی جدید، مانند گواهی اقامت یا قبض خدماتی
- مجوز اقامت سوئیس، در صورت نیاز
- کشور یا کشورهای اقامت مالیاتی و شماره شناسایی مالیاتی (TIN)
- قرارداد کار، فیش حقوقی، اظهارنامه مالیاتی یا مدرک درآمد
- صورتحساب بانکی و اسناد منشأ پول یا منشأ ثروت
- گواهی ثبتنام دانشگاه برای حساب دانشجویی
- مدارک ثبت، صاحبان امضا و مالک واقعی برای حساب شرکت
- ترجمه یا تأیید رسمی مدارک، در صورت درخواست بانک
سوئیس در چارچوب تبادل خودکار اطلاعات حسابهای مالی (AEOI/CRS) با کشورهای شریک همکاری میکند. بر اساس توضیح دبیرخانه دولتی امور مالی بینالمللی سوئیس، مؤسسات مالی اطلاعات حساب اشخاص دارای اقامت مالیاتی در حوزههای مشمول را گردآوری و در چرخه قانونی گزارش میکنند.
مراحل افتتاح حساب بانکی در سوئیس
- هدف حساب را مشخص کنید. حساب حقوق، دانشجویی، تجاری، سرمایهگذاری یا مدیریت ثروت مدارک و هزینه متفاوت دارد.
- پذیرش محل اقامت را کنترل کنید. پیش از تکمیل فرم، از بانک درباره کشور اقامت و نوع مجوز خود پاسخ روشن بگیرید.
- تعرفه و حداقل موجودی را بخوانید. هزینه بسته، کارت، تبدیل ارز، پرداخت بینالمللی و هزینه غیرمقیم را جدا کنید.
- درخواست را تکمیل کنید. اطلاعات هویتی، شغلی، مالیاتی و هدف استفاده از حساب باید با مدارک هماهنگ باشد.
- احراز هویت را انجام دهید. بسته به بانک، این مرحله آنلاین، ویدئویی، حضوری یا با کپی تأییدشده مدرک انجام میشود.
- منشأ پول را مستند کنید. قرارداد فروش، فیش حقوقی، سابقه پسانداز یا اسناد کسبوکار باید مسیر قانونی دارایی را نشان دهد.
- منتظر بررسی بانک بمانید. زمان بررسی ثابت نیست و درخواست غیرمقیم یا پرونده پیچیده ممکن است کنترل بیشتری نیاز داشته باشد.
- قرارداد و تعرفه نهایی را بخوانید. شرایط تغییر نشانی، کشور اقامت و توقف خدمات نیز اهمیت دارد.
- واریز نخست را از مسیر قابل قبول انجام دهید. بعضی بانکها میخواهند حساب فرستنده به نام خود مشتری باشد.
پس از فعالشدن حساب، ثبت حواله ارزی باید با نام دقیق دارنده حساب، IBAN، BIC/SWIFT، ارز و هدف پرداخت انجام شود. زمان افتتاح حساب با زمان رسیدن حواله یکسان نیست و این دو مرحله باید جدا برنامهریزی شوند.
مقایسه هزینه حساب در بانکهای سوئیس
هزینههای زیر نمونههای اعلامشده در صفحات رسمی بانکها در زمان بررسی مقاله هستند و ممکن است تغییر کنند. پیش از درخواست، نسخه جاری تعرفه و شرایط بخشودگی هزینه باید دوباره کنترل شود.
بانک یا بسته | هزینه اعلامشده | شرط یا توضیح مهم | هزینهای که جدا باید بررسی شود |
|---|
PostFinance Smart | ۵ فرانک در ماه | بسته پایه بزرگسالان | ۲۵ فرانک اضافه در ماه برای هر حساب تراکنشی غیرمقیم |
PostFinance SmartPlus | ۱۰ فرانک در ماه | کارت و مزایای بیشتر؛ برخی تخفیفها با سرمایهگذاری یا محصول دیگر | برداشت، پرداخت کاغذی و خدمات خارج از بسته |
ZKB Banking | بدون هزینه ماهانه | تا سه حساب فرانکی، یک حساب پسانداز و دو کارت Visa Debit در بسته پایه | حساب یا کارت اضافه، خدمات خارج از بسته و تبدیل ارز |
BCV Direct | ۳٫۵۰ فرانک در ماه | با دارایی بیش از ۱۰ هزار فرانک نزد بانک، هزینه بسته بخشوده میشود | خدمات حضوری، کارت اعتباری و پرداخت بینالمللی |
UBS Classic | ۸ فرانک در ماه پس از شش ماه نخست | این نرخ با حداقل ۱۰ هزار فرانک دارایی یا تأمین مالی ساختمان یا وام مسکن UBS اعمال میشود؛ در غیر این صورت ۱۳ فرانک در ماه | خدمات ارزی و خارج از بسته |
Raiffeisen | وابسته به بانک تعاونی منطقهای | تعرفه در بانک محل انتخاب تعیین میشود | کارت، برداشت و پرداخت خارجی |
Swissquote | هزینه نگهداری اوراق ۲۰ تا ۵۰ فرانک در فصل برای سطوح اعلامشده | ساختار آن سرمایهگذاریمحور است | کارمزد معامله، تبدیل ارز و هزینه داراییهای بزرگ |
Julius Baer و Pictet | پیشنهاد اختصاصی | رابطه بانکداری خصوصی پس از ارزیابی شکل میگیرد | مدیریت دارایی، محصول سرمایهگذاری و خدمات بینالمللی |
کارمزد انتقال پول فقط مبلغی نیست که بانک فرستنده در رسید نشان میدهد. هزینه بانک واسط، بانک گیرنده، نوع تقسیم هزینه SWIFT و تفاوت نرخ تبدیل نیز میتواند از مبلغ نهایی کم کند؛ به همین دلیل مقایسه باید بر پایه مبلغ خالص دریافتی انجام شود.
مقایسه افتتاح حساب آنلاین و حضوری
موضوع | افتتاح آنلاین | افتتاح حضوری |
|---|
احراز هویت | ویدئو، گذرنامه بیومتریک یا اپلیکیشن | اصل مدرک هویت در شعبه |
دسترسی غیرمقیم | محدود به کشورها و مدارک مورد پذیرش سامانه | در برخی بانکها گستردهتر، اما همچنان موردی |
مدارک پیچیده | بارگذاری ممکن است محدود باشد | توضیح پرونده و ارائه اسناد تکمیلی آسانتر است |
سرعت آغاز درخواست | معمولاً سریعتر | وابسته به وقت شعبه |
نتیجه نهایی | پس از کنترل بانک | پس از کنترل بانک |
مناسبتر برای | مقیم دارای مدارک استاندارد و حساب ساده | غیرمقیم، شرکت یا پرونده دارای ساختار مالی پیچیده |
افتتاح آنلاین همیشه به معنای افتتاح فوری نیست. بانک پس از احراز هویت میتواند مدرک مالیاتی، توضیح منشأ پول یا نسخه دیگری از سند اقامت را درخواست کند. در مقابل، مراجعه حضوری نیز تضمین پذیرش نیست و تنها امکان توضیح بهتر پرونده را فراهم میکند.
انتقال پول به حساب بانکی سوئیس چگونه انجام میشود؟
روش انتقال به ارز، کشور مبدأ و بانک مقصد بستگی دارد. پرداخت داخلی سوئیس معمولاً با IBAN انجام میشود؛ انتقال یورو از کشورهای حوزه SEPA میتواند از شبکه SEPA عبور کند و پرداخت از سایر کشورها یا به ارزهای دیگر معمولاً از SWIFT استفاده میکند. در همه روشها، نام دارنده حساب، IBAN، نام بانک، BIC/SWIFT، ارز و شرح پرداخت باید دقیق باشد.
مسیر | ارز رایج | اطلاعات لازم | اجزای هزینه | زمان وابسته به |
|---|
پرداخت داخلی سوئیس | فرانک و گاهی ارزهای پشتیبانیشده | نام و IBAN | تعرفه حساب و احتمال تبدیل ارز | ساعت قطع بانک و روز کاری |
SEPA | یورو | نام، IBAN و اطلاعات لازم بانک | تعرفه بانک مبدأ و احتمال تبدیل | عضویت بانکها، روز کاری و کنترل پرداخت |
SWIFT | فرانک، دلار، یورو و ارزهای دیگر | نام، نشانی، IBAN، BIC/SWIFT و هدف | بانک فرستنده، واسط، گیرنده و تبدیل ارز | مسیر کارگزار، کنترل تطبیق و تعطیلات |
اگر نام فرستنده با صاحب حساب مبدأ یکسان نباشد یا مبلغ با سابقه مالی مشتری تناسب نداشته باشد، بانک میتواند سند بیشتری بخواهد. برای مبالغ تحصیلی، قرارداد، صورتحساب دانشگاه و شناسه دانشجو و برای پرداخت شرکتی، فاکتور و قرارداد تجاری باید آماده باشد.
امنیت بانک های معتبر سوئیس و تضمین سپرده
اعتبار بانک را باید با سه کنترل سنجید. نخست، نام مؤسسه در فهرست مجوزهای FINMA بررسی شود. دوم، وضعیت پوشش سپرده مشخص باشد. سوم، نوع دارایی تفکیک شود؛ پول نقد موجود در حساب با سهام یا صندوق نگهداریشده در حساب اوراق بهادار یکسان نیست.
بر اساس راهنمای رسمی esisuisse، سپردههای واجد شرایط تا سقف ۱۰۰ هزار فرانک برای هر مشتری نزد هر بانک پوشش دارند و موجودی چند حساب همان مشتری در همان بانک با یکدیگر جمع میشود. مشتری مقیم خارج نیز مشمول این حمایت است، مشروط بر آنکه سپرده به نام خود او و نزد شعبه واقع در سوئیس و دارای مجوز FINMA ثبت شده باشد. سپرده ثبتشده در شعبه خارجی یک بانک سوئیسی زیر پوشش esisuisse نیست و در موجودی بالاتر از سقف، تنها بخش مازاد خارج از پوشش قرار میگیرد.
اوراق بهادار موجود در حساب نگهداری، سپرده بانکی محسوب نمیشوند و زیر پوشش بیمه سپرده نیستند؛ بااینحال، طبق توضیح esisuisse این اوراق اصولاً دارایی مشتری هستند و در ورشکستگی باید به او تحویل داده شوند، مگر آنکه حق وثیقه یا تهاتر قراردادی وجود داشته باشد. همچنین یک IBAN مجازی سوئیسی لزوماً به معنای رابطه مستقیم با بانک سوئیسی و برخورداری از پوشش esisuisse نیست.
چرا فراکنش؟
پس از افتتاح و تأیید حساب مقصد، متقاضیان میتوانند برای انتقال پول به ایران یا ثبت پرداخت به حساب سوئیسی درخواست خود را در فراکنش ثبت کنند. پذیرش و اجرای هر سفارش به مبلغ، ارز، هدف پرداخت، مدارک، مشخصات طرفین و وجود مسیر قابل استفاده بستگی دارد.
- بررسی اولیه نام گیرنده، IBAN، BIC/SWIFT و اطلاعات مقصد پیش از اجرا
- اعلام نرخ و هزینه قابل اعمال پیش از تأیید نهایی سفارش
- امکان ثبت درخواست حواله فرانک سوئیس یا ارز مورد نیاز حساب مقصد
- بررسی مدارک و امکانپذیری مسیر پرداخت بر اساس کشورها و طرفهای تراکنش
- ارائه رسید و امکان پیگیری وضعیت سفارش
- پشتیبانی برای اصلاح اطلاعات ناقص پیش از ارسال وجه
فراکنش افتتاح حساب بانکی سوئیس را تضمین نمیکند و جای تصمیم بانک مقصد را نمیگیرد. نقش این مجموعه در این موضوع، بررسی و اجرای درخواست انتقال وجه در مسیر قابل دسترس و مطابق اطلاعات و مدارک ارائهشده است.
انتخاب نهایی بهترین بانک های سوئیس
انتخاب نهایی باید با یک فهرست کوتاه دو یا سهبانکی آغاز شود. ابتدا مشخص کنید حساب برای زندگی روزمره، تحصیل، شرکت، سرمایهگذاری یا مدیریت ثروت لازم است؛ سپس پذیرش کشور محل اقامت، مدارک، هزینه سالانه، ارز حساب و شرایط انتقال بینالمللی را در صفحه رسمی همان بانک کنترل کنید. اگر متقاضی غیرمقیم یا دارای ارتباط مالی با ایران است، پیش از واریز وجه باید امکان پذیرش کشور، بانک مبدأ و منشأ پول را کتبی یا از طریق مشاور بانک روشن کند. پس از تأیید حساب و دریافت اطلاعات کامل مقصد، میتوان مسیر حواله را بر اساس مبلغ خالص دریافتی، زمان و امکان پیگیری انتخاب کرد.
سوالات متداول
آیا در سوئیس هنوز حساب بانکی ناشناس وجود دارد؟
خیر. بانک باید هویت مشتری و مالک واقعی دارایی را بشناسد. «حساب شمارهدار» ممکن است دسترسی داخلی محدودتری به نام مشتری بدهد، اما برای واحد تطبیق بانک ناشناس نیست و از الزامات مالیاتی و مبارزه با پولشویی خارج نمیشود.
آیا بانک باید دلیل رد افتتاح حساب را اعلام کند؟
بانک میتواند بر پایه سیاست ریسک، محدودیت فرامرزی، ناقص بودن مدارک یا نتیجه کنترلهای تطبیق درخواست را نپذیرد و همیشه جزئیات کامل تصمیم را اعلام نمیکند. ارائه مدارک کامل احتمال بررسی صحیح را بیشتر میکند، اما حق قطعی برای افتتاح ایجاد نمیکند.
آیا تغییر کشور محل اقامت بر حساب اثر دارد؟
بله. مشتری باید تغییر نشانی و اقامت مالیاتی را اطلاع دهد. بانک ممکن است تعرفه غیرمقیم، دامنه خدمات یا امکان ادامه رابطه را دوباره بررسی کند؛ بهویژه اگر کشور جدید خارج از بازار هدف بانک باشد.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.