برات ارزی چیست؟
برات یا Bill of Exchange دستور کتبی و امضاشدهای است که براتکش خطاب به براتگیر صادر میکند و از او میخواهد مبلغ معینی را هنگام ارائه سند یا در زمان تعیینشده بپردازد. وجه میتواند به شخص نامبردهشده، به دستور او یا در نظامهایی که قانون اجازه میدهد، به حامل پرداخت شود. صرف صدور برات، براتگیر را متعهد نمیکند و مسئولیت او، با توجه به قانون حاکم، پس از قبول معتبر سند شکل میگیرد. مبلغ، زمان پرداخت و اشخاص مرتبط نیز باید از روی سند قابل تشخیص باشند. این عناصر در قانون برات بریتانیا و متن توضیحی کمیسیون حقوق تجارت بینالملل سازمان ملل دیده میشوند.
در یک معامله صادراتی، فروشنده معمولاً برات را صادر میکند و از خریدار میخواهد مبلغ معامله را بپردازد. اگر برات مدتدار باشد، خریدار با قبول و امضای آن متعهد میشود در سررسید پرداخت کند. صدور سند به تنهایی به معنی انتقال وجه نیست؛ پول زمانی جابهجا میشود که برات پرداخت شود یا بانکها در چارچوب وصول، مبلغ را دریافت و تسویه کنند.
عبارت «ارزی» نیز در همه کشورها تعریف واحدی ندارد. ممکن است منظور، براتی با مبلغ قابل پرداخت به ارز خارجی باشد یا سندی که محل صدور، محل پرداخت یا طرفهای آن در بیش از یک کشور قرار دارند. برای نمونه، قانون برات بریتانیا درباره برات داخلی و خارجی این تقسیمبندی را براساس محل صدور و پرداخت انجام میدهد، نه فقط واحد پول. بنابراین، پیش از استفاده از این ابزار باید قانون حاکم بر قرارداد، محل پرداخت و مقررات بانکی کشورها بررسی شود.
متن کنوانسیون آنسیترال درباره براتهای بینالمللی مرجع مفیدی برای شناخت ساختار این اسناد است، اما هنوز لازمالاجرا نشده و نباید آن را قانون جهانی حاکم بر همه براتها دانست. وضعیت رسمی این کنوانسیون در مجموعه معاهدات سازمان ملل ثبت شده است. در عمل، قانون کشور مرتبط، مفاد قرارداد و مقررات بانکی تعیین میکنند سند چه شرایطی دارد و در صورت اختلاف چگونه پیگیری میشود.
طرفهای برات ارزی چه کسانی هستند؟
شناخت نقش طرفها اهمیت زیادی دارد، زیرا صادرکننده سند، شخصی که باید آن را قبول کند و فردی که حق دریافت وجه را دارد لزوماً یک نفر نیستند.
طرف | عنوان انگلیسی | نقش در معامله |
|---|
براتکش یا صادرکننده | Drawer | سند را صادر میکند و دستور پرداخت میدهد؛ در تجارت خارجی معمولاً فروشنده یا صادرکننده است. |
براتگیر | Drawee | دستور پرداخت خطاب به او صادر میشود؛ در بسیاری از معاملات همان خریدار یا واردکننده است. |
قبولکننده | Acceptor | براتگیری است که سند را قبول و امضا کرده و پرداخت در سررسید را بر عهده گرفته است. |
ذینفع یا گیرنده وجه | Payee | شخصی است که در سند بهعنوان دریافتکننده وجه نام برده شده است. |
دارنده | Holder | ذینفع یا منتقلالیهای است که سند را در اختیار دارد یا در نظامهای مجاز، حامل سند است. |
ظهرنویس و منتقلالیه | Endorser / Endorsee | در صورت قابل انتقال بودن سند، دارنده میتواند آن را با رعایت قانون از طریق ظهرنویسی منتقل کند. |
بانک واگذارکننده و بانک وصولکننده | Remitting / Collecting Bank | در وصول بانکی، اسناد و دستور وصول را جابهجا میکنند؛ مگر آنکه تعهد جداگانهای داده باشند، ضامن پرداخت خریدار نیستند. |
قبول برات نقش مهمی دارد. تا پیش از قبول، براتگیر صرفاً مخاطب دستور است؛ پس از قبول، در حدود قانون حاکم و مفاد سند مسئول پرداخت در سررسید میشود. توضیح رسمی HMRC درباره Bill of Exchange نیز میان صادرکننده، براتگیر، ذینفع و قبولکننده همین تمایز را بیان میکند.
چه اطلاعاتی باید در برات درج شود؟
شرایط دقیق سند به قانون حاکم بستگی دارد، اما یک برات قابل بررسی معمولاً اطلاعات زیر را بهصورت روشن در خود دارد:
- عنوان یا عبارتی که ماهیت برات را مشخص کند، هرگاه قانون محل صدور آن را لازم بداند.
- دستور بدون قید و شرط برای پرداخت مبلغی معین.
- مبلغ به عدد و حروف و واحد پول پرداخت.
- نام و مشخصات براتگیر.
- نام ذینفع یا شیوه تعیین دارنده مجاز.
- سررسید یا عبارت قابل پرداخت عندالمطالبه.
- محل پرداخت و در صورت نیاز اطلاعات بانکی مربوط به تسویه.
- تاریخ و محل صدور.
- امضای براتکش یا صادرکننده.
- ارجاع به قرارداد، فاکتور یا محموله، بدون آنکه دستور پرداخت به شرطی مبهم وابسته شود.
اگر برات برای قبول ارائه شود، قبول براتگیر نیز باید به شکل مقرر در قانون حاکم ثبت و امضا شود. قبول یک اقدام پس از صدور است و نبود آن در زمان تنظیم، بهتنهایی برات مدتدار را بیاعتبار نمیکند.
وجود اطلاعات ناقص، اختلاف مبلغ، مشخص نبودن سررسید یا امضای نامعتبر میتواند وصول را دشوار کند. از آنجا که الزامات شکلی در کشورها یکسان نیست، استفاده از یک نمونه عمومی اینترنتی بدون بررسی بانک و مشاور حقوقی معامله، روش مطمئنی نیست.
برات ارزی چگونه کار میکند؟
فرآیند معمول از توافق تجاری آغاز میشود و با پرداخت، انتقال یا پیگیری عدم پرداخت پایان مییابد:
- فروشنده و خریدار درباره مبلغ، ارز، زمان پرداخت، اسناد حمل و قانون حاکم توافق میکنند.
- صادرکننده برات را مطابق قرارداد تنظیم و امضا میکند.
- سند به براتگیر یا از طریق بانکها برای پرداخت یا قبول ارائه میشود.
- در برات دیداری، پرداخت هنگام ارائه درخواست میشود. در برات مدتدار، براتگیر سند را قبول میکند تا در سررسید بپردازد.
- اگر وصول اسنادی باشد، بانک اسناد تجاری را براساس دستور فروشنده در برابر پرداخت یا قبول در اختیار خریدار قرار میدهد.
- در زمان پرداخت، وجه از مسیر بانکی توافقشده، مانند حواله TT ، به دارنده یا بانک او میرسد.
- در صورت عدم قبول یا عدم پرداخت، دارنده باید در مهلت مقرر و مطابق قانون حاکم اقدام کند؛ این اقدام ممکن است شامل اعلام رسمی، واخواست یا مطالبه از اشخاص مسئول باشد.
نقش بانک در این مسیر باید دقیق خوانده شود. در وصول اسنادی، بانکها اسناد و دستورها را اجرا میکنند، اما صرف حضور بانک به معنی تضمین وجه نیست. راهنمای تأمین مالی تجارت وزارت بازرگانی آمریکا و توضیح اتاق بازرگانی بینالمللی تصریح میکنند که در وصول اسنادی، بانکها معمولاً عامل وصول هستند و ریسک پرداخت خریدار را بر عهده نمیگیرند.
قبول، ظهرنویسی و تنزیل برات چه معنایی دارند؟
قبول زمانی رخ میدهد که براتگیر با امضا یا روش معتبر دیگری، مسئولیت پرداخت سند در سررسید را میپذیرد. پس از قبول، دارنده میتواند پرداخت را در سررسید از قبولکننده مطالبه کند، اما خطر ورشکستگی یا خودداری او از پرداخت از بین نمیرود. اگر یک بانک معتبر برات مدتدار را قبول کند، سند به Banker's Acceptance تبدیل میشود و ریسک آن با براتی که فقط خریدار تجاری قبول کرده متفاوت است.
ظهرنویسی وسیله انتقال حقوق سند به شخص دیگر است، مشروط بر اینکه متن برات و قانون حاکم انتقال را مجاز بداند. تنزیل نیز به این معناست که دارنده پیش از سررسید، برات قابل قبول را با کسر مبلغی به بانک یا مؤسسه مالی واگذار میکند و زودتر به نقدینگی میرسد. نرخ تنزیل، اعتبار قبولکننده، زمان باقیمانده تا سررسید و امکان رجوع به فروشنده بر هزینه این کار اثر میگذارند.
انواع برات ارزی
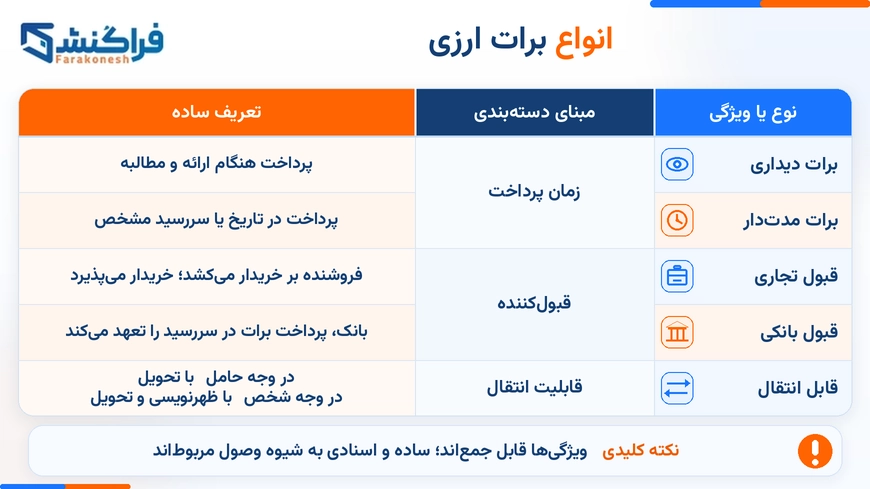
انواع برات ارزی را باید براساس چند معیار جدا شناخت. دیداری یا مدتدار بودن به زمان پرداخت مربوط است و تجاری یا بانکی بودن به شخص قبولکننده ارتباط دارد. در مقابل، ساده یا اسنادی بودن به پرونده وصول و اسناد همراه آن مربوط میشود، نه به نوع خود برات. یک سند میتواند همزمان مدتدار، قابل انتقال و دارای قبول تجاری یا بانکی باشد.
نوع یا معیار | تعریف ساده | کاربرد و نکته مهم |
|---|
برات دیداری | مبلغ هنگام ارائه سند قابل مطالبه است. | برای معاملهای مناسب است که فروشنده نمیخواهد به خریدار مهلت اعتباری بدهد. |
برات مدتدار یا وعدهدار | پرداخت در تاریخ معین یا پس از مدت مشخص انجام میشود. | نوعی اعتبار تجاری برای خریدار ایجاد میکند و ریسک عدم پرداخت تا سررسید باقی میماند. |
قبول تجاری | خریدار یا شرکت برات را قبول میکند. | اتکا اصلی بر توان مالی و اعتبار همان شرکت است. |
قبول بانکی | بانک واجد شرایط سند مدتدار را قبول میکند. | در صورت اعتبار بانک و صحت ساختار، قابلیت تأمین مالی سند میتواند بیشتر شود. |
برات قابل انتقال | حقوق سند طبق متن و قانون از طریق ظهرنویسی یا روش مقرر منتقل میشود. | برای واگذاری طلب یا تنزیل کاربرد دارد؛ همه محدودیتهای قراردادی و قانونی باید بررسی شوند. |
برات مرتبط با معامله خارجی | سند براساس معیارهای قانون حاکم، مانند محل صدور، محل پرداخت یا محل طرفهای تعیینشده، خارجی شناخته میشود. | تعریف دقیق در کشورها یکسان نیست و صرف درج ارز خارجی همیشه کافی نیست. |
برات دیداری و برات مدتدار چه تفاوتی دارند؟
معیار | برات دیداری | برات مدتدار |
|---|
زمان مطالبه | هنگام ارائه معتبر سند | در تاریخ یا فاصله زمانی تعیینشده |
اعتبار به خریدار | معمولاً ایجاد نمیکند | برای خریدار مهلت پرداخت ایجاد میکند |
نیاز به قبول | بسته به قانون و ساختار معامله محدودتر است | قبول براتگیر برای تثبیت تعهد سررسید اهمیت اساسی دارد |
ریسک فروشنده | خطر امتناع از پرداخت هنگام ارائه | خطر اعتباری تا سررسید و پس از تحویل اسناد یا کالا |
کاربرد معمول | فروش نقدی اسنادی و D/P | فروش مدتدار و D/A |
وصول ساده و وصول اسنادی چه تفاوتی دارند؟
ساده یا اسنادی بودن، نوع پرونده وصول را مشخص میکند، نه نوع خود برات. برات ممکن است بهتنهایی در وصول ساده یا همراه اسناد تجاری در وصول اسنادی ارائه شود. حتی ممکن است یک وصول اسنادی فقط شامل اسناد تجاری باشد و براتی در آن وجود نداشته باشد.
معیار | وصول ساده | وصول اسنادی |
|---|
اسناد همراه | فقط سند مالی مانند برات یا سفته، بدون اسناد تجاری | سند مالی همراه اسناد تجاری یا اسناد تجاری بدون سند مالی |
ارتباط با کالا | کنترل مستقیم بر اسناد تحویل کالا ندارد | ممکن است تحویل اسناد حمل به پرداخت یا قبول وابسته شود |
کاربرد | وصول یک طلب مالی مستقل یا سررسیدشده | معاملات صادرات و واردات کالا |
ریسک اصلی | اتکا به توان پرداخت بدهکار | علاوه بر ریسک خریدار، خطر حمل، اسناد و امکان کنترل کالا نیز مطرح است |
این تقسیمبندی در ماده مربوط به تعریف Collection در قواعد URC 522 اتاق بازرگانی بینالمللی آمده است. قواعد URC 522 خودکار اجرا نمیشوند. برای حاکمشدن آنها بر عملیات بانکها باید در متن دستور وصول به این قواعد ارجاع شود؛ مقررات آمره کشور مربوط نیز میتواند بر آنها مقدم باشد.
وصول D/P و D/A چه تفاوتی دارد؟
معیار | اسناد در برابر پرداخت D/P | اسناد در برابر قبول D/A |
|---|
شرط تحویل اسناد | خریدار ابتدا وجه را میپردازد | خریدار برات مدتدار را قبول میکند |
زمان وصول فروشنده | نزدیک به زمان ارائه اسناد | در سررسید آینده |
ریسک فروشنده | خریدار ممکن است پرداخت نکند و کالا در مقصد بماند | پس از تحویل اسناد، خریدار ممکن است در سررسید نپردازد |
مناسب برای | فروشندهای که مهلت اعتباری نمیدهد | رابطه تجاری تثبیتشده و خریدار اعتبارسنجیشده |
تحویل اسناد لزوماً به معنی کنترل یا تحویل کالا نیست. اثر اسناد بر دسترسی خریدار به کالا به نوع سند حمل و شیوه ارسال بستگی دارد؛ برای نمونه، در برخی حملهای هوایی یا بارنامههای صادرشده مستقیم به نام خریدار، نگهداری اسناد نزد بانک مانع دریافت کالا نمیشود. در D/A، قبول سند تعهد حقوقی ایجاد میکند، اما تضمین بانکی نیست. در D/P نیز اگر خریدار از پرداخت خودداری کند، بانک معمولاً موظف نیست کالا را تحویل بگیرد یا برای آن خریدار دیگری پیدا کند. به همین دلیل، قرارداد باید تکلیف هزینه توقف، انبارداری، بازگشت یا فروش کالا به شخص دیگر را روشن کند.
برات ارزی چه کاربردهایی دارد؟
کاربرد اصلی برات در تجارت بینالمللی، تبدیل مبلغ قرارداد به یک دستور پرداخت روشن و قابل ارائه است. این سند میتواند همزمان با سازوکار وصول بانکی، اعتبار مدتدار یا تأمین مالی استفاده شود، اما برای هر پرداخت خارجی ضروری نیست.
کاربردها و دلایل استفاده از برات در تجارت خارجی
- مطالبه بهای کالای صادراتی و هماهنگکردن ارائه اسناد حمل با پرداخت یا قبول خریدار.
- اعطای مهلت مشخص به خریدار در برات مدتدار، همراه با ثبت مبلغ، ارز و سررسید در سند.
- انتقال طلب به دارنده دیگر در صورت مجاز بودن ظهرنویسی.
- تنزیل سند پذیرفتهشده برای تأمین نقدینگی فروشنده پیش از سررسید.
- استفاده در وصول اسنادی برای روابط تجاری تثبیتشده؛ این روش معمولاً از اعتبار اسنادی سادهتر و کمهزینهتر است، اما بانک پرداخت را تضمین نمیکند.
چه زمانی برات ارزی انتخاب مناسبی است؟
این ابزار زمانی مفیدتر است که فروشنده و خریدار سابقه همکاری قابل قبول دارند، اسناد حمل بر دسترسی خریدار به کالا اثر واقعی میگذارند و طرفها درباره قانون، سررسید و روش حل اختلاف توافق کردهاند. راهنمای رسمی Trade.gov وصول اسنادی را بیشتر برای روابط تثبیتشده و بازارهای نسبتاً باثبات مناسب میداند.
شرایط مناسب معمولاً شامل موارد زیر است:
- اعتبار و سابقه پرداخت خریدار بررسی شده باشد.
- کالا و شیوه حمل به فروشنده اجازه دهد اسناد مؤثر را تا پرداخت یا قبول کنترل کند.
- بانکهای دو طرف امکان وصول سند و ارز مورد نظر را داشته باشند.
- هزینه و پیچیدگی اعتبار اسنادی با مبلغ و ریسک معامله تناسب نداشته باشد.
- فروشنده برای عدم قبول، عدم پرداخت یا ماندن کالا در مقصد برنامه جایگزین داشته باشد.
- قانون حاکم، دادگاه یا داوری و مهلتهای اقدام در قرارداد روشن باشند.
چه زمانی برات گزینه مناسبی نیست؟
- خریدار جدید است و اطلاعات معتبری از توان مالی یا سابقه او وجود ندارد.
- فروشنده به تعهد مستقل و روشن یک بانک برای پرداخت نیاز دارد.
- اسناد حمل مانع دسترسی خریدار به کالا نمیشوند، بهویژه در برخی حملهای هوایی و زمینی.
- کشور خریدار با خطر سیاسی، محدودیت ارزی یا بیثباتی شدید روبهرو است.
- مسیر بانکی به دلیل تحریم، کنترل تطبیق یا نبود بانک کارگزار قابل اجرا نیست.
- در پرداختهای شخصی، دانشجویی یا خدماتی فوری برای انتقال پول به خارج از کشور، سند تجاری مدتدار فایدهای ندارد.
- هزینه پیگیری قضایی در کشور دیگر با ارزش معامله تناسب ندارد.
حواله ارزی چیست و چگونه انجام میشود؟
در حواله ارزی، هدف اصلی این است که مبلغی از طرف فرستنده در اختیار گیرنده قرار گیرد. بانک یا ارائهدهنده پرداخت، دستور انتقال را دریافت میکند و پس از بررسی اطلاعات و الزامات قانونی، وجه از مسیر توافقشده به حساب یا روش دریافت تعیینشده میرسد. برای آشنایی کاملتر با روشهای بانکی و غیربانکی میتوان راهنمای حواله ارزی چیست؟ را مطالعه کرد.
تفاوت برات و حواله ارزی
تفاوت برات و حواله ارزی فقط در نام یا فرم سند نیست. یکی در درجه نخست دستور و ابزار تجاریِ قابل مطالبه است و دیگری فرآیند انتقال وجه. با این حال، این دو میتوانند در یک معامله مکمل یکدیگر باشند؛ برای نمونه، خریدار برات مدتدار را قبول میکند و در سررسید مبلغ آن را از طریق انتقال بانکی میپردازد.
معیار | برات ارزی | حواله ارزی |
|---|
ماهیت | سند تجاری و دستور پرداخت | فرآیند یا خدمت انتقال وجه |
هدف اصلی | ایجاد و اثبات مطالبه و تعیین زمان پرداخت | رساندن پول از فرستنده به گیرنده |
طرفهای پایه | براتکش، براتگیر، ذینفع و در صورت انتقال، دارنده | فرستنده، گیرنده و مؤسسات پرداخت |
زمان جابهجایی پول | هنگام پرداخت سند یا سررسید | پس از ثبت و اجرای دستور انتقال |
قبول | در برات مدتدار نقش اساسی دارد | معمولاً مفهومی به نام قبول برات وجود ندارد |
سررسید آینده | یکی از کاربردهای اصلی | ممکن است انتقال زمانبندی شود، اما ماهیت آن اعتبار تجاری نیست |
قابلیت انتقال سند | ممکن است با ظهرنویسی منتقل شود | دستور پرداخت معمولاً مانند سند تجاری ظهرنویسی نمیشود |
ارتباط با اسناد کالا | میتواند در وصول اسنادی به اسناد حمل متصل باشد | اغلب با اطلاعات بانکی و مدرک هدف پرداخت انجام میشود |
نقش بانک | ارائه، وصول، پرداخت یا قبول احتمالی؛ حضور بانک همیشه تضمین نیست | ارسال پیام، کنترل، تسویه و اعتبار حساب مقصد |
ریسک اصلی | عدم قبول یا پرداخت، ایراد شکلی، ریسک خریدار و قانون کشور دیگر | خطای اطلاعات، توقف تطبیق، بانک واسط، برگشت یا تأخیر انتقال |
کاربرد رایج | تجارت کالا، اعتبار مدتدار، وصول اسنادی و تنزیل | پرداخت شخصی، خدماتی، تحصیلی، شرکتی و تسویه فاکتور |
نتیجه عملی این جدول آن است که صدور برات، رسید انتقال پول نیست و ثبت حواله نیز جای سند تجاری را نمیگیرد. قرارداد باید مشخص کند تعهد خریدار با چه سندی ایجاد میشود و پرداخت نهایی از چه مسیری انجام خواهد شد.
برات ارزی چه تفاوتی با سفته و اعتبار اسنادی دارد؟
معیار | برات | سفته | اعتبار اسنادی |
|---|
ماهیت تعهد | دستور صادرکننده به براتگیر برای پرداخت | وعده مستقیم صادرکننده سفته برای پرداخت | تعهد بانکی مستقل طبق شرایط اعتبار |
اشخاص اصلی | دستکم براتکش، براتگیر و ذینفع | صادرکننده و ذینفع | متقاضی، بانک گشاینده، ذینفع و بانکهای مرتبط |
نیاز به قبول | در برات مدتدار مهم است | صادرکننده از ابتدا وعده پرداخت میدهد | بانک با صدور اعتبار تعهد خود را اعلام میکند |
تعهد مستقیم بانک | در برات عادی وجود ندارد؛ اگر بانک خود برات را قبول کند یا تعهد جداگانهای بدهد، وضعیت متفاوت است | بهطور معمول ندارد | بانک در برابر ارائه اسناد منطبق متعهد است |
کاربرد معمول | وصول تجاری و فروش دیداری یا مدتدار | ثبت بدهی یا تأمین مالی سادهتر | معاملات جدید، مبالغ بالا یا ریسک بیشتر |
هزینه و پیچیدگی | متوسط و وابسته به وصول و اسناد | معمولاً سادهتر | معمولاً بیشتر و حساس به انطباق اسناد |
راهنمای رسمی اعتبار اسنادی توضیح میدهد که بانک گشاینده در LC در برابر ارائه اسناد منطبق تعهد پرداخت میدهد. چنین تعهدی در وصول عادی برات وجود ندارد. از طرف دیگر، سفته یک وعده مستقیم است، در حالی که برات با دستور یک شخص به شخص دیگر آغاز میشود.
مدارک و اطلاعات لازم برای صدور و وصول برات
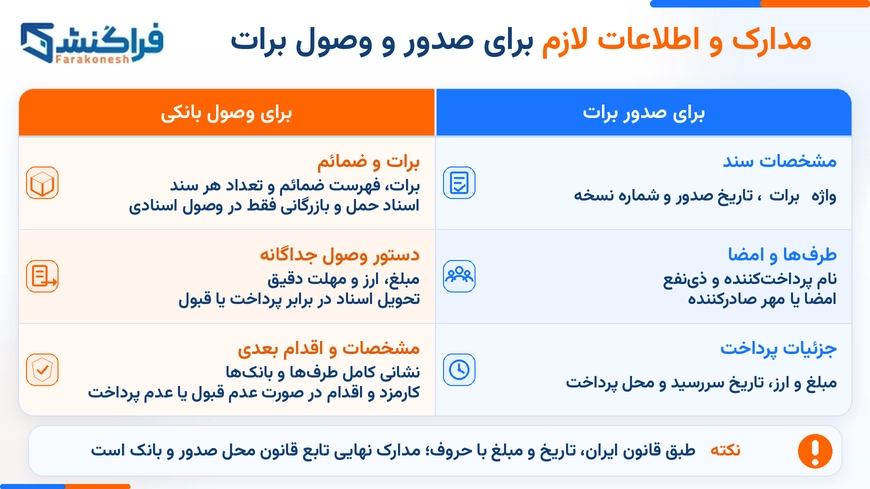
فهرست دقیق مدارک به بانک، کشور، ارز و نوع معامله بستگی دارد، اما معمولاً موارد زیر بررسی میشوند:
- قرارداد فروش یا خرید و شرایط پرداخت.
- پیشفاکتور یا فاکتور تجاری.
- مشخصات ثبتی، نشانی و اطلاعات تماس طرفها.
- متن کامل برات با مبلغ، ارز، سررسید، محل پرداخت و امضاها.
- اسناد حمل، بیمه، گواهی مبدأ یا سایر اسناد مقرر در قرارداد.
- دستور وصول روشن و تعیین D/P یا D/A در معامله اسنادی.
- اطلاعات بانک واگذارکننده، بانک وصولکننده و حساب تسویه.
- مدارک احراز هویت، مالکیت شرکت، منبع وجه و هدف معامله.
- مجوزهای واردات یا صادرات و اسناد تطبیق کالا در صورت لزوم.
- تعیین تکلیف کارمزدها، هزینه بانکهای واسط و روش برخورد با عدم پرداخت.
صرف تحویل اسناد به بانک به معنی تأیید کیفیت کالا یا صحت محتوای همه مدارک نیست. در وصول اسنادی، بانکها طبق دستور عمل میکنند و مسئولیت تجاری قرارداد همچنان بر عهده خریدار و فروشنده است.
هزینه برات ارزی چگونه محاسبه میشود؟
برای این ابزار نمیتوان یک درصد ثابت و جهانی اعلام کرد. هزینه نهایی ممکن است از چند بخش تشکیل شود:
- کارمزد تنظیم، ارائه یا وصول سند در بانک مبدأ.
- کارمزد بانک وصولکننده و بانکهای کارگزار.
- هزینه ارسال فیزیکی یا الکترونیکی اسناد.
- هزینه قبول بانکی، تضمین یا تأیید جداگانه در صورت استفاده.
- نرخ تنزیل برای دریافت وجه پیش از سررسید.
- هزینه تبدیل ارز و اختلاف نرخ خرید و فروش.
- هزینه اصلاح دستور، تمدید، برگشت اسناد یا پیگیری عدم پرداخت.
- هزینه حقوقی، واخواست یا اقدام قضایی مطابق قانون محل.
پیش از صدور باید مشخص شود هر هزینه را کدام طرف میپردازد و آیا از مبلغ وصولی کسر میشود یا جداگانه دریافت خواهد شد. مقایسه فقط براساس کارمزد اولیه میتواند گمراهکننده باشد، زیرا در حواله سوئیفت و وصول بانکی، نرخ تبدیل، تعداد بانکهای واسط و هزینه تأخیر نیز بر مبلغ نهایی اثر میگذارند.
دلایل رد، عدم قبول یا عدم وصول برات ارزی
عدم وصول همیشه به معنی نبود وجه نیست. ایراد سند، اختلاف تجاری، محدودیت بانکی یا اقدام دیرهنگام نیز میتواند نتیجه را تغییر دهد. دلایل مهم عبارتاند از:
- مبلغ، ارز، نام طرف یا سررسید در سند مبهم یا متناقض است.
- امضای صادرکننده یا قبولکننده معتبر و قابل تطبیق نیست.
- دستور پرداخت به شرطی وابسته شده که ماهیت بدون قید و شرط سند را مخدوش میکند.
- خریدار کالا یا اسناد را مطابق قرارداد نمیداند و از قبول یا پرداخت خودداری میکند.
- اسناد حمل ناقص، دیررس یا با فاکتور و دستور وصول ناسازگارند.
- بانک مسیر عملی برای ارز یا کشور مورد نظر ندارد.
- اطلاعات احراز هویت، مالکیت واقعی، منبع وجه یا هدف معامله کامل نیست.
- کنترلهای تحریم، مبارزه با پولشویی یا محدودیت کالایی مانع پردازش میشوند.
- خریدار پس از قبول برات مدتدار با کمبود نقدینگی یا ورشکستگی روبهرو میشود.
- دارنده مهلت ارائه، اعلام عدم پرداخت یا اقدام لازم طبق قانون را از دست میدهد.
- جعل، دستکاری، مفقودی سند یا اختلاف درباره دارنده قانونی رخ میدهد.
چگونه ریسک عدم پرداخت را کاهش دهیم؟
- اعتبار، سابقه و مالکیت واقعی خریدار پیش از معامله بررسی شود.
- مبلغ، ارز، سررسید، محل پرداخت و امضاها بدون ابهام نوشته شوند.
- قرارداد قانون حاکم، مرجع حل اختلاف و پیامد عدم پرداخت را تعیین کند.
- برای خریدار جدید یا معامله پرریسک، اعتبار اسنادی یا تضمین معتبر بررسی شود.
- D/P و D/A با توجه به قدرت اسناد حمل و توان مالی خریدار انتخاب شوند.
- بانکهای درگیر پیش از ارسال کالا، امکان وصول و محدودیتهای کشور را تأیید کنند.
- نسخهها و سوابق ارائه، قبول، ظهرنویسی و مکاتبات بهصورت امن نگهداری شوند.
- برنامه جایگزین برای توقف، بازگشت یا فروش کالا در مقصد وجود داشته باشد.
- مهلتهای قانونی ارائه، اعتراض و مطالبه از اشخاص مسئول از قبل مشخص شوند.
چگونه بین حواله و برات ارزی انتخاب کنیم؟
انتخاب درست از هدف معامله شروع میشود. اگر پول باید فوراً برای شهریه، خدمات، خرید یا کمک خانوادگی به گیرنده برسد، انتقال وجه معمولاً مسیر مستقیمتری است. اگر فروشنده میخواهد طلب تجاری، سررسید و تحویل اسناد را در قالب یک سند قابل مطالبه تنظیم کند، برات میتواند مناسب باشد.
نیاز واقعی | گزینه قابل بررسی | دلیل |
|---|
پرداخت شخصی، تحصیلی یا خدماتی | حواله | هدف، جابهجایی وجه است و سند مدتدار مزیت خاصی ندارد. |
پرداخت فاکتور شرکت به حساب حقوقی | حواله شرکتی | نام پرداختکننده، گیرنده و مدارک فاکتور اهمیت دارد. |
فروش کالا با پرداخت هنگام ارائه اسناد | برات دیداری همراه D/P | تحویل اسناد به پرداخت وابسته میشود. |
فروش مدتدار به خریدار معتبر | برات مدتدار همراه D/A | خریدار سند را قبول میکند و در سررسید میپردازد. |
معامله با خریدار جدید یا ریسک بالا | اعتبار اسنادی یا تضمین بانکی | تعهد مستقل بانک میتواند از وصول عادی حمایت بیشتری ایجاد کند. |
نقدینگی پیش از سررسید | تنزیل برات پذیرفتهشده | دارنده در برابر کسر هزینه، زودتر وجه دریافت میکند. |
این جدول جای بررسی قرارداد و قانون را نمیگیرد. گاهی بهترین ساختار ترکیبی است: برات تعهد و سررسید را مشخص میکند و حواله بانکی وسیله تسویه آن در موعد مقرر میشود.
چرا شرکت فراکنش را برای خدمات پرداخت و حواله انتخاب کنیم؟
فراکنش خدمات انتقال پول به ایران و سایر پرداختهای ارزی را متناسب با کشور، ارز، مبلغ و هدف سفارش بررسی میکند. صدور، قبول یا وصول حقوقی یک برات رسمی باید جداگانه با بانکهای مربوط و مقررات کشورها هماهنگ شود؛ بنابراین خدمات انتقال وجه نباید با تضمین وصول سند تجاری یکسان در نظر گرفته شود.
- امکان انجام سفارش، مسیر انتقال، نرخ تبدیل، کارمزد و مدارک لازم پیش از دریافت وجه بررسی میشود.
- بیش از ۹ سال تجربه در خدمات پرداخت بینالمللی برای انتخاب مسیر متناسب با نوع سفارش به کار گرفته میشود.
- پشتیبانی ۲۴ ساعته و پیگیری مداوم باعث میشود کاربر بتواند وضعیت سفارش را از زمان ثبت تا اعلام نتیجه دنبال کند.
- بسیاری از پرداختها با توجه به نوع خدمت و ساعت کاری مقصد در کمتر از ۵ ساعت تا یک روز کاری انجام میشوند؛ این بازه شامل سررسید یا فرآیند حقوقی وصول برات نیست.
- ارزها و مسیرهای مختلف در اروپا، آمریکا و آسیا براساس امکان واقعی انجام سفارش بررسی میشوند.
- پس از انجام پرداخت، رسید یا مدرک قابل پیگیری متناسب با روش انتقال در اختیار کاربر قرار میگیرد.
جمعبندی
پاسخ کوتاه به پرسش برات ارزی چیست این است که برات، دستور کتبی و امضاشدهای برای پرداخت مبلغ معین به ذینفع است و میتواند دیداری یا مدتدار باشد. کاربرد اصلی آن در تجارت، وصول اسنادی، اعطای اعتبار به خریدار و تأمین مالی طلب است. در مقابل، حواله ابزار اجرای انتقال پول است. شناخت دقیق انواع برات ارزی و تفاوت برات و حواله ارزی باعث میشود طرفها تعهد تجاری را با وسیله تسویه اشتباه نگیرند و براساس اعتبار خریدار، اسناد حمل، سررسید، قانون و مسیر بانکی تصمیم بگیرند.
سوالات متداول
آیا صدور برات به معنی پرداخت وجه است؟
خیر. صدور سند مطالبه را شکل میدهد و قبول آن میتواند تعهد پرداخت در سررسید ایجاد کند. جابهجایی پول زمانی رخ میدهد که برات پرداخت یا از مسیر بانکی وصول شود.
آیا صدور برات همیشه به بانک نیاز دارد؟
خیر. طرفهای معامله میتوانند برات را میان خود صادر و قبول کنند، اما برای وصول بانکی، قبول بانکی، تنزیل یا انتقال وجه نهایی به خدمات مؤسسه مالی نیاز دارند. امکان ارائه هر خدمت به قانون، سیاست بانک و مدارک معامله بستگی دارد.
آیا برات برای پرداخت شهریه یا هزینه شخصی مناسب است؟
معمولاً خیر. در این موارد هدف، انتقال مستقیم وجه به دانشگاه، شرکت یا شخص است و روش پرداخت بانکی یا سرویس متناسب با مقصد کاربرد بیشتری دارد.
در اختلاف بینالمللی کدام قانون بر برات حاکم است؟
پاسخ به محل صدور، محل پرداخت، قرارداد، اقامت طرفها و قواعدی بستگی دارد که مشخص میکنند قانون کدام کشور باید اجرا شود. به همین دلیل، برای مبالغ مهم باید پیش از صدور از بانک و مشاور حقوقی آشنا با کشورهای درگیر نظر گرفته شود.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.