حواله یا Remittance چیست؟
در کاربرد عمومی، حواله به پولی گفته میشود که فردی از یک کشور برای شخص دیگری در کشوری متفاوت ارسال میکند. رایجترین نمونه آن، انتقال بخشی از درآمد یک مهاجر یا نیروی کار خارجی به خانوادهاش در کشور مبدأ است.
بااینحال، تعریف آماری حواله گستردهتر است. بر اساس تعریف بانک جهانی از حوالههای شخصی، این مفهوم میتواند انتقالهای نقدی یا غیرنقدی میان افراد مقیم و غیرمقیم و همچنین بخشی از درآمد کارکنان مرزی، فصلی و کوتاهمدت را شامل شود.
در زبان فارسی، اصطلاح حواله ارزی گاهی برای هر نوع انتقال پول بینالمللی به کار میرود؛ اما حواله شخصی با پرداخت تجاری، پرداخت شهریه، خرید خارجی یا تسویه یک فاکتور دقیقاً یکسان نیست. مسیر بانکی، مدارک موردنیاز، هدف پرداخت و قوانین هرکدام ممکن است متفاوت باشند.
تاریخچه حوالههای بینالمللی
ارسال پول به خانواده از سوی مهاجران سابقهای طولانی دارد. پیش از ایجاد شبکههای بانکی مدرن، افراد پول را از طریق مسافران، بازرگانان، نمایندگان محلی یا خدمات پستی منتقل میکردند.
با توسعه بانکداری بینالمللی، حوالههای بانکی و دستورهای پرداخت جای روشهای سنتی را گرفتند. در ادامه، شرکتهای تخصصی انتقال پول شبکههای گستردهای از نمایندگان حضوری ایجاد کردند و امکان ارسال پول بدون داشتن حساب بانکی در مقصد را فراهم ساختند.
از ابتدای قرن بیستویکم، رشد مهاجرت، افزایش ارتباطات بینالمللی و توسعه فناوری باعث افزایش قابلتوجه حجم حوالهها شد. در همین دوره، هزینه بالای انتقال پول نیز بیشتر مورد توجه دولتها و نهادهای بینالمللی قرار گرفت.
بانک جهانی در سال ۲۰۰۸ و در پاسخ به درخواست کشورهای عضو G8 و G20، پایگاه Remittance Prices Worldwide را راهاندازی کرد. این پایگاه هزینه ارسال حواله در مسیرهای مختلف را با درنظرگرفتن کارمزد مستقیم و اختلاف نرخ تبدیل بررسی میکند.
در سال ۲۰۱۵ نیز کاهش هزینه حواله به یکی از اهداف توسعه پایدار سازمان ملل تبدیل شد. مطابق هدف ۱۰.c سازمان ملل، متوسط هزینه ارسال حواله باید تا سال ۲۰۳۰ به کمتر از ۳ درصد برسد و مسیرهایی که هزینه آنها بیشتر از ۵ درصد است حذف شوند.
حواله ارزی در حالت کلی چند نوع است؟
حوالجات ارزی در حالت کلی به دو دسته اصلی تقسیم می شوند:
حواله های بانکی (سوئیفت)
این نوع حواله از طریق شبکه های بانکی انجام می شود و برای انتقال مبالغ بزرگ بین حساب های بانکی در کشورهای مختلف استفاده می گردد. استفاده از کدهای سوئیفت برای شناسایی بانک ها و حساب های مقصد، این نوع حواله را امن و قابل اعتماد می کند.
حواله های غیر بانکی
سیستم های پرداخت الکترونیکی: مانند پی پال، اسکریل، و پایونیر که امکان انتقال پول الکترونیکی بین افراد و کسب و کارها در سطح بین المللی را فراهم می کنند.
خدمات حواله پول فوری: مانند وسترن یونیون یا مانی گرام که امکان ارسال و دریافت پول نقدی را بدون نیاز به حساب بانکی فراهم می آورند.
هر دو نوع حواله های بانکی و غیر بانکی می توانند برای انتقال وجه در مبالغ و شرایط مختلف مورد استفاده قرار گیرند، و انتخاب بین آنها بستگی به نیازهای خاص، سرعت انتقال، هزینه ها و دسترسی به خدمات در کشور مبدأ و مقصد دارد.
حواله صادره
حواله صادره به معنای انتقال پول یا دارایی مالی از یک حساب به حساب دیگر، به ویژه به حسابی در خارج از کشور مبدأ، است. در زمینه بانکداری و مالی، حوالجات ارزی صادره می تواند شامل ارسال وجه از یک فرد یا سازمان در یک کشور به فرد یا سازمانی در کشور دیگر باشد. این نوع حواله جات ارزی معمولا برای پرداخت های بین المللی، از جمله هزینه های تجاری، پشتیبانی مالی از خانواده، پرداخت شهریه دانشگاه ها یا انتقال سرمایه برای سرمایه گذاری های خارجی استفاده می شود. حواله صادره می تواند از طریق بانک ها، موسسات مالی غیر بانکی یا سیستم های پرداخت الکترونیکی انجام پذیرد و به شکل های مختلفی مانند انتقال الکترونیکی، چک های بانکی یا حتی حواله های نقدی در دفاتر خدمات مالی صورت گیرد.
حواله وارده
حواله وارده به انتقال پول یا دارایی های مالی از یک حساب در خارج از کشور به یک حساب داخلی در کشور مقصد اشاره دارد. این فرآیند شامل دریافت وجه از فرد یا سازمانی در کشور دیگر است که می تواند برای مقاصد متنوعی از جمله پشتیبانی مالی خانواده، دریافت حقوق یا دستمزد از فعالیت های فریلنسری یا بین المللی، بازپرداخت وام، یا سایر انتقالات مالی بین المللی به کار رود. حواله جات ارزی وارده می تواند از طریق سیستم های بانکی، موسسات مالی غیر بانکی مانند صرافی ها یا سیستم های پرداخت الکترونیکی مانند پی پال یا انتقالات سریع پول مانند وسترن یونیون و مانی گرام انجام شود. دریافت این نوع حوالجات ارزی به طور معمول نیازمند ارائه اطلاعات حساب بانکی معتبر و گاهی اوقات مدارک شناسایی و دیگر جزئیات تأیید هویت است.
در حوالههای وارده، انتخاب یک مسیر امن و قابلپیگیری اهمیت زیادی دارد؛ زیرا فرستنده معمولاً در خارج از کشور قرار دارد و گیرنده باید وجه را در ایران دریافت کند. در چنین شرایطی، استفاده از اپلیکیشن انتقال وجه از خارج به ایران میتواند فرآیند ثبت درخواست، ارسال اطلاعات گیرنده، بررسی وضعیت حواله و پیگیری انتقال وجه را سادهتر و شفافتر کند.
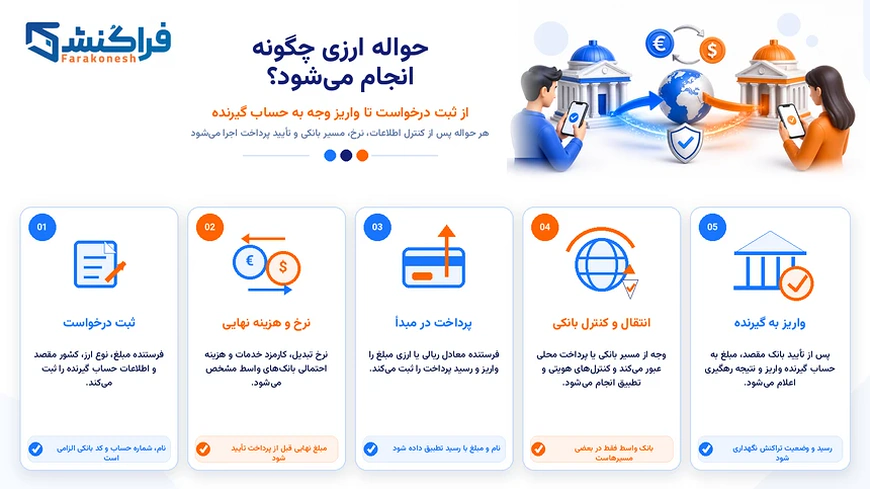
جزئیات انتقال به ارائهدهنده، کشور مبدأ، کشور مقصد، ارز و روش دریافت بستگی دارد؛ اما فرایند معمول حواله شامل مراحل زیر است:
۱. ثبت اطلاعات فرستنده و گیرنده: نام، مشخصات هویتی، کشور، اطلاعات حساب یا روش دریافت وجه وارد میشود.
۲. انتخاب مبلغ و ارز: فرستنده مبلغ پرداختی یا مبلغی را که باید به گیرنده برسد مشخص میکند.
۳. اعلام نرخ و کارمزد: ارائهدهنده نرخ تبدیل، کارمزد، مدت اعتبار قیمت و مبلغ تقریبی یا قطعی دریافتی را نمایش میدهد.
۴. احراز هویت و بررسی پرداخت: ممکن است مدارک هویتی، منشأ وجه، هدف انتقال یا اسناد مرتبط با پرداخت درخواست شود.
۵. تأمین و انتقال وجه: فرستنده مبلغ را از طریق حساب بانکی، کارت، وجه نقد یا روشهای پشتیبانیشده پرداخت میکند.
۶. تسویه با گیرنده: مبلغ به حساب بانکی، کیفپول الکترونیکی یا مرکز دریافت نقدی در کشور مقصد ارسال میشود.
در بعضی مسیرها انتقال مستقیم انجام میشود؛ اما در حوالههای بانکی ممکن است یک یا چند بانک واسطه نیز در فرایند تسویه حضور داشته باشند.
چرا حوالههای شخصی اهمیت دارند؟
حوالهها پول خصوصی مهاجران هستند و نباید با کمک مالی دولتها یا سازمانهای بینالمللی اشتباه گرفته شوند. بااینحال، حجم بالای این انتقالها میتواند بر اقتصاد خانوار و اقتصاد کشور دریافتکننده اثر بگذارد.
مهمترین کاربردها و آثار حواله عبارتاند از:
- تأمین هزینههای روزمره خانواده؛
- پرداخت هزینه درمان و دارو؛
- تأمین شهریه و هزینههای آموزشی؛
- پرداخت اجاره یا خرید و ساخت مسکن؛
- ایجاد پسانداز برای شرایط اضطراری؛
- تأمین سرمایه یک کسبوکار کوچک؛
- افزایش دسترسی خانوارها به خدمات مالی؛
- ورود ارز خارجی به کشور دریافتکننده؛
- کمک به کاهش فشارهای اقتصادی در دورههای بحران.
صندوق بینالمللی پول نیز توضیح میدهد که حوالهها میتوانند نیازهای مشخص خانوارها را پوشش دهند و در برخی کشورها به کاهش فقر و افزایش هزینهکرد برای آموزش، سلامت و مسکن کمک کنند. البته اثر حواله در همه کشورها یکسان نیست. نتیجه نهایی به میزان وابستگی اقتصاد به حواله، نرخ تبدیل ارز، تورم، نحوه مصرف پول و دسترسی خانوادهها به خدمات مالی بستگی دارد.
حوالجات ارزی طبق سرعت و زمان انتقال به چند نوع تقسیم می شوند؟
حوالجات ارزی بر اساس سرعت و زمان انتقال می توانند به سه دسته کلی تقسیم شوند:
حواله های فوری یا آنی
این نوع حواله ها در کمترین زمان ممکن، گاهی اوقات در عرض چند دقیقه یا ساعات، انجام می شوند. سرویس هایی مانند وسترن یونیون، مانی گرام، و برخی از پلتفرم های پرداخت الکترونیکی که امکان انتقال پول آنی را فراهم می کنند، در این دسته قرار می گیرند.
حواله های استاندارد
این حواله ها معمولا ظرف یک تا سه روز کاری انجام می شوند. بسیاری از انتقالات بانکی بین المللی که از طریق سیستم سوئیفت انجام می شوند، به این دسته تعلق دارند. سرعت این نوع انتقالات می تواند بسته به کشورهای مبدأ و مقصد و همچنین نهادهای مالی درگیر متفاوت باشد. برای اینکه بدانید سوئیفت چیست؟ لطفا به سایر مقالات ما مراجعه نمایید.
حواله های با تاخیر
برخی از حواله ها ممکن است به دلایل مختلف از جمله نیاز به بررسی های امنیتی یا اداری، تعطیلات بانکی، یا مسائل مرتبط با تحریم ها و مقررات ارزی، بیشتر از سه روز کاری زمان ببرند. این دسته از حواله ها ممکن است برای انتقالات در شرایط خاص یا از طریق روش هایی که نیازمند فرآیندهای تایید پیچیده تری هستند، مورد استفاده قرار گیرند.
انتخاب نوع حوالجات ارزی بر اساس نیاز به سرعت انتقال، هزینه های مربوطه و اولویت های فردی یا سازمانی انجام می شود.
حواله مستقیم
حواله مستقیم به نوعی از انتقال پول یا دارایی های مالی اشاره دارد که بدون واسطه و مستقیما بین دو حساب بانکی انجام می شود. در این روش، وجوه مستقیما از حساب فرستنده به حساب گیرنده منتقل می شوند، بدون اینکه نیازی به تعامل فیزیکی یا استفاده از خدمات پول نقد باشد. حواله های مستقیم می توانند شامل انتقالات داخلی در یک کشور یا انتقالات بین المللی باشند و اغلب از طریق بانکداری آنلاین یا اپلیکیشن های موبایلی بانک ها انجام می شوند. این روش به دلیل سرعت، امنیت بالا و کاهش هزینه های مرتبط با انتقالات فیزیکی پول، محبوبیت زیادی دارد. حواله های مستقیم برای پرداخت های منظم مانند حقوق و دستمزد، پرداخت قبوض و انتقال وجوه به خانواده یا دوستان در خارج از کشور استفاده می شوند. برای آشنایی با راه های انتقال پول از ایران به خارج، لطفا به مقالات دیگر ما مراجعه نمایید.
حواله غیر مستقیم
حواله غیر مستقیم نوعی از انتقال پول است که بدون ارسال مستقیم وجه بین دو حساب بانکی صورت می گیرد و معمولا از یک یا چند واسطه برای انجام تراکنش استفاده می کند. در این روش، وجوه ابتدا به یک نهاد واسطه مانند یک صرافی، بانک واسط یا سیستم حواله ای مانند وسترن یونیون یا مانی گرام ارسال می شود. سپس این نهاد وجوه را به مقصد نهایی یا به حساب بانکی گیرنده در کشور دیگر منتقل می کند.
حواله های غیر مستقیم می توانند برای دور زدن محدودیت های بانکی، تحریم ها، یا سایر موانع قانونی و مالی مورد استفاده قرار گیرند. این روش ها اغلب هزینه های بیشتری نسبت به حواله های مستقیم دارند و ممکن است زمان بیشتری برای انتقال وجه نیاز داشته باشند، اما در شرایط خاص می توانند راه حل های مفیدی برای انتقال وجه فراهم آورند. حواله های غیر مستقیم برای ارسال پول به ایران یا سایر کشورها یا مناطقی که دسترسی مستقیم بانکی محدودی دارند یا در مواردی که ارسال کننده نیاز به انتقال وجه به صورت نقدی دارد، بسیار رایج هستند.
کارمزد حواله ارزی چقدر است؟
کارمزد حوالجات ارزی می تواند بسیار متغیر باشد و بستگی به چندین عامل دارد، از جمله:
روش انتقال: بانکی، غیر بانکی (مانند صرافی ها یا سیستم های پرداخت الکترونیکی مانند پی پال، وسترن یونیون)، یا حواله های دیجیتالی مانند رمز ارزها.
مبلغ انتقالی: برخی از سرویس ها برای مبالغ بزرگتر، کارمزد ثابت یا درصدی از مبلغ را اعمال می کنند.
کشور مبدأ و مقصد: هزینه های انتقال ممکن است بر اساس مقصد و قوانین محلی متفاوت باشد.
سرعت انتقال: انتخاب هایی که انتقال پول را سریع تر انجام می دهند معمولا هزینه بیشتری دارند.
نحوه دریافت: انتخاب بین دریافت پول نقد، انتقال به حساب بانکی، یا سایر روش ها نیز می تواند بر هزینه تأثیر بگذارد.
کارمزدها می توانند از چند دلار برای انتقالات کوچک تا چندین صد دلار یا درصد قابل توجهی از مبلغ انتقالی برای مبالغ بزرگ تغییر کنند.
نکته مهمی که هنگام ارسال حواله ارزی باید در نظر گرفت، محدودیتهای قانونی و بانکی مرتبط با انتقال وجه از خارج به داخل کشور است. این محدودیتها بسته به کشور مبدأ، مبلغ انتقالی، نوع ارز و روش حواله متفاوت است. به همین دلیل توصیه میشود پیش از اقدام، از سقف انتقال پول از خارج به ایران مطلع شوید تا با آگاهی کامل نسبت به انتخاب بهترین روش انتقال اقدام کنید و از بروز مشکلات احتمالی جلوگیری شود.
چه مدارکی برای حواله ارزی لازم است؟
مدارک لازم برای حواله ارزی می تواند بسته به سرویس دهنده و قوانین کشور مبدأ و مقصد متفاوت باشد. با این حال، موارد زیر معمولا ضروری هستند:
شناسنامه یا کارت شناسایی معتبر: گذرنامه، کارت ملی، یا گواهینامه رانندگی برای تایید هویت فرستنده.
اطلاعات کامل گیرنده: نام کامل، آدرس دقیق، و شماره تلفن گیرنده.
اطلاعات بانکی گیرنده: شماره حساب بانکی گیرنده، نام بانک، و در صورت نیاز، کدهای حواله سوئیفت مانند BIC/SWIFT یا IBAN.
مبلغ انتقالی: مشخص کردن دقیق مبلغی که قصد انتقال آن را دارید.
هدف از انتقال: برخی از موسسات مالی ممکن است دلیل انتقال پول را جویا شوند، مثلا پشتیبانی مالی خانواده، هزینه های تحصیلی، یا پرداخت قرارداد.
مدارک مرتبط با منبع وجوه: در برخی موارد، خصوصا برای مبالغ بزرگ، ممکن است از شما خواسته شود تا منبع پول (مثل فیش حقوقی، قرارداد کار، یا سند فروش املاک) را اثبات کنید.
قبل از انجام هرگونه حواله، لطفا به منظور دریافت راهنمایی های لازم، با کارشناسان ما در فراکنش تماس بگیرید تا بهترین، مقرون به صرفه ترین و سریع ترین روش ممکن برای انجام حواله ارزی مورد نظرتان، به شما پیشنهاد گردد.
چه متقاضیانی نیازمند حواله های دلاری می باشند؟
همه متقاضیانی که برای تحصیل و یا سرمایه گذاری و یا هر هدف دیگری به کشورهای دیگر مهاجرت می کنند و نیازمند دریافت پول از کشور خود می باشند، به دریافت و یا ارسال حواله های ارزی نیاز دارند. در ادامه به ارائه توضیحات لازم در مورد متقاضیانی می پردازیم که به حواله های ارزی برای زندگی و اقامت در یک کشور خارجی سر و کار دارند.
دانشجویان برای اخذ پذیرش مقاله های خود در مجلات خارجی
بسیاری از دانشجویان و محققان برای ارسال و انتشار مقاله های علمی تحقیقی خود در مجلات و ژورنال های علمی جهان باید هزینه های چاپ و انتشار این مقاله ها را پرداخت کنند. بسیاری از این مجلات هزینه ها را بر اساس دلار دریافت می کنند. در واقع هزینه های پردازش مقاله های علمی، هزینه های داوری، هزینه های چاپ مقاله ها، هزینه های ثبت نام مقاله ها و دیگر هزینه های رایج برای دانشجویان و محققان باید به صورت حواله های دلاری پرداخت شود.
محققان و پژوهشگران برای شرکت در کنفرانس های علمی
پژوهشگران و محققان برای شرکت در کنفرانس های علمی و ارائه مقاله های پژوهشی نیازمند پرداخت هزینه های شرکت در این کنفرانس ها و بررسی مقاله های علمی می باشند که این هزینه ها باید به صورت حواله های دلاری پرداخت شوند.
دانشجویان برای تأمین هزینه های تحصیل و زندگی در کشورهای دیگر
بسیاری از دانشجویان که برای تحصیل در دانشگاه های اروپایی، کانادا، استرالیا و کشورهای آسیایی اقدام کرده اند، نیازمند دریافت پول از طرف خانواده و یا منابع مالی از کشور خود می باشند. انتقال ارز از طریق حواله های دلاری و به واحد پول کشور مقصد از دیگر کاربردهای حواله های دلاری است.
سرمایه گذاران برای تأمین سرمایه لازم برای راه اندازی کسب و کار در کشورهای دیگر
سرمایه گذارانی که قصد سرمایه گذاری در کشورهای خارجی را دارند و یا به دلیل راه اندازی کسب و کارهای تجاری نیاز به انتقال سرمایه لازم به کشور خارجی را دارند، باید از طریق حواله های دلاری این سرمایه را به کشور مقصد منتقل کنند.
قوانین حواله دلار
متقاضیان برای نقل و انتقال حواله های ارزی و مبادلات ارزی باید قوانین و مقررات مربوط به این حوزه حقوقی را رعایت کنند. در صورت عدم توجه به قوانین حواله های دلاری متقاضیان با خسارت های مالی و گاه کیفری مواجه می شوند. برخی از قوانین حواله های ارزی عبارت است از:
- متقاضی به عنوان فرستنده حواله های دلاری باید همه هزینه ها و کارمزدهای ارسال، اصلاح و یا پیگری را پرداخت کند.
- متقاضی در صورت اعلام حواله مجدد باید کارمزدهای مربوط را پرداخت کند.
- متقاضی برای ارسال حواله های شرکتی بر اساس درخواست بانک موظف به ارائه پیش فاکتور و دیگر مدارک به صرافی های معتبر می باشد.
- در صورتی که حواله های دلاری تا پایان وقت قانونی بانک تسویه شود، به عنوان حواله قطعی محسوب می شود.
- در صورتی که متقاضی دارای وجه ریالی حواله باشد، فقط به نرخ روز با متقاضی محاسبه می شود.
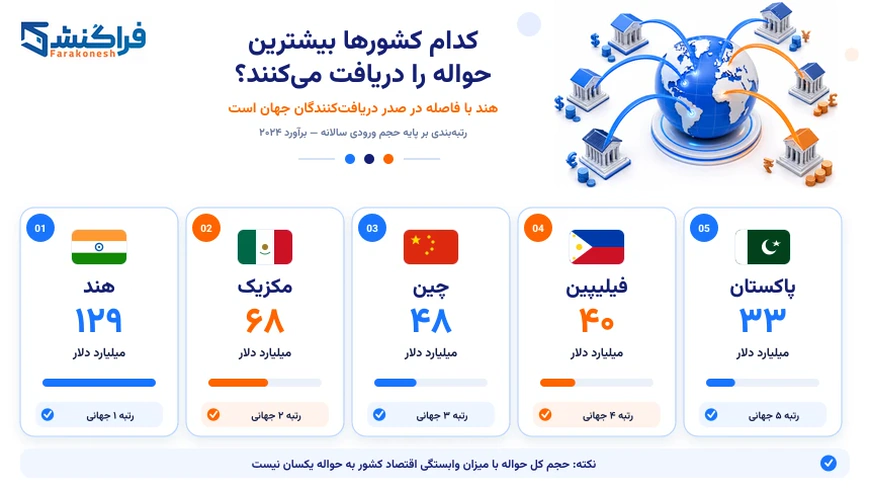
مقایسه کشورهای دریافتکننده حواله به دو روش انجام میشود:
- مبلغ کل حواله دریافتی؛
- سهم حواله از تولید ناخالص داخلی کشور.
بر اساس برآورد بانک جهانی برای سال ۲۰۲۴، پنج کشور دارای بیشترین مبلغ حواله ورودی عبارتاند از:
رتبه | کشور | حواله دریافتی |
۱ | هند | ۱۲۹ میلیارد دلار |
۲ | مکزیک | ۶۸ میلیارد دلار |
۳ | چین | ۴۸ میلیارد دلار |
۴ | فیلیپین | ۴۰ میلیارد دلار |
۵ | پاکستان | ۳۳ میلیارد دلار |
این رتبهبندی فقط حجم اسمی حواله را نشان میدهد. ممکن است کشوری مبلغ کمتری دریافت کند، اما اقتصاد آن وابستگی بیشتری به حواله داشته باشد.
در همان برآورد، حوالههای ورودی معادل حدود ۴۵ درصد تولید ناخالص داخلی تاجیکستان، ۳۸ درصد تونگا، ۲۷ درصد نیکاراگوئه، ۲۷ درصد لبنان و ۲۶ درصد ساموآ بودهاند. بنابراین، برای بررسی اهمیت حواله در یک اقتصاد، مبلغ کل و سهم آن از تولید ناخالص داخلی باید همزمان بررسی شوند.
چه مجموعههایی حواله بینالمللی انجام میدهند؟
بازار حواله فقط در اختیار بانکها نیست. چند گروه مختلف در انتقال پول بین کشورها فعالیت میکنند:
روش یا ارائهدهنده | نحوه دریافت | مزیت اصلی | محدودیت احتمالی |
فراکنش | ثبت سفارش در پنل | کمترین کارمزد و در کمترین زمان | بدون محدودیت |
بانکها | واریز به حساب بانکی | مناسب برای پرداختهای رسمی و مستند | احتمال وجود بانک واسطه و هزینه بیشتر |
اپراتورهای انتقال پول | حساب بانکی یا دریافت نقدی | دسترسی گسترده و امکان دریافت حضوری | تفاوت کارمزد و نرخ در مسیرهای مختلف |
فینتکها و سرویسهای آنلاین | حساب بانکی، کارت یا کیفپول | ثبت آنلاین، رهگیری و شفافیت بیشتر | محدودیت کشور، ارز یا احراز هویت |
کیفپولهای موبایلی | کیفپول یا حساب موبایلی | سرعت و دسترسی آسان در مسیرهای پشتیبانیشده | پوشش محدود در بعضی کشورها |
| | | | |
حواله وسترن یونیون ، MoneyGram و Ria از شناختهشدهترین اپراتورهای انتقال پول هستند. در کنار آنها، سرویسهایی مانند Wise و سایر فینتکها امکان ثبت و پیگیری آنلاین انتقال را فراهم کردهاند. انتخاب میان این روشها فقط نباید بر اساس نام شرکت انجام شود. کشور مبدأ و مقصد، ارز، مبلغ، زمان تسویه، روش دریافت و هزینه نهایی در هر مسیر متفاوت است.
هزینه واقعی حواله چگونه محاسبه میشود؟
هزینه حواله فقط همان عددی نیست که با عنوان «کارمزد» نمایش داده میشود. هزینه واقعی میتواند از چند بخش تشکیل شود:
هزینه واقعی حواله = کارمزد مستقیم + حاشیه نرخ تبدیل + هزینه واسطهها + هزینه احتمالی دریافت در مقصد
مهمترین اجزای هزینه عبارتاند از:
- کارمزد ثابت ثبت انتقال؛
- کارمزد درصدی بر اساس مبلغ؛
- اختلاف نرخ ارائهدهنده با نرخ میانی بازار؛
- هزینه بانکهای واسطه؛
- هزینه بانک یا مرکز پرداخت در مقصد؛
- هزینه استفاده از کارت یا روش تأمین وجه؛
- هزینه تبدیل مجدد ارز در حساب گیرنده.
به همین دلیل، انتقال و نقد کردن درآمد ارزی «بدون کارمزد» الزاماً ارزانترین انتخاب نیست. ممکن است ارائهدهنده کارمزد مستقیم دریافت نکند، اما نرخ تبدیل ضعیفتری اعمال کند.
مطابق گزارش هزینه حواله بانک جهانی در سهماهه سوم ۲۰۲۵، متوسط جهانی هزینه ارسال ۲۰۰ دلار حدود ۶٫۳۶ درصد بوده است. متوسط هزینه حواله دیجیتال ۴٫۵۹ درصد و حواله غیردیجیتال ۷٫۳۰ درصد گزارش شده است.
در همان دوره، متوسط هزینه ارسال ۵۰۰ دلار حدود ۴٫۰۸ درصد بوده است. این اختلاف نشان میدهد کارمزدهای ثابت معمولاً سهم بیشتری از انتقالهای کوچک را مصرف میکنند.
چگونه یک سرویس حواله را مقایسه کنیم؟
برای مقایسه ارائهدهندگان، فقط درصد کارمزد را بررسی نکنید. موارد زیر باید پیش از پرداخت مشخص باشند:
- نرخ تبدیل قابل اجرا؛
- اختلاف نرخ با نرخ مرجع بازار؛
- تمام کارمزدهای ثابت و درصدی؛
- مبلغ نهایی دریافتی در مقصد؛
- ارز حساب گیرنده؛
- مدت اعتبار نرخ اعلامشده؛
- زمان تقریبی انجام انتقال؛
- روش دریافت وجه؛
- امکان رهگیری سفارش؛
- شرایط لغو یا بازگشت وجه؛
- مدارک موردنیاز؛
- محدودیت مبلغ یا کشور مقصد.
بهترین معیار مقایسه، مبلغی است که گیرنده پس از کسر تمام هزینهها دریافت میکند.
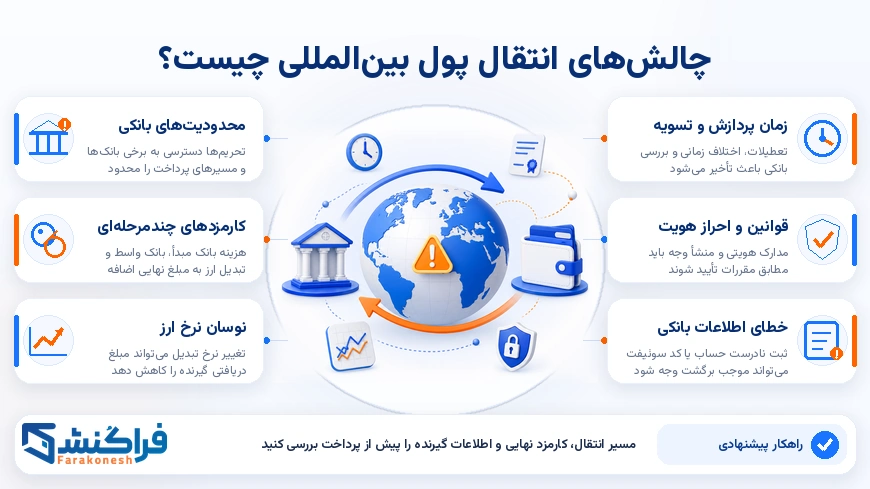
چالشهای انتقال پول بینالمللی چیست؟
با وجود توسعه بانکداری و فینتک، حوالههای بینالمللی همچنان با چند مشکل اصلی روبهرو هستند:
دسترسی نداشتن به حساب بانکی
بعضی گیرندگان حساب بانکی ندارند یا در مناطقی زندگی میکنند که دسترسی به شعب بانکی و اینترنت محدود است. به همین دلیل، دریافت نقدی هنوز در بسیاری از کشورها اهمیت دارد.
تفاوت مقررات کشورها
قوانین احراز هویت، کنترل ارز، مالیات، مبارزه با پولشویی و محدودیتهای انتقال در کشورها یکسان نیستند. مسیری که برای یک کشور فعال است ممکن است برای کشور دیگری قابل استفاده نباشد.
حضور بانکهای واسطه
در حواله بانکی ممکن است وجه از چند بانک عبور کند. هر واسطه میتواند زمان پردازش یا هزینه انتقال را افزایش دهد.
نوسان نرخ ارز
اگر نرخ در زمان ثبت سفارش تثبیت نشده باشد، تغییر بازار میتواند مبلغ نهایی دریافتی را کاهش یا افزایش دهد.
شفاف نبودن هزینهها
برخی ارائهدهندگان کارمزد را جداگانه اعلام میکنند و برخی دیگر بخشی از هزینه را داخل نرخ تبدیل قرار میدهند. در این شرایط، مقایسه صرفاً بر اساس کارمزد اعلامی نتیجه دقیقی ندارد.
بررسیهای بانکی و تطبیق
ناقص بودن نام گیرنده، مغایرت اطلاعات حساب، نامشخص بودن هدف پرداخت یا نیاز به بررسی منشأ وجه میتواند باعث توقف یا تأخیر حواله شود. در انتقالهایی که از وسترن یونیون انجام میشوند، آشنایی با دلایل هولد شدن حواله وسترن یونیون میتواند به بررسی علت توقف تراکنش و پیگیری وضعیت آن کمک کند.
امنیت حواله و خطر کلاهبرداری
حوالههای بانکی و انتقالهای نقدی معمولاً پس از پرداخت بهسادگی قابل بازگشت نیستند. کمیسیون تجارت فدرال آمریکا هشدار میدهد که انتقال پول به فرد ناشناس میتواند مشابه ارسال وجه نقد باشد؛ زیرا کلاهبردار ممکن است پول را سریع دریافت کند و امکان بازگرداندن آن وجود نداشته باشد.
برای انتقال پول به آمریکا و کاهش خطر، این موارد را رعایت کنید:
- فقط از ارائهدهنده قابلشناسایی و معتبر استفاده کنید.
- نام، شماره حساب، IBAN و سایر اطلاعات گیرنده را دوباره بررسی کنید.
- تغییر ناگهانی اطلاعات حساب یک فاکتور را از مسیر ارتباطی مستقل تأیید کنید.
- برای فردی که هویت او مشخص نیست پول ارسال نکنید.
- به درخواستهای همراه با تهدید، فشار یا مهلت غیرعادی اعتماد نکنید.
- برای دریافت جایزه، استخدام، آزادسازی ارث یا حل یک مشکل ادعایی پول واریز نکنید.
- نرخ، کارمزد و مبلغ نهایی را پیش از پرداخت دریافت کنید.
- شماره پیگیری، پیشفاکتور و رسید انتقال را نگه دارید.
- در صورت مشاهده کلاهبرداری، بلافاصله با بانک یا ارائهدهنده تماس بگیرید.
درخواست مدرک هویتی یا منشأ وجه لزوماً نشانه مشکل نیست. ارائهدهندگان مالی موظفاند متناسب با سطح ریسک، مشتری و هدف تراکنش را بررسی کنند. راهنمای FATF برای خدمات انتقال پول نیز بر احراز هویت، نگهداری سوابق، نظارت بر تراکنشها و کنترل فعالیت نمایندگان تأکید دارد.
حواله به ایران یا از ایران چه شرایطی دارد؟
دسترسی به مسیرهای انتقال پول برای کاربران ایرانی ممکن است تحت تأثیر کشور مبدأ، کشور مقصد، نوع ارز، قوانین ارائهدهنده و محدودیتهای بانکی قرار بگیرد. بنابراین، نباید پیش از بررسی امکان انجام سفارش و دریافت پیشفاکتور، وجهی واریز شود.
برای ثبت حواله مرتبط با ایران بهتر است اطلاعات زیر از ابتدا مشخص باشند:
- کشور فرستنده و گیرنده؛
- مبلغ و ارز پرداخت؛
- ارز قابل دریافت در مقصد؛
- نام کامل صاحب حساب؛
- اطلاعات حساب یا روش دریافت؛
- هدف انتقال؛
- منشأ وجه؛
- مهلت موردنیاز برای تسویه؛
- مبلغ دقیق موردانتظار گیرنده؛
- اسناد مرتبط مانند فاکتور یا نامه پذیرش.
در پرداخت شهریه، اجاره، فاکتور یا هزینه ثبتنام، باید مشخص شود که گیرنده مبلغ دقیق میخواهد یا امکان کسر کارمزد وجود دارد. حتی کسری جزئی میتواند باعث ناقص ماندن پرداخت شود.
آینده صنعت حواله چگونه خواهد بود؟
آینده حوالههای بینالمللی به سمت خدمات دیجیتال، شفافیت بیشتر، پردازش سریعتر و اتصال بهتر شبکههای پرداخت حرکت میکند. دیجیتالیشدن میتواند هزینه عملیات، وابستگی به شعب فیزیکی و زمان پردازش را کاهش دهد.
گزارش IFAD درباره دیجیتالیشدن حوالهها مزایایی مانند کاهش هزینه، افزایش سرعت، امکان رهگیری، دسترسی بهتر و توسعه شمول مالی را برای حوالههای دیجیتال مطرح میکند.
بااینحال، خدمات آنلاین تمام مشکلات را حل نمیکنند. تفاوت مقررات، تبدیل ارز، نبود ارتباط مستقیم میان شبکههای پرداخت و وابستگی برخی گیرندگان به پول نقد همچنان باقی است. بانک تسویههای بینالمللی نیز محدود بودن قابلیت همکاری میان شبکهها و تفاوت ساختارهای قانونی و نهادی کشورها را از موانع اصلی پرداختهای فرامرزی میداند.
مهمترین روندهای آینده عبارتاند از:
- اتصال شبکههای پرداخت سریع کشورهای مختلف؛
- افزایش استفاده از کیفپولهای موبایلی؛
- نمایش شفافتر نرخ و هزینه نهایی؛
- گسترش رهگیری لحظهای تراکنش؛
- استفاده از فناوری برای احراز هویت و کنترل ریسک؛
- افزایش رقابت میان بانکها و فینتکها؛
- کاهش تدریجی وابستگی به وجه نقد؛
- بهبود استانداردهای تبادل اطلاعات بانکی؛
- توسعه خدمات مالی برای افراد فاقد حساب بانکی.
با وجود این تغییرات، نمایندگان حضوری و روشهای نقدی در کشورهایی که دسترسی دیجیتال یا بانکی محدود است همچنان نقش خواهند داشت.
چرا شرکت فراکنش را برای انجام خدمات پرداختهای ارزی انتخاب میکنیم؟
انتقال پول بینالمللی به انتخاب مسیر مناسب، بررسی اطلاعات گیرنده، اعلام نرخ دقیق و پیگیری تا زمان تأیید نهایی نیاز دارد. فراکنش با بررسی کشور مقصد، ارز، مبلغ، هدف پرداخت و مهلت تسویه، شرایط سفارش را پیش از واریز وجه مشخص میکند.
مهمترین مزایای استفاده از خدمات فراکنش عبارتاند از:
- پشتیبانی ۲۴ساعته در هفت روز هفته؛
- پیگیری مداوم سفارش تا دریافت نتیجه نهایی؛
- بیش از ۹ سال سابقه فعالیت در حوزه خدمات بینالمللی؛
- انجام بسیاری از سفارشها در کمتر از ۵ ساعت تا یک روز کاری، متناسب با نوع خدمت و شرایط بانک مقصد؛
- پشتیبانی از ارزهای متنوع مانند دلار، یورو، پوند و سایر ارزهای بینالمللی؛
- امکان انجام پرداخت در کشورهای اروپایی، آمریکایی و آسیایی؛
- اعلام نرخ تبدیل، کارمزد و مبلغ نهایی پیش از پرداخت؛
- استفاده از حسابهای رسمی و فعال خارجی متناسب با نوع سفارش؛
- بررسی اطلاعات حساب، فاکتور و مشخصات گیرنده پیش از انتقال؛
- ارائه رسید و اطلاعات قابلپیگیری پس از انجام سفارش؛
- امکان انجام پرداخت شهریه، اپلیکیشنفی، خرید خارجی، پرداخت فاکتور و حواله ارزی؛
- انتخاب مسیر مناسب بر اساس کشور، ارز، مبلغ و مهلت پرداخت؛
- همراهی با مشتری در صورت نیاز به اصلاح اطلاعات یا پیگیری سفارش.
سرعت نهایی هر حواله به کشور، بانک مقصد، روزهای کاری، کامل بودن اطلاعات و بررسیهای بانکی بستگی دارد. به همین دلیل، بهتر است پرداختهای دارای مهلت برای روزهای پایانی باقی نمانند.
جمعبندی
حواله ارزی به انتقال پول از یک کشور به کشور دیگر گفته میشود و رایجترین شکل آن، ارسال بخشی از درآمد مهاجران به خانواده در کشور مبدأ است. این انتقالها اکنون یکی از بزرگترین جریانهای مالی جهان محسوب میشوند و در بسیاری از کشورها نقش مهمی در تأمین هزینههای خانوار و ورود ارز خارجی دارند.
بانکها، اپراتورهای انتقال پول، فینتکها، کیفپولهای موبایلی و نمایندگان حضوری مسیرهای متفاوتی برای انجام حواله ارائه میکنند. انتخاب مناسب باید بر اساس نرخ تبدیل، تمام کارمزدها، مبلغ نهایی دریافتی، زمان تسویه، روش دریافت و اعتبار ارائهدهنده انجام شود.
توسعه خدمات دیجیتال، امکان کاهش هزینه و افزایش سرعت حوالهها را فراهم کرده است؛ اما امنیت، احراز هویت، شفافیت نرخ و رعایت مقررات همچنان بخشهای اصلی هر انتقال بینالمللی هستند.
سوالات متداول
حواله ارزی چقدر زمان میبرد؟
زمان لازم برای انجام حواله ارزی می تواند بسته به روش انتقال، کشورهای مبدأ و مقصد، و نهاد مالی درگیر متفاوت باشد. حواله های فوری ممکن است در عرض چند دقیقه تا چند ساعت انجام شوند، در حالی که حواله های بانکی ممکن است چند روز کاری زمان ببرند.
آیا حواله ارزی امن است؟
بله، حواله ارزی از طریق نهادهای مالی معتبر و سیستم های پرداخت شناخته شده امن است.
کارمزد حواله ارزی چقدر است؟
کارمزد حواله ارزی می تواند بسته به ارائه دهنده خدمات، مبلغ انتقال، کشورهای مبدأ و مقصد، و روش انتقال متفاوت باشد.
چه مدارکی برای ارسال یک حواله ارزی نیاز است؟
معمولا نیاز به ارائه مدارک شناسایی معتبر، اطلاعات کامل گیرنده، و ممکن است اطلاعات مربوط به منبع وجه یا هدف از انتقال وجود داشته باشد.
چگونه می توان از امنیت حواله ارزی اطمینان حاصل کرد؟
برای اطمینان از امنیت حواله ارزی، توصیه می شود که فقط از نهادهای مالی معتبر و شناخته شده استفاده کنید، از اشتراک گذاری اطلاعات حساب با افراد نامعتبر خودداری کنید، و همیشه رسیدها و مستندات تراکنش را نگه دارید.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.