سقف انتقال پول برای ایرانیان مقیم خارج از کشور
افراد ایرانی که در خارج از کشور زندگی میکنند، میتوانند بر اساس نوع تراکنش خود مبالغ زیر را به ایران ارسال کنند:
| نوع تراکنش | حداکثر مبلغ مجاز (یورو) | معادل تقریبی (دلار آمریکا) |
|---|
| واریز به حساب بانکی ایرانی | تا ۲۵۰۰ یورو در ماه | حدود ۳۰۰۰ دلار |
| خرید ملک یا سرمایهگذاری در ایران | تا ۷۵۰۰ یورو در ماه | حدود ۹۰۰۰ دلار |
| کمک مالی به خانواده (پشتیبانی خانوادگی) | تا ۱۰٬۰۰۰ یورو در ماه | حدود ۱۲٬۰۰۰ دلار |
نکته مهم: مبالغ بالاتر تنها در صورتی مجاز است که مدارک رسمی مانند قرارداد، گواهی درآمد یا مجوز بانکی ارائه شود.
سقف انتقال پول از خارج به ایران برای افراد غیرایرانی
افراد غیرایرانی نیز میتوانند مبالغی به ایران ارسال کنند، اما سقف آن نسبت به افراد ایرانی کمتر است. این محدودیتها بهمنظور کنترل مبادلات ارزی و جلوگیری از فعالیتهای مشکوک مالی در نظر گرفته شدهاند.
| نوع تراکنش | سقف مجاز (یورو) | معادل دلاری |
|---|
| واریز به حساب بانکی در ایران | ۱۰۰۰ یورو در ماه | ۱۲۰۰ دلار |
| خرید ملک یا دارایی | ۲۵۰۰ یورو در ماه | ۳۰۰۰ دلار |
| ارسال کمک یا هدیه خانوادگی | ۵۰۰۰ یورو در ماه | ۶۰۰۰ دلار |
سقف انتقال پول از کشورهای مختلف به ایران
قوانین خروج ارز و سقف انتقال پول از خارج به ایران در تمام دنیا یکدست و یکسان نیست؛ هر کشور بر اساس سیاستهای داخلی و نهادهای نظارتی خود، فیلتر متفاوتی برای ارسال پول به ایران دارد. در این بخش، شرایط انتقال ارز از کشورهای مختلف را بررسی میکنیم. توجه داشته باشید که این محدودیتها برای حوالههای معمولی و بانکی صادق هستند، اما فراکنش این سدها را برداشته است و هیچ محدودیتی برای انتقال پول از کشورهای مختلف به ایران در مسیر کاربران ما وجود ندارد.
آلمان و کشورهای حوزه یورو
اگر در آلمان یا بقیه کشورهای عضو اتحادیه اروپا زندگی میکنید، باید بدانید که سیستمهای مالی این کشورها روی ارسال پول به ایران حساسیت زیادی دارند. در بیشتر موارد، جابجا کردن مبالغ شخصی بین ۲,۵۰۰ تا ۵,۰۰۰ یورو بدون نیاز به کاغذبازی و ارائه مدارک خاص انجام میشود؛ اما به محض اینکه مبلغ از ۱۰,۰۰۰ یورو بالاتر برود، سیستم بانکی به صورت خودکار ترانسفر را زیر ذرهبین قرار میدهد و مراجع مالی از فرستنده مدارکی میخواهند تا ثابت کند این پول از کجا آمده است.
سقف انتقال پول از کانادا به ایران
در کانادا تمام صرافیها و شرکتهای واسطه انتقال پول زیر نظر مستقیم سازمان فینتراک (FINTRAC) کار میکنند و مجبور هستند مبالغ بالا یا جابجاییهای مشکوک را به دولت گزارش دهند. معمولا ارسال پول برای مخارج شخصی بین ۵,۰۰۰ تا ۱۰,۰۰۰ دلار کانادا روال سادهای دارد و سریع انجام میشود، اما برای مبالغ بیشتر از این، معمولا باید مدارکی مثل فیش حقوقی، برگه مالیات سالانه یا اسناد بانکی ارائه شود. در بیشتر صرافیهای سنتی، سقف معمولی که در بازار جابجا میشود حدود ۲۰,۰۰۰ تا ۴۰,۰۰۰ دلار کانادا است.
سقف انتقال پول از آمریکا و انگلیس به ایران
ایالات متحده و انگلستان سختترین قوانین مالی دنیا را دارند و بهطور ویژه روی گردش پول نظارت میکنند. قوانین سازمان اوفک (OFAC) در آمریکا و مقررات افسیای (FCA) در انگلیس باعث شدهاند که بانکها و برنامههای معروفی مثل پیپال و وایز به هیچ عنوان بهصورت مستقیم با ایران همکاری نکنند؛ به همین خاطر، ارسال پول به ایران همیشه از طریق صرافیهای واسطه انجام میشود و در بازار صرافیهای سنتی، سقفهای معمولی در حدود ۵۰,۰۰۰ دلار آمریکا یا ۴۰,۰۰۰ پوند انگلیس دیده میشود.
سقف انتقال پول ازاسترالیا به ایران
در استرالیا نیز ردگیری و نظارت بر تراکنشهای مالی توسط سازمان آستراک (AUSTRAC) انجام میشود و خروج مبالغ بالا از کشور بهطور کامل رصد خواهد شد. در بیشتر صرافیهای قدیمی و سنتی، ارسال مبالغ تا حدود ۴۵,۰۰۰ دلار استرالیا بهعنوان یک سقف معمولی شناخته میشود و اگر کسی بخواهد رقمی بالاتر از این بفرستد، باید مدارکی مثل فیش حقوقی، سند فروش ملک یا مدارک مالیاتی را تحویل صرافی دهد.
سقف انتقال پول از دبی به ایران
امارات یکی از اصلیترین و پررفتوآمدترین مراکز مالی منطقه برای ایرانیها است و حجم زیادی از حوالهها از این مسیر عبور میکند. صرافیهای رسمی در دبی و ابوظبی برای افراد عادی حوالههای روزانه تا حدود ۵۰,۰۰۰ درهم را بدون نیاز به بررسیهای طولانی و تشریفات اداری انجام میدهند، اما برای مبالغ بالاتر حتما اسناد مربوط به منبع و صاحب پول را میخواهند.
سقف انتقال پول از ترکیه به ایران
ترکیه به دلیل همسایگی با ایران و حضور زیاد مهاجران ایرانی، یکی از شلوغترین مسیرهای جابجایی پول به شمار میرود. بانکهای معروف این کشور مثل زراعت بانک و صرافیهای محلی، برای مبالغ بالاتر از ۱۰,۰۰۰ دلار معمولا مدارکی مثل فیش حقوقی، سند فروش خانه، برگه مالیات یا فاکتورهای گمرکی را درخواست میکنند تا معلوم شود منبع پول چیست.
سقف انتقال پول از عراق به ایران
سقف انتقال پول از عراق به ایران نیز بر اساس روش انتقال متفاوت است. در حوالههای بانکی و رسمی، انتقال مبالغ بالا معمولاً نیازمند بررسی اطلاعات مالی و تأیید بانک است؛ اما در روشهای رایج حواله ارزی، معمولاً مبالغ تا حدود ۱۰ هزار دلار در هر تراکنش بدون پیچیدگیهای زیاد انجام میشود و برای مبالغ بالاتر ممکن است مدارک بیشتری درخواست شود.
برای انتقال مبالغ بزرگتر از عراق به ایران، استفاده از خدمات حوالهای معتبر میتواند گزینه مناسبتری باشد؛ زیرا امکان بررسی سقف انتقال، زمان انجام و هزینهها قبل از ثبت سفارش وجود دارد.
کشورهای حوزه خلیج فارس (عمان، قطر و کویت)
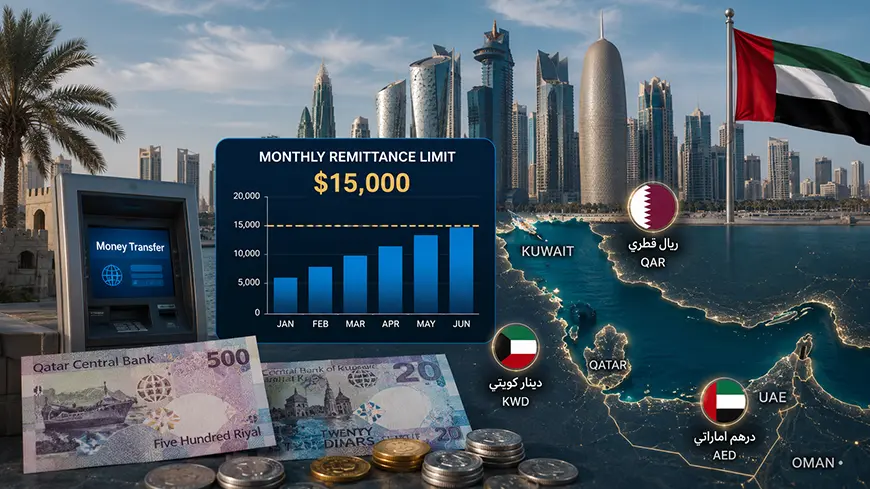
کشورهای عمان، قطر و کویت به دلیل ارزش بسیار بالای پول ملی خود، کنترلهای سختی روی خروج ارز دارند. در بیشتر موارد، افراد خارجی برای ارسال مبالغی بیشتر از حدود ۱۵,۰۰۰ دلار آمریکا در ماه باید مدارک شغلی، میزان درآمد و دلیل انتقال پول را به صورت شفاف اعلام کنند تا جلوی گردش پولهای غیرقانونی گرفته شود. در مقابل ارزهای قدرتمند این کشورها، برخی واحدهای پولی به دلیل تورم، بیثباتی اقتصادی و کاهش قدرت خرید در فهرست ضعیفترین ارزهای جهان قرار گرفتهاند؛ موضوعی که میتواند بر نرخ تبدیل و مبلغ نهایی حوالههای بینالمللی تأثیر بگذارد.
چین و مالزی
در چین سازمان سیف (SAFE) و در مالزی بانک مرکزی این کشور (BNM) کنترل کاملی روی خروج ارز دارند. در اکثر مواقع، اشخاص خارجی با یک سقف سالانه در حدود ۵۰,۰۰۰ دلار آمریکا برای خارج کردن سرمایه مواجه هستند و برای جابجا کردن مبالغ بیشتر باید مدارک و مجوزهای اضافی بگیرند که این روال گاهی کار را طولانی و معطل میکند.
راهکارهای عملی بالا بردن سقف انتقال پول از کشورهای مختلف به ایران
ارسال مبالغ سنگین به ایران روال خاص خود را دارد. در این میان، اگر بیگدار به آب بزنید، بانکها حساب شما را بهعنوان پولشویی مسدود میکنند. خوشبختانه، برای اینکه سرمایه شما بدون معطلی و کاملا قانونی به مقصد برسد، نیازی به کارهای پیچیده نیست؛ فقط کافی است چند ترفند ساده و کاربردی را مو به مو اجرا کنید.
خرد کردن مبالغ و واریز مرحلهای (Split Transfers)
یک روش مرسوم و بسیار ساده برای عبور از سقفهای محدود بانکی، این است که کل پول به چند بخش کوچکتر تقسیم شود و با فاصله زمانی مشخص (مثلا در چند ماه پشت سر هم) ارسال گردد. هدف اصلی در این ترفند این است که مبلغ هر حواله همیشه پایینتر از مرز حساسیت بانکهای خارجی (مانند مرز ۱۰,۰۰۰ یورو در کل اروپا) نگه داشته شود. با این کار، سیستمهای کامپیوتری بانکها حساس نمیشوند، روی تراکنش برچسب فعالیت مشکوک یا پولشویی نمیزنند و در نتیجه، حساب بانکی در کشور مبدأ با خطرهایی مثل قفل شدن، بلوکه شدن یا بازخواستهای طولانیمدت روبهرو نخواهد شد.
ارائه مدرک برای اثبات قانونی بودن پول (Proof of Funds)
اصلیترین، محکمترین و معتبرترین راه قانونی برای اینکه امکان جابجایی مبالغ سنگین و میلیاردی وجود داشته باشد، این است که منبع درآمد کاملا روشن شود و با مدرک نشان داده شود که این پول از یک مسیر درست به دست آمده است. وقتی مدارک رسمی و مشخصی مثل فیش حقوقی، برگه تاییدیه مالیات سالانه، فاکتورهای رسمی خریدوفروش تجاری یا سند تاییدشده فروش ملک و ماشین در خارج از کشور به صرافی یا موسسه مالی ارائه میشود، هرگونه شک و شبههای از بین میرود.
استفاده از خدمات بدون سقف در فراکنش
از همه روشها سادهتر، سریعتر و مطمئنتر، استفاده از راهکارهای اختصاصی فراکنش است. وقتی میگوییم خدمات انتقال وجه در فراکنش هیچ سقفی ندارد، یعنی مجموعه ما به دلیل دسترسی به حسابهای شرکتی متعدد در کشورهای مختلف و تسلط بر راههای متنوع کار، توانایی اجرایی برای جابجا کردن هر حجم پولی را دارد و از طرف خود، محدودیتی روی مبلغ حواله نمیگذارد. البته، این روال اصلا به معنی دور زدن یا نادیده گرفتن قوانین بینالمللی نیست؛ بلکه برعکس، کارشناسان ما در این مجموعه تمام کارهای پیچیده مربوط به احراز هویت و بررسی قوانین ضد پولشویی را به طور کامل بر عهده میگیرند و جلو میبرند.
سقف انتقال وجه از خارج به ایران از طریق فراکنش
ما در فراکنش، درباره سقف انتقال پول از طریق صرافی، اعلام می کنیم که برای انتقال پول از طریق خدمات ما "سقف وجود ندارد". این به چه معناست؟
منظور از "عدم وجود سقف" این است که ما محدودیتی برای حجم مبالغ انتقالی مشتریان خود قائل نیستیم و توانایی پردازش و انتقال مبالغ بالا را داریم. فراکنش از طریق شبکه های گسترده و روش های متنوع خود (که شامل حساب های شرکتی در کشورهای مختلف، استفاده از رمزارزها در حجم بالا، یا شبکه های حواله ای امن و مدیریت شده است) قادر به جابجایی پول در مقیاس های مختلف است.
البته، توجه داشته باشید که "عدم وجود سقف" به این معنی نیست که انتقال کاملا بدون محدودیت قانونی یا نظارتی است. همچنان قوانین AML/KYC باید رعایت شود. برای مبالغ بسیار بالا، فراکنش قطعا نیاز به احراز هویت کامل فرستنده و مدارکی دال بر منشأ قانونی پول خواهد داشت. همچنین، قوانین کشور مبدأ برای خروج پول همچنان پابرجاست. در واقع، فراکنش فرایند انطباق با قوانین (Compliance) را در سیستم خود مدیریت می کند تا بتواند سرویس انتقال را انجام دهد.
صرافی های معتبر (چه ایرانیان خارج از کشور که خدمات ارزی انجام می دهند و چه صرافی های داخل ایران که با همکاران خارجی کار می کنند) نقش مهمی در تسهیل انتقال پول به ایران ایفا می کنند. این صرافی ها معمولا ترکیبی از روش های فوق (حساب های خارجی، پی پال، رمزارز، شبکه های حواله ای امن) را برای انجام انتقالات به کار می گیرند. آنها با داشتن دانش تخصصی و شبکه ارتباطی، می توانند راه هایی برای انتقال وجه، حتی با وجود تحریم ها، پیدا کنند.
ویژگی | توضیحات |
سقف انتقال | از نظر ظرفیت اجرایی داخلی سقف مشخصی وجود ندارد، اما همچنان تابع قوانین AML/KYC و مقررات کشور مبدأ هستند. مبالغ بالا نیازمند احراز هویت کامل و مدارک منشأ پول است. |
نیازها | ثبت نام در پلتفرم فراکنش، احراز هویت کامل (KYC)، ارائه اطلاعات دقیق گیرنده در ایران، پیروی از دستورالعمل های صرافی برای پرداخت و ارائه مدارک احتمالی. |
مزایا | راهکاری تخصصی برای عبور از موانع تحریم، سهولت بیشتر برای کاربر نسبت به انجام مستقیم روش های پیچیده، پشتیبانی مشتری، سرعت مناسب، امکان انتقال مبالغ بالا (با رعایت قوانین). |
چگونه میتوان مبلغ بیشتری به ایران منتقل کرد؟
اگر قصد دارید بیش از سقف مجاز پول ارسال کنید، روشهای زیر میتواند به شما کمک کند:
استفاده از صرافیهای مجاز بینالمللی با مجوز رسمی
انتقال تدریجی در چند مرحله طی ماههای متوالی
ارائه مدارک درآمدی و فاکتور رسمی به بانک یا مؤسسه انتقال پول
استفاده از خدمات شرکتهای پرداخت بینالمللی مورد تأیید بانک مرکزی ایران
عوامل مؤثر بر سقف انتقال پول از خارج به ایران
پیش از بررسی روش های مشخص، لازم است بدانیم که سقف انتقال پول یک عدد ثابت و واحد نیست و تحت تأثیر عوامل متعددی قرار دارد:
- قوانین کشور مبدأ: هر کشوری مقررات خاص خود را برای خروج ارز دارد. ممکن است برای مبالغ بالا نیاز به ارائه مدارک، تکمیل فرم های خاص یا پرداخت مالیات باشد.
- قوانین کشور مقصد (ایران): بانک مرکزی ایران و سایر نهادهای نظارتی ممکن است قوانینی برای ورود ارز به کشور داشته باشند، هرچند در عمل، محدودیت اصلی بیشتر از جانب سیستم های بین المللی و تحریم ها اعمال می شود.
- تحریم های بین المللی: این مهم ترین عامل محدودکننده است. تحریم ها، به ویژه تحریم های بانکی و مالی، دسترسی ایران به سیستم های پرداخت جهانی مانند سوئیفت را برای بسیاری از بانک ها قطع کرده و موسسات مالی بین المللی را از همکاری با ایران منع یا محتاط کرده است. این امر باعث می شود بسیاری از روش های رسمی یا مسدود باشند یا سقف های پایینی داشته باشند.
- سیاست های داخلی موسسات مالی: بانک ها، شرکت های انتقال پول و صرافی ها، هر کدام بر اساس مدیریت ریسک و قوانین ضد پولشویی (AML) و شناسایی مشتری (KYC)، ممکن است محدودیت های داخلی برای انتقال وجه به مقاصد پرریسک مانند ایران اعمال کنند.
- روش انتقال انتخاب شده: هر روش (بانکی، صرافی، رمزارز و غیره) ساختار، قوانین و در نتیجه محدودیت های متفاوتی دارد.
- هدف تراکنش: اگر هدف ارسال، خرید ملک، شهریه دانشگاه یا حمایت مالی باشد، بانکها و صرافیها آن را در دستهبندیهای متفاوت بررسی میکنند.
چرا محدودیت سقف انتقال پول وجود دارد؟
بانکهای مرکزی و نهادهای مالی بینالمللی برای جلوگیری از پولشویی، دور زدن تحریمها و تأمین مالی غیرقانونی، سقف مشخصی برای تراکنشهای بینالمللی تعیین کردهاند.
این قوانین باعث میشود که جریان مالی شفاف و قابلردیابی باقی بماند و انتقالهای غیررسمی کاهش یابد.
روش های انتقال پول و محدودیت های آنها
در ادامه، روش های رایج ارسال پول به ایران و محدودیت های تقریبی هر کدام بررسی می شود.
انتقال بانکی سوئیفت (SWIFT)
این روش سنتی ترین راه برای انتقال پول بین المللی از طریق شبکه بین بانکی سوئیفت است. فرستنده از بانک خود در خارج از کشور درخواست انتقال به حساب بانکی در ایران را می دهد. به دلیل تحریم ها، اکثر بانک های بزرگ ایرانی از شبکه سوئیفت منقطع هستند یا دسترسی محدودی دارند. بانک های خارجی نیز به دلیل ریسک نقض تحریم ها، تمایلی به ارسال مستقیم پول به ایران ندارند یا این کار را بسیار دشوار کرده اند.
اگر انتقالی از طریق حواله سوئیفت ممکن باشد، معمولا از طریق بانک های واسطه در کشورهای ثالث (مانند ترکیه، امارات، عمان) صورت می گیرد که هزینه و زمان را افزایش می دهد. سقف انتقال پول از خارج به ایران در این روش بسیار متغیر است و به بانک مبدأ، مقصد، واسطه و قوانین روز بستگی دارد. برای مبالغ بالا، نیاز به ارائه اسناد و مدارک منشأ پول و هدف از انتقال وجود دارد.
ویژگی | توضیحات |
سقف انتقال پول از خارج به ایران | بسیار متغیر و نامشخص؛ به شدت تحت تأثیر تحریم ها. اغلب برای بانک های اصلی ایران غیرممکن یا بسیار محدود. مبالغ بالا نیازمند اسناد قوی است. |
نیازها | اطلاعات کامل حساب مبدأ و مقصد (IBAN و SWIFT/BIC)، احراز هویت کامل (KYC/AML)، اسناد اثبات منشأ پول (برای مبالغ بالا). |
مزایا | مسیر رسمی و قابل پیگیری (در صورت امکان پذیر بودن). |
معایب | به شدت محدود به دلیل تحریم، کند، پرهزینه، عدم دسترسی اکثر بانک های ایرانی، ریسک بلوکه شدن وجه. |
شرکت های انتقال پول یاMTOs (مانند وسترن یونیون، مانیگرام)
این شرکت ها خدمات انتقال سریع پول نقد به نقد یا نقد به حساب را در سراسر جهان انجام می دهند. فرستنده در یک شعبه یا آنلاین پول را تحویل می دهد و گیرنده با کد رهگیری از شعبه ای در کشور مقصد دریافت می کند. بسیاری از شرکت های بزرگ بین المللی مانند وسترن یونیون و مانی گرام، به دلیل تحریم ها، خدمات مستقیم خود مانند روش انتقال پول از خارج به ایران را متوقف کرده اند. اگر سرویسی از طریق واسطه ها یا شرکت های محلی همکار انجام شود، معمولا سقف انتقال پول از خارج به ایران با مبلغ پایینی (اغلب زیر چند هزار دلار در هر تراکنش) دارند و کارمزد آنها نسبتا بالاست.
ویژگی | توضیحات |
سقف انتقال پول از خارج به ایران | معمولا پایین (چند صد تا چند هزار دلار). خدمات شرکت های بزرگ به ایران به دلیل تحریم ها بسیار محدود یا متوقف شده است. |
نیازها | نام کامل گیرنده مطابق مدرک شناسایی، کشور مقصد، احراز هویت فرستنده. |
مزایا | سرعت بالا (در صورت فعال بودن سرویس). |
معایب | عدم دسترسی گسترده به ایران، سقف پایین، کارمزد نسبتا بالا، ریسک ناشی از استفاده از واسطه های غیر رسمی. |
ارزهای دیجیتال (Cryptocurrencies)
در این روش، انتقال دارایی های دیجیتال مانند بیت کوین، اتریوم یا استیبلکوین ها (مانند تتر یا USDT) از یک کیف پول دیجیتال به کیف پول دیگر در ایران صورت می گیرد. گیرنده سپس می تواند این رمزارزها را از طریق صرافی های آنلاین یا حضوری ایرانی به ریال تبدیل کند.
از نظر فنی، حواله ارزی از طریق پروتکل های بلاکچین محدودیت ذاتی بالایی ندارند. اما محدودیت ها از جانب صرافی های ارز دیجیتال در کشور مبدأ (برای خرید و ارسال) و کشور مقصد (برای فروش و تبدیل به ریال) اعمال می شود. این صرافی ها ملزم به رعایت قوانین AML/KYC هستند و ممکن است برای حجم بالای تراکنش ها مدارک بیشتری بخواهند یا محدودیت روزانه/ماهانه داشته باشند. نوسانات قیمت رمزارزها (به جز استیبلکوین ها) یک ریسک مهم است. وضعیت قانونی استفاده از رمزارزها در ایران و کشورهای دیگر نیز باید در نظر گرفته شود.
ویژگی | توضیحات |
سقف انتقال پول از خارج به ایران | محدودیت فنی پروتکل کم است، اما محدودیت های اصلی توسط صرافی های مبدأ و مقصد بر اساس سطح احراز هویت (AML/KYC) و قوانین و مقررات محلی اعمال می شود. مبالغ بالا ممکن است نیاز به احراز هویت پیشرفته داشته باشد. |
نیازها | کیف پول دیجیتال، دانش فنی نسبی، حساب کاربری در صرافی های معتبر در مبدأ و مقصد، احراز هویت در صرافی ها. |
مزایا | عبور از سیستم بانکی سنتی و تحریم ها، سرعت بالقوه بالا، دسترسی جهانی. |
معایب | نوسانات قیمت (ریسک بازار)، پیچیدگی فنی برای برخی کاربران، ریسک های امنیتی (هک، کلاهبرداری)، نیاز به تبدیل به ریال در مقصد، کارمزد صرافی ها، وضعیت قانونی نامشخص یا در حال تغییر. |
سیستم های غیر رسمی حواله
این روش سنتی و مبتنی بر اعتماد است. فرد پول را به یک حواله دار در کشور مبدأ تحویل می دهد و معادل آن (پس از کسر کارمزد و با نرخ توافقی) توسط شبکه حواله دار در ایران به گیرنده پرداخت می شود. هیچ پولی به صورت فیزیکی از مرز عبور نمی کند.
از نظر تئوری، سقف انتقال پول از خارج به ایران به صورت مبلغ مشخصی از طریق حواله وجود ندارد و بیشتر به اعتبار، ظرفیت مالی و شبکه ارتباطی حواله دار بستگی دارد. مبالغ بسیار بزرگ ممکن است نیاز به هماهنگی بیشتری داشته باشد. بزرگترین ریسک این روش، غیر رسمی بودن آن است که هیچ گونه پیگیری قانونی در صورت بروز مشکل (کلاهبرداری، عدم پرداخت) را تضمین نمی کند. نرخ تبدیل ارز و کارمزد نیز شفافیت کمتری دارد. این موضوع برای انتقال پول به خارج از کشور هم صادق است.
ویژگی | توضیحات |
سقف انتقال پول از خارج به ایران | معمولا محدودیت ذاتی بالایی ندارد و به شبکه و ظرفیت حواله دار بستگی دارد. |
نیازها | یافتن یک حواله دار معتبر و قابل اعتماد. |
مزایا | عبور کامل از سیستم بانکی و تحریم ها، سادگی ظاهری فرآیند برای کاربر. |
معایب | ریسک بسیار بالا (کلاهبرداری، عدم پرداخت)، غیر رسمی و غیرقابل پیگیری قانونی، عدم شفافیت در نرخ ارز و کارمزد. |
قوانین جدید بانک مرکزی و چالشهای حساب مقصد در ایران
جالب است بدانید، محدودیتهای ارسال پول فقط مخصوص کشور مبدأ یا همان خارج از کشور نیست؛ بلکه بانک مرکزی ایران و سازمان امور مالیاتی هم در سالهای اخیر قوانین بسیار سختگیرانهای روی حسابهای بانکی داخل کشور گذاشتهاند که اگر آنها را رعایت نکنید، با دردسرهای بزرگی روبرو میشوید.
سقف واریز پول به حساب و قفل شدن هوشمند حسابها
سیستمهای جدید بانکهای ایران کاملا هوشمند شدهاند و به محض اینکه یک مبلغ سنگین و ناگهانی به حساب بیاید، رفتار مالی صاحب حساب را بررسی میکنند. اگر این مبلغ با واریزیهای قبلی شخص همخوانی نداشته باشد، حساب را سریع و به صورت موقت قفل میکنند. طبق دستورالعملهای جدید، هر کد ملی در ماه و سال یک سقف مشخص برای ورود پول دارد و برای جابجا کردن مبالغ بزرگ حاصل از حواله، واریز ریال باید حتما با هماهنگی انجام شود تا پول را در چند مرحله از طریق پایا، ساتنا یا چکهای رمزدار بانکی واریز کنند و حساب حساس نشود.
خطرات مالیاتی و واریزهای مشکوک
اگر جمع مبالغی که در طول سال به یک حساب بانکی میآید از حد مجاز قانونی بگذرد، اداره مالیات کاری ندارد که این پول کمک مالی خانواده بوده یا حاصل فروش خانه در خارج از کشور؛ آنها این حساب را به عنوان یک کسبوکار یا دارنده درآمد میشناسند. برای اینکه گرفتار مالیاتهای سنگین و غافلگیرکننده (که گاهی تا ۲۵ درصد کل پول است) نشوید، فرستنده و گیرنده باید تمام مدارک اثباتکننده مثل سند فروش ملک یا برگه هدیه فامیلی را پیش خود نگه دارند و صرافی هم در بخش توضیحات فیش واریزی، علت دقیق انتقال پول را بنویسد.
خطرات جدی صرافیهای غیرمجاز و حسابهای دزدی
دلالها و صرافیهای بدون مجوز که در بازار آزاد پرسه میزنند، برای جذب مشتری وعده میدهند که مبالغ کلان را بدون هیچ سقف و مدرکی جابجا میکنند، اما واقعیت این است که آنها معادل ریالی پول را از حسابهای آلوده و دزدی (مثل پولهای حاصل از قمار، سایتهای شرطبندی یا فیشینگ) به حساب شما در ایران واریز میکنند. این کار باعث میشود که صاحب حساب مقصد در ایران به عنوان متهم اصلی در دادسرا شناخته شود و پلیس فتا بلافاصله تمام حسابهای بانکی شخص را برای همیشه مسدود و توقیف کند.
محدودیتهای ورود فیزیکی ارز و کالاهای قیمتی همراه مسافر
خیلی از افراد وقتی میبینند راههای بانکی برای انتقال وجه سخت و پیچیده است، تصمیم میگیرند پول، طلا یا وسایل باارزش را به صورت فیزیکی و با چمدان در سفر همراه خود بیاورند؛ اما گمرک ایران قوانین بسیار سختگیرانهای برای این کار دارد و جابجا کردن وسایل باارزش در فرودگاه، سقف و محدودیتهای کاملا مشخصی دارد که بیتوجهی به آنها عواقب سنگینی به همراه خواهد داشت.
قانون و حد مجاز حمل اسکناس (مرز ۱۰,۰۰۰ یورو)
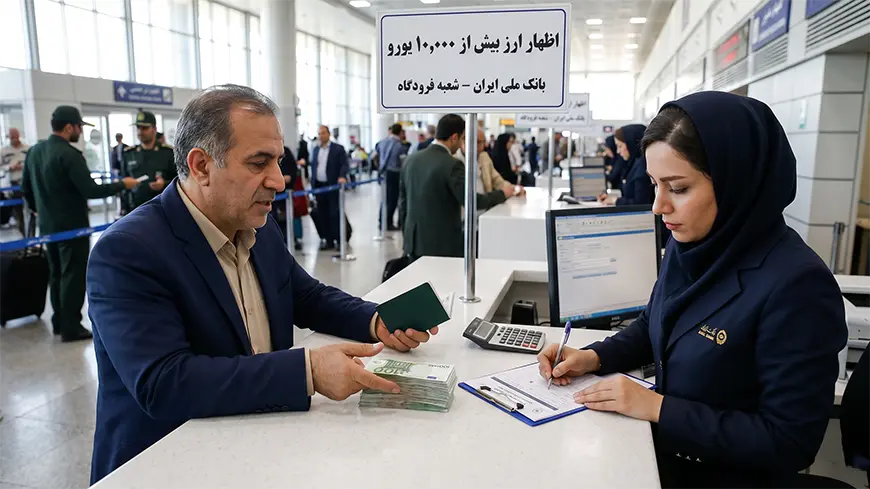
اگر مسافر قصد خروج از ایران را داشته باشد، تنها مجاز است حداکثر ۵,۰۰۰ یورو (یا معادل آن به ارزهای دیگر مثل دلار) را در چمدان خود بگذارد و با خود ببرد؛ اما در زمان ورود به ایران، هر مسافر میتواند تا سقف ۱۰,۰۰۰ یورو یا معادل آن را بدون نیاز به هیچگونه کاغذبازی وارد کشور کند. اگر مبالغ همراه مسافر حتی یک دلار از ۱۰,۰۰۰ یورو بالاتر برود، شخص حتما باید در همان لحظه ورود به فرودگاه، به باجه بانک ملی مراجعه کند و فرم اظهارنامه ارزی پر کند تا منبع پول ثبت رسمی شود؛ در غیر این صورت، مازاد پول قاچاق ارزی به حساب میآید و توسط گمرک ضبط میگردد.
حد مجاز همراه داشتن طلا، نقره و پلاتین (تا ۱۵۰ گرم)
بر اساس قوانین گمرک فرودگاه، هر مسافر در زمان ورود به ایران میتواند حداکثر تا ۱۵۰ گرم انواع مصنوعات طلا، نقره یا پلاتین را همراه خود داشته باشد، آن هم به شرطی که این طلاها به صورت زیورآلات شخصی و مستعمل (استفادهشده) باشند. به این نکته بسیار مهم توجه کنید که ورود هرگونه سکه طلا (حتی یک عدد) یا شمش طلا به صورت همراه مسافر کاملا ممنوع است؛ همچنین، برای خروج طلا از ایران هم سقف مجاز همان ۱۵۰ گرم زیورآلات شخصی است و بردن مقادیر بالاتر از آن، نیاز به دریافت مجوزهای خاص و پیچیده از بانک مرکزی دارد.
سقف معافیت گمرکی برای وسایل نو و آکبند (۸۰ دلار)
طبق ماده ۱۳۸ قانون گمرک، هر مسافر در طول سال فقط تا سقف ۸۰ دلار میتواند کالای نو، آکبند و داخل جعبه (مثل لپتاپ نو، گوشی، لوازم برقی یا لباسهای مارکدار آکبند) را بدون پرداخت هزینه گمرکی وارد کشور کند. اگر ارزش وسایل نو همراه مسافر از ۸۰ دلار بیشتر شود، به شرطی که گمرک تشخیص دهد این وسایل برای مصرف شخصی است و جنبه تجارت و فروش ندارد، مسافر باید حقوق گمرکی و دو برابر سود بازرگانی آن کالا را پرداخت کند تا اجازه ترخیص داده شود؛ البته، وسایل مستعمل، دستدوم و بدون جعبه که مشخص است برای استفاده شخصی مسافر در سفر است، مشمول این محدودیت و پرداخت هزینه نمیشوند.
محدودیتهای تبدیل رمزارز و پلتفرمهای الکترونیکی بینالمللی
استفاده از روشهای جدید مثل ارزهای دیجیتال و حسابهای اینترنتی راهکار جذابی برای دور زدن تحریمها است، اما این مسیرها هم در مرحله آخر، یعنی زمان تبدیل شدن به وجه رایج، با سد محکم قوانین داخل ایران برخورد میکنند و محدودیتهای خاص خود را دارند.
چالش تبدیل ارز دیجیتال به ریال در صرافیهای داخلی
اگرچه جابجا کردن تتر (USDT) روی شبکههای بلاکچینی بسیار راحت است و از نظر فنی هیچ سقفی ندارد، اما مشکل اصلی زمان نقد کردن آن در ایران شروع میشود. طبق دستور جدید بانک مرکزی، سقف واریز ریالی روزانه از صرافیهای دیجیتال به حساب بانکی افراد بسیار محدود است و حداکثر تا ۲۰۰ میلیون تومان برای هر کد ملی اجازه واریز وجود دارد؛ این یعنی اگر کسی بخواهد یک مبلغ میلیاردی را از طریق رمزارز نقد کند، با یک فرآیند بسیار طولانی و چندروزه روبهرو خواهد شد.
محدودیتها و هزینههای سنگین وبمانی و پرفکتمانی
حسابهای الکترونیکی مثل وبمانی و پرفکتمانی چون نیازی به سیستم بانکی سوئیفت ندارند، در ظاهر یک روش جایگزین خوب به نظر میرسند؛ اما سقف جابجایی پول در آنها کاملا به سطح حساب کاربری و نوع پاسپورت الکترونیکی فرستنده بستگی دارد. از طرف دیگر، صرافیهای داخل ایران برای تبدیل این ارزهای الکترونیکی به ریال، کارمزدهای بسیار سنگینی میگیرند که باعث میشود این روش برای فرستادن سرمایههای بزرگ تجاری اصلا صرفه اقتصادی نداشته باشد.
خطرات و هزینههای پنهان صرافیهای واسطه (نقد به نقد)
شرکتهای بزرگی مثل وسترن یونیون به دلیل تحریمها هیچ نمایندگی و فعالیت رسمی در ایران ندارند و حوالههایی که از طریق واسطهها در کشورهای همسایه (مثل ترکیه یا امارات) نقد و به ایران فرستاده میشوند، ضرر مالی زیادی به همراه دارند. این روشها علاوه بر اینکه سقفهای بسیار پایینی دارند (معمولا کمتر از ۵,۰۰۰ دلار در هر بار)، به دلیل مشخص نبودن مسیر انتقال و دستبهدست شدن پول، ریسک گم شدن یا قفل شدن کل دارایی شخص را به شدت بالا میبرند.
جمع بندی
در پاسخ به سوال "سقف انتقال پول از خارج به ایران چقدر است؟" باید گفت که این مقدار به شدت به روش انتقال انتخابی، قوانین کشور مبدأ، وضعیت تحریم های بین المللی و سیاست های داخلی موسسه مالی یا صرافی مورد استفاده بستگی دارد.
روش های رسمی بانکی (سوئیفت) به شدت محدود و اغلب غیرقابل استفاده هستند. شرکت های بزرگ انتقال پول مانند پرفکت مانی نیز خدمات محدودی به ایران دارند. ارزهای دیجیتال راهی برای دور زدن سیستم بانکی، فراهم می کنند اما با ریسک ها و پیچیدگی های خاص خود همراه هستند و سقف آنها به محدودیت های صرافی ها بستگی دارد. از طرفی، حواله غیر رسمی سقف بالایی می تواند داشته باشد اما ریسک زیادی دارد.
اما در فراکنش اعلام می کنیم که ما سقفی برای انتقال وجه به خارج نداریم. برای کسب اطلاعات بیشتر، لطفا با کارشناسان ما در فراکنش تماس بگیرید.
سوالات متداول
آیا یک سقف کلی و قانونی برای ورود ارز به ایران وجود دارد؟
در حال حاضر، تمرکز محدودیت ها بیشتر بر موانع ایجاد شده توسط تحریم ها و سیستم های مالی بین المللی است تا قوانین داخلی ایران برای سقف ورود ارز حاصل از منابع شخصی یا تجاری متعارف. با این حال، مبالغ بسیار کلان ممکن است توجه نهادهای نظارتی را جلب کند.
امن ترین راه برای انتقال مبلغ بالا به ایران کدام است؟
امنیت مطلق وجود ندارد. اما استفاده از خدمات یک صرافی بسیار معتبر و با سابقه که شفافیت در فرآیند و رعایت قوانین AML/KYC دارد، معمولا امن تر از حواله های غیر رسمی یا درگیر شدن مستقیم با پیچیدگی های رمزارزها (برای افراد غیرمتخصص) است. انتقال بانکی (اگر ممکن باشد) قابل پیگیری ترین است اما در شرایط فعلی بسیار دشوار است.
آیا برای انتقال پول از طریق فراکنش باید منبع پول را اعلام کنم؟
بله، برای مبالغ قابل توجه، تقریبا تمام صرافی های معتبر مطابق با قوانین جهانی ضد پولشویی (AML) و شناسایی مشتری (KYC)، از شما درخواست احراز هویت کامل و احتمالا مدارکی دال بر قانونی بودن منشأ پول خواهند کرد.
آیا انتقال پول از طریق رمزارزها مانند تتر (USDT) به ایران سقف دارد؟
محدودیت اصلی از سوی صرافی هایی است که برای خرید USDT در مبدأ و فروش آن در ایران استفاده می کنید. این صرافی ها بر اساس سطح احراز هویت شما و قوانین داخلی خود، محدودیت هایی برای حجم معاملات روزانه یا ماهانه اعمال می کنند.
چرا انتقال پول از طریق فراکنش سقف ندارد؟
این موضوع به این معنی است که فراکنش زیرساخت و شبکه ای دارد که می تواند حجم های بالای پول را مدیریت و منتقل کند و از نظر داخلی محدودیتی روی مبلغ نمی گذارد. اما این به معنی نادیده گرفتن قوانین AML/KYC یا قوانین کشور مبدأ نیست. فراکنش فرآیند انطباق با قوانین را برای مبالغ بالا مدیریت می کند.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.