نگاهی کلی به سیستم بانکی در دبی
زیرساختهای بانکی در دبی مانند امارات از استانداردهای بالایی برخوردارند و در سطح پیشرفتهای قرار دارند. این بازار مالی شامل طیف متنوعی از مؤسسات اعم از بانکهای تجاری، نهادهای سرمایهگذاری، بخشهای صنعتی و بانکداری اسلامی میشود.
تمام فعالیتهای بانکی در خاک امارات تحت نظارت مستقیم «بانک مرکزی امارات» یا «CBUAE» است. البته استثناء هم وجود دارد؛ سازمان خدمات مالی دبی یا «DFSA» بهعنوان یک نهاد مستقل، وظیفه نظارت بر عملکرد مؤسسات مالی مستقر در منطقه آزاد مرکز مالی بینالمللی دبی یعنی «DIFC» را بر عهده دارد و حیطه اختیارات آن محدود به همین منطقه است.
برای افتتاح حساب جاری، داشتن اقامت قانونی امارات الزامی است؛ اما امکان افتتاح حساب پسانداز برای افراد غیر مقیم هم وجود دارد. از آنجایی که بخش بزرگی از ساکنان دبی را مهاجران تشکیل میدهند؛ پس مسیر افتتاح حساب بانکی برای اتباع خارجی بسیار هموار و بدون پیچیدگی است. اگر چه ضوابط هر بانک با بانک دیگر فرق میکند؛ اما معمولاً ارائه مدارک زیر برای تکمیل مراحل افتتاح حساب الزامی است:
- مدرک شناسایی معتبر (گذرنامه)
- مستندات قانونی وضعیت اقامت (ویزای معتبر)
- کارت شناسایی ملی امارات (Emirates ID)
- تأییدیه رسمی میزان حقوق و درآمد ماهانه
سیاستهای کارمزدی در بانکهای دبی، تنوع زیادی دارند؛ بهعنوانمثال عدم حفظ حداقل موجودی ماهانه که معمولاً حدود 000/3 درهم تعیین شده، منجر به کسر مبالغی تحت عنوان جریمه میشود. خدمات متداول بانکی مانند برداشت از دستگاههای خودپرداز، صدور چک یا بستن حساب نیز دارای هزینههایی هستند که بسته به قوانین داخلی هر بانک متغیر است.
گاهی اوقات در زمینه حوالههای بینالمللی با نرخهای غیر شفاف مواجه میشوید برخی بانکها ممکن است برای پنهان نگه داشتن هزینه واقعی انتقال از اعلام صریح کارمزد پرهیز کرده و مابهالتفاوت نرخ ارز را بهعنوان سود خود در فرایند تبدیل لحاظ کنند. به همین علت چنانچه برنامهای برای انتقال مداوم وجه میان امارات و هر نقطه دیگر دارید حتماً پیش از انتخاب بانک و نهایی کردن تصمیم خود، هزینه تمام شده تراکنشها را بهدقت بررسی و ارزیابی کنید.
برترین بانکهای دبی بر اساس کل داراییها
در این بخش، فهرستی از بانکهای اصلی دبی را بر پایه ارزش کل دارایی آنها آوردیم. این رتبهبندی یک تصویر اجمالی از اندازه، گستره فعالیت و ماهیت خدمات هر مؤسسه در اختیارتان قرار میدهد.
نام بانک | نوع | کل داراییها |
First Abu Dhabi Bank (FAB) | متعارف / اسلامی | ۱.۲۱ تریلیون درهم |
Emirates NBD | متعارف / اسلامی | ۱.۱۶۴ تن درهم |
Abu Dhabi Commercial Bank (ADCB) | متعارف / اسلامی | ۶۵۳ میلیارد درهم |
Dubai Islamic Bank | اسلامی | ۴۱۶ میلیارد درهم |
Mashreq Bank | متعارف / اسلامی | ۳۳۵ میلیارد درهم |
HSBC UAE | متعارف | ۱۷۰.۵ میلیارد درهم |
Commercial Bank of Dubai (CBD) | متعارف | ۱۶۰.۳ میلیارد درهم |
Emirates Islamic | اسلامی | ۱۴۵.۸ میلیارد درهم |
RAKBANK | متعارف / اسلامی | ۱۰۵ میلیارد درهم |
شما میتوانید برای حواله درهم به دبی یکی از این بانکها را انتخاب کنید. اگر میخواهید با مفهوم حواله، انواع آن و مسیرهای مختلف انتقال پول بینالمللی آشنا شوید، مقاله حواله ارزی چیست؟ را مطالعه کنید. سؤالی که معمولاً برای افراد تازهوارد مطرح میشود، تفاوت میان بانکداری معمول و بانکداری اسلامی است. بانکداری اسلامی یا بانکداری مبتنی بر شریعت، سازوکار خود را بر دریافت و پرداخت بهره بانکی بنا نمیکند. در این شیوه، درآمد بانک از طریق قراردادهای مشارکت در سود و دریافت هزینه خدمات تأمین میشود.
اتباع غیرمسلمان میتوانند در بانکهای متعارف دبی نیز حساب باز کنند و با مانع خاص روبهرو نشوند. بعضی از بانکهای اسلامی نیز به این گروه خدمات ارائه میدهند؛ با این حال، پذیرش مشتریان غیرمسلمان به سیاستهای هر بانک بستگی دارد.
First Abu Dhabi Bank (FAB)
بانک اول ابوظبی بزرگترین و بهترین بانک امارات متحده عربی بر اساس مجموع داراییها است. این بانک در سال ۲۰۱۷ و پس از ادغام «بانک ملی ابوظبی - NBAD» و «نخستین بانک خلیج - FGB» شکل گرفت. دفتر مرکزی آن در ابوظبی قرار دارد؛ اما در سراسر دبی و کل امارات فعالیت میکند.
مشتریان حقیقی میتوانند از میان طیف وسیعی از حسابهای جاری و پسانداز مانند حساب FAB One، گزینه مد نظر خود را انتخاب کنند. افتتاح این حساب را میتوان از طریق اپلیکیشن موبایل هم انجام داد. بانک اول ابوظبی تمام امور بانکی روزمره از جمله دریافت کارت بدهی (دبیت کارت) را پوشش میدهد. این بانک برای مشتریان تجاری و شرکتی امکان افتتاح انواع حسابها، وامها، راهکارهای مختلف برای سرمایه در گردش، امکان پرداخت شهریه دانشگاههای خارجی، خدمات ارزی و ابزارهای مدیریت نقدینگی را به وجود آورده است.
Emirates National Bank of Dubai (NBD)
بانک امارات NBD در سال ۲۰۰۷ و در پی ادغام «بانک بینالمللی امارات - EBI» و «بانک ملی دبی - NBD» تأسیس شد. این بانک مجموعه وسیعی از حسابها و پکیجهای بانکی را در کنار انواع کارت، وام و حسابهای بانکی تجاری، خدمات بانکداری اسلامی، خدمات سازمانی و بانکداری اختصاصی را پوشش میدهد. برای مدیریت پول روزمره، یک حساب جاری وجود دارد که با کارت نقدی ارائه میشود و در صورت نیاز میتوان آن را به ارز خارجی افتتاح کرد.
Abu Dhabi Commercial Bank (ADCB)
بانک تجاری ابوظبی که با نام اختصاری «ADCB» شناخته میشود، فعالیت خود را از سال ۱۹۸۵ آغاز کرد و مرکز اصلی آن در ابوظبی قرار دارد. این بانک بهعنوان یکی از برگترین بانکهای دبی خدمات متنوعی در حوزه بانکداری شخصی، تجاری، اختصاصی و اسلامی در دبی و سایر مناطق امارات ارائه میدهد.
یکی از محصولات این بانک، حساب جاری ADCB است و برای افرادی طراحی شده که در امارات مشغول به کار هستند. این حساب، امکانات مورد نیاز برای انجام امور مالی روزانه را فراهم میکند و مشتریان از طریق سامانههای بانکداری آنلاین و اپلیکیشن موبایل به خدمات خود دسترسی خواهند داشت. ADCB برای شرکتها و صاحبان کسبوکار نیز مجموعهای از خدمات مالی را ارائه میدهد. تأمین مالی معاملات تجاری، راهکارهای پرداخت، انواع تسهیلات اعتباری و کارتهای سازمانی از جمله این خدمات هستند.
بانک اسلامی دبی از سال ۱۹۷۵ فعالیت خود را بر پایه ضوابط بانکداری اسلامی آغاز کرد. این مؤسسه در دو حوزه بانکداری شخصی و خدمات مالی سازمانی به مشتریانش خدمت رسانی میکند. مشتریانی که برای انجام تراکنشهای روزمره به حساب بانکی نیاز دارند، میتوانند از میان گزینههای مختلف مانند Al Islami Current Account و Johara Current Account یک مورد را انتخاب کنند.
DIB برای شرکتها و فعالان اقتصادی نیز محصولات مالی متنوعی ارائه کرده است. حسابهای تجاری، سپردههای بانکی، خدمات تبدیل و انتقال حواله ارزی به خارج و کارتهای بانکی مختلف از خدمات قابل استفاده آن هستند.
مشرق بانک یکی از باسابقهترین بانکهای امارات به شمار میرود که فعالیت خود را در سال ۱۹۶۷ آغاز کرد. مرکز اصلی این بانک خصوصی در دبی قرار دارد و دامنه فعالیت آن به چندین قاره گسترش یافته است. مشرق در اروپا، آسیا، آفریقا و ایالات متحده نیز شعبهها و دفاتر بینالمللی دارد.
این بانک برای مشتریان شخصی، اختصاصی، تجاری و بینالمللی خدمات متنوعی ارائه میکند. افراد میتوانند از حسابهای بانکی، کارتها، تسهیلات اعتباری و محصولات سرمایهگذاری مشرق استفاده کنند. حساب جاری NEO یکی از گزینههای پر طرفدار این بانک است که امکان دریافت پاداش نقدی یا کشبک را نیز فراهم میکند.
مشرق برای صاحبان کسبوکار مجموعهای از خدمات مالی از حسابها و کارتهای تجاری گرفته تا ابزارهای مربوط به پذیرش پرداخت و فعالیتهای بازرگانی، تسهیلات مالی، محصولات سرمایهگذاری، خدمات تبدیل ارز و انتقال وجه را در نظر گرفته است.
نام HSBC به واسطه حضور گسترده این مجموعه در بازارهای مالی بریتانیا برای مهاجران بریتانیایی کاملاً آشنا است. این مؤسسه با پیشینهای که به سال ۱۹۴۶ میلادی بر میگردد، یکی از با سابقهترین نهادهای مالی در خاورمیانه به شمار میرود و جایگاه آن در زمره بانکهای بزرگ بینالمللی تثبیت شده است. خدمات کنونی این بانک در امارات هم اشخاص حقیقی و هم مجموعههای تجاری را تحت پوشش قرار میدهد.
مشتریان این بانک به طیف وسیعی از وامهای شخصی، تسهیلات خرید مسکن، کارتهای اعتباری و بستههای سرمایهگذاری دسترسی دارند. در بخش مشتریان تجاری نیز ابزارهای دقیقی را برای مدیریت نقدینگی و فعالیتهای مالی روزمره در نظر گرفته است. این خدمات شامل زیرساختهای لازم برای درگاههای پرداخت تجارت الکترونیک، سامانههای معاملاتی تخصصی و پلتفرمهای پیشرفته برای تبادل و تبدیل ارز میشوند.
Commercial Bank of Dubai (CBD)
بانک تجاری دبی از مؤسسات مالی با سابقه در امارات متحده عربی محسوب میشود. این بانک در سال ۱۹۶۹ فعالیت خود را آغاز کرد و دفتر مرکزی آن در منطقه دیره دبی قرار دارد. CBD برای افراد و کسبوکارها، خدمات گوناگونی ارائه میکند. بانکداری شخصی، خدمات ویژه برای مشتریان Elite و بانکداری اختصاصی در کنار حسابهای تجاری، محصولات سرمایهگذاری، کارتهای بانکی و راهکارهای تأمین مالی و سرمایه بخشی از خدمات این مجموعه هستند.
حساب جاری CBD یکی از گزینههای پر طرفدار برای مدیریت هزینهها و تراکنشهای روزانه مشتریان حقیقی است. این حساب علاوه بر امکانات معمول بانکی، مزایا و تخفیفهای متنوعی در اختیار دارنده قرار میدهد.
امارات اسلامی در سال ۲۰۰۴ تأسیس شد. این مؤسسه تمرکز خود را بر ارائه خدمات و محصولات مالی مطابق با اصول شریعت اسلامی گذاشته است. مشتریان حقیقی میتوانند از خدماتی مانند حسابهای پسانداز دیجیتال، کارتهای اعتباری و وامهای شخصی استفاده کنند. حساب جاری استاندارد این بانک برای انجام امور مالی روزمره طراحی شده است. این حساب را میتوان با چند ارز مختلف افتتاح کرد و به همراه آن کارت نقدی دریافت نمود.
بانک امارات اسلامی برای شرکتها و صاحبان کسبوکار نیز راهکارهای متنوعی ارائه میدهد. حسابهای تجاری، خدمات تأمین سرمایه در گردش، کارتهای بانکی، ابزارهای پرداخت، سامانههای مدیریت نقدینگی و بستههای بانکی تنها بخشی از این خدمات را تشکیل میدهند.
بانک ملی رأسالخیمه که در بازار بانکی با عنوان «راکبانک» شناخته میشود، در امارت رأسالخیمه فعالیت دارد و بخشی از سهام آن در اختیار دولت است. این بانک، خدمات مالی به اشخاص حقیقی و مجموعههای تجاری از جمله شرکتهای کوچک و متوسط (SME) ارائه میکند.
افراد برای انجام تراکنشها و مدیریت هزینههای روزمره میتوانند حساب جاری راکبانک را انتخاب کنند. امکان افتتاح این حساب با چند ارز مختلف فراهم شده و مشتریان مجازند بر اساس نیاز خود از این قابلیت استفاده کنند. صاحبان کسبوکار نیز به خدماتی مانند حسابهای تجاری، کارتهای بانکی و ابزارهای پردازش پرداخت دسترسی دارند.
شما میتوانید برای انتقال پول از امارات به ایران از خدمات فراکنش بهعنوان شرکت واسطه استفاده کنید.
بانکهای دیجیتال و راهکارهای نوین مدیریت مالی در دبی
ساکنان دبی و سایر مناطق امارات در کنار بانکهای بزرگ و شناخته شده میتوانند از خدمات بانکهای دیجیتال، اپلیکیشنهای مالی و ابزارهای جایگزین مدیریت پول نیز استفاده کنند. معمولاً این خدمات بدون نیاز به مراجعه حضوری و از طریق تلفن همراه ارائه میشوند؛ به همین خاطر برای حواله ارزی دانشجویی بسیار رایج هستند. محبوبترین گزینهها در این حوزه عبارتاند از:
لئو یک بانکداری کاملاً دیجیتال است که با پشتیبانی امارات انبیدی فعالیت میکند. کاربران میتوانند از طریق اپلیکیشن این سرویس، حساب بانکی افتتاح کنند و به خدماتی مانند کارت، وام و سایر امکانات مالی دسترسی داشته باشند.
مشرق نئو، پلتفرم بانکداری آنلاین مشرق بانک است و خدماتی مانند حساب بانکی، کارت، تسهیلات مالی و دیگر امکانات مرتبط را بهصورت دیجیتال در اختیار مشتریان قرار میدهد.
یاپ یک سرویس مالی آنلاین و فاقد شعبه فیزیکی است که حساب و کارت در اختیار کاربران میگذارد. این مجموعه خود بانک دارای مجوز نیست و برای ارائه بخشی از خدماتش با «Ruya Community Islamic Bank» همکاری دارد.
وایز (Wise)؛ راهکاری بینالمللی برای مدیریت داراییها در دبی
استفاده از خدمات وایز برای مهاجرانی که در جستجوی حسابی با قابلیتهای بینالمللی و مزایای عملیاتی هستند یک گزینه بسیار کاربردی است. این پلتفرم مالی به شما اجازه میدهد داراییهای خود را با بیش از ۴۰ ارز مختلف مدیریت کرده و وجوه خود را به مقصدهایی در بیش از ۱۴۰ کشور جهان ارسال کنید.
ویژگی متمایز وایز، اعمال «نرخ میانبازار» در تبدیل ارزها و دریافت کارمزدهایی بسیار اندک و شفاف است. در جابهجاییهای ارزی با مبالغ بالا علاوه بر دسترسی به پشتیبانی اختصاصی و تخفیفهای ویژه، هزینههای انتقال خود را به طرز چشمگیری بهینه میکنید؛ بهعنوانمثال در انتقال ۵۰ هزار پوند، استفاده از وایز در مقایسه با خدمات بانکی سنتی تا ۱۰۰۰ پوند صرفهجویی برایتان به همراه دارد.
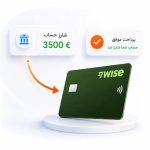
با دریافت کارت وایز در ازای پرداخت یکباره هزینه ۷ پوندی، امکان استفاده از این سرویس برای خرید و پرداختهای روزمره در کشورهای مختلف فراهم میشود. این کارت هوشمند هنگام خرید، ارز مبدأ شما را با نرخ میانبازار و تنها با کسر کارمزدی شفاف تبدیل میکند. این تراکنش در صورتی که موجودی کافی از آن ارز خاص را از قبل در حساب خود داشته باشید بدون هیچگونه هزینه تبدیلی انجام میشود. ویژگیهای خاص خدمات وایز به شرح زیرند:
- نرخهای مبادله ارز دقیقاً مطابق با نرخهای رسمی بازار تعیین میشوند و هیچ کارمزد پنهانی به آنها افزوده نمیشود.
- جهت جابهجایی مبالغ سنگین، تخفیفهای حجمی و خدمات پشتیبانی اختصاصی برای کاربران در نظر گرفته شده است.
- هیچ مبلغی تحت عنوان حق اشتراک ماهانه یا سالانه برای حفظ و نگهداری حساب از کاربران دریافت نمیشود.
- تمامی مراحل عضویت بهصورت آنلاین و در کوتاهترین زمان ممکن انجام میشود و نیازی به مراجعه حضوری یا ارائه اسناد کاغذی نیست.
- امنیت سرمایه کاربران با بهکارگیری لایههای حفاظتی پیشرفته و سامانههای هوشمند ضد کلاهبرداری، تضمین شده است.
- امکان انتقال سریع و رهگیری وجوه به بیش از ۱۴۰ کشور جهان وجود دارد.
- با بهرهگیری از کارت وایز، پرداختهای ارزی در بیش از ۱۵۰ کشور با حداقل هزینه انجام میپذیرد.
- وایز این قابلیت را دارد که سود متغیر بر موجودیهای پوند، دلار و یورو اختصاص دهد. (البته این سرمایهگذاری بدون ریسک نبوده و رشد آن تضمین شده نیست.)
وایز بهعنوان یک مؤسسه پول الکترونیکی تحت نظارتهای قانونی است. منابع نقد کاربران طبق مقررات ایمنسازی میشوند و برخی بخشهای مالی مرتبط با این پلتفرم ممکن است تحت پوشش طرح جبران خسارت خدمات مالی بریتانیا (FSCS) قرار بگیرند. فراکنش فرایند شارژ حساب وایز در کوتاهترین زمان برای شما انجام میدهد.
نحوه انتخاب بانک در دبی برای یک مهاجر
دغدغه یافتن یک موسسه مالی مناسب، سؤالی است که اکثر مهاجران در بدو ورود به دبی با آن مواجه میشوند؛ بنابراین تردید در این زمینه بسیار طبیعی است. موفقیت در انتخاب نهایی مستقیماً به شناسایی دقیق انتظارات و سبک زندگی مالی شما بستگی دارد. در این راستا، بررسی معیارهای زیر حائز اهمیت است:
اکثر بانکهای مستقر در دبی، مشتریان را ملزم به حفظ یک حداقل موجودی ماهانه میکنند که در صورت عدم رعایتش مشمول جریمههای مالی میشوند. این مبلغ معمولاً معادل ۳ هزار درهم است.
اگرچه مجموعههایی مانند «مشرق نئو» یا «لئو» با تمرکز بر خدمات تمامدیجیتال فعالیت میکنند؛ اما در حال حاضر اکثر مؤسسات معتبر، بسترهای آنلاین و برنامههای کاربردی کارآمدی را به مشتریانشان ارائه میدهند.
هزینههای انتقال بینالمللی
بانکهای دبی معمولاً برای حوالههای بینالمللی علاوه بر تعرفههای ثابت، تفاوت قیمت نرخ ارز را نیز اعمال میکنند. اگر مقصد نهایی وجه، حساب بانکی داخل کشور باشد، میتوانید شرایط و روشهای انتقال پول به ایران را نیز بررسی کنید. این موضوع باعث میشود هزینه واقعی جابهجایی وجه به بریتانیا بسیار فراتر از کارمزدهای ظاهری باشد. برای کسانی که بهصورت دورهای قصد ارسال پول به کشور خود را دارند، ارزیابی دقیق و مقایسه تعرفههای نهادهای مالی مختلف برای مدیریت بهتر هزینهها الزامی است.
اگر چه ارائه خدمات به زبان انگلیسی در اکثر مؤسسات مالی شاخص امارات رایج است؛ اما سطح و کیفیت ارائه این خدمات یکسان نیست.
حسابهای متصل به ویزا و انتقال حقوق
بخشی از حسابهای جاری با هدف واریز حقوق کارکنان در امارات طراحی شدند. این حسابها اغلب امتیازاتی مانند تسهیلات مالی گستردهتر، کاهش هزینههای بانکی و شرایط قراردادی بهینهتر را در پی دارند. توجه داشته باشید که برخی از این حسابها ممکن است پیوند مستقیمی با نوع ویزا یا قرارداد کارفرمای شما داشته باشند؛ پس پیش از افتتاح حساب، بررسی کامل این وابستگیها برای جلوگیری از مشکلات آتی را جدی بگیرید.
تغییرات احتمالی در وضعیت اقامت یا شرایط اشتغال در امارات ممکن است مستلزم بازنگری در تنظیمات حساب بانکی باشد؛ به همین علت در اولویت قرار دادن مؤسساتی که از انعطافپذیری بیشتری در سیاستهای خود برخوردارند، رویکردی دوراندیشانه است.
اگر معیارهای بانکداری اسلامی برای شما اولویت دارد پس «بانک اسلامی دبی» و «امارات اسلامی» را انتخاب کنید؛ در غیر این صورت، بانکهای متعارف که پیشتر به آنها اشاره کردیم بهخوبی قادر به پاسخگویی به نیازهای مالی معمول شما خواهند بود.
برای به دست آوردن دیدگاهی جامع نسبت به مخارج و جزئیات اقامت در دبی توصیه میکنیم با بررسی منابع مختلف پیش از مهاجرت با سبک زندگی و هزینههای جاری در این شهر آشنا شوید و نقشه مالی دقیقی برای خود ترسیم کنید.
کلام آخر
سیستم بانکی بسیار پیشرفته آیت. مهاجرانی که قصد افتتاح حساب جاری در این شهر را دارند باید مدارکی نظیر کارت ملی امارات (Emirates ID)، ویزا، مدرک اقامت و گواهی حقوق را ارائه دهند؛ همچنین برای جلوگیری از جریمههای مالی باید حداقل موجودی ماهانه حدود ۳ هزار درهم را در حساب خود حفظ کنند. سیستم مالی این کشور، ترکیبی متوازن از بانکداری سنتی و اسلامی است. در مدل اسلامی، امور مالی بر پایه مشارکت در سود و سیستمهای کارمزدی و بدون دریافت یا پرداخت سود بانکی پیش میروند؛ اما مدیریت پول در بانکهای سنتی غالباً با کارمزدهای پنهان ارزی و پیچیدگیهای اداری همراه است.
استفاده از ابزارهایی مانند حساب وایز بهعنوان راهکاری هوشمندانه شناخته شده؛ زیرا به مهاجران و مسافران اجازه میدهد چندین ارز مختلف را بدون پرداخت کارمزد ماهانه نگهداری کنند و مبادلات ارزی خود را با نرخ میانگین بازار و کارمزدهایی کاملاً شفاف و اقتصادی انجام دهند.
سوالات متداول
کدام بانک در دبی بهترین است؟
انتخاب یک موسسه مالی خوب به نیازهای فردی شما بستگی دارد و نمیتوان گزینهای را بهعنوان بهترین بانک معرفی کرد. برای انتخاب یک بانک باید پارامترهایی مانند حداقل مانده حساب، ساختار کارمزدها، هزینههای حواله ارزی، کارایی پلتفرمهای دیجیتال و تمایل به استفاده از خدمات مبتنی بر اصول اسلامی را مد نظر قرار داد. توصیه شده پیش از تصمیم نهایی، شرایط چندین بانک را با هم بسنجید سپس بهترین گزینه را انتخاب کنید.
بزرگترین بانک دبی کدام است؟
بانک اول ابوظبی (FAB) با دارایی ۱.۲۱ تریلیون درهم در سال ۲۰۲۴، پیشتاز حوزه بانکی در امارات متحده عربی بوده است. مرکز مدیریت این بانک در ابوظبی واقع شده اما شبکه گستردهای از شعب را در دبی و سایر نقاط کشور مدیریت میکند.
کدام بانک امارات برای مهاجران بهترین است؟
با توجه به حضور پر رنگ مهاجران در امارات اکثر بانکهای تراز اول کشور، زیرساختهای لازم برای تعامل با مشتریان بینالمللی را فراهم کردند؛ برای مثال بانکهای Emirates NBD و FAB در میان مهاجران بسیار محبوباند.
ثروتمندان و میلیاردرها از کدام بانک استفاده میکنند؟
افراد ثروتمند در دبی عمدتاً از سرویسهای «بانکداری اختصاصی» در مؤسسات بزرگی مانند FAB، واحد اختصاصی HSBC یا بانکهای بینالمللی پیشرو استفاده میکنند. دبی به خاطر مزایای مالیاتی و زیرساختهای بانکی قدرتمند، کانون اصلی جذب سرمایههای جهانی است.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.