صرافی در آلمان دقیقاً چه خدماتی ارائه میدهد؟
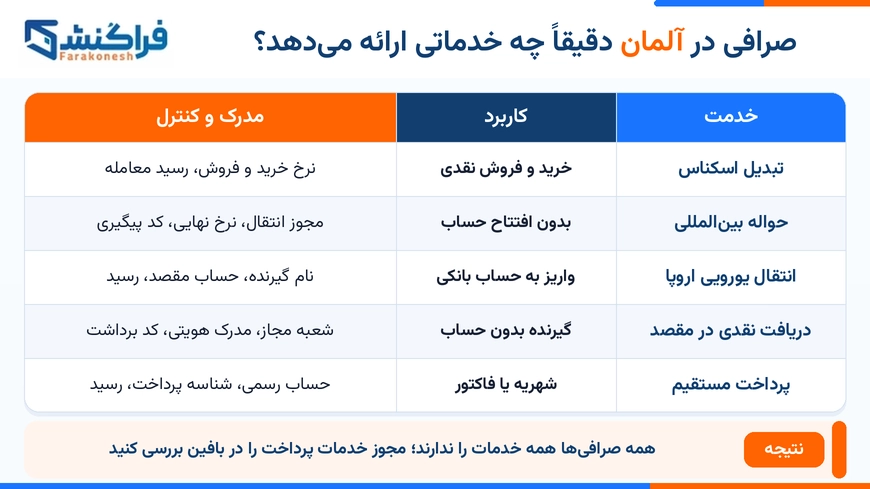
واژه صرافی در زبان فارسی برای چند خدمت متفاوت به کار میرود. یک Wechselstube ممکن است فقط اسکناس یورو را با ارز دیگری مبادله کند، در حالی که یک مؤسسه پرداخت یا نماینده آن پول را از فرستنده میگیرد و به گیرنده دیگری میرساند. بانک نیز انتقال را از حساب مشتری و از طریق SEPA یا شبکههای بانکی بینالمللی انجام میدهد. پیش از ارزیابی اعتبار، باید روشن شود مجموعه موردنظر در کدام دسته قرار دارد.
نوع خدمت | کاربرد اصلی | نکته اصلی برای بررسی اعتبار | مدرک قابل دریافت |
|---|
تبدیل حضوری اسکناس | خرید یا فروش ارز نقدی | نام و نشانی کسبوکار، نرخ خرید و فروش و شرایط معامله | رسید تبدیل ارز |
مؤسسه پرداخت یا عامل آن | ارسال پول برای شخص یا سازمان دیگر | مجوز مؤسسه اصلی، ثبت عامل و تطبیق نام حقوقی | پیشفاکتور، رسید و شماره پیگیری |
حواله بانکی | انتقال از حساب بانکی فرستنده | نام بانک، اطلاعات حساب، نوع مسیر و شیوه تقسیم هزینهها | رسید بانکی یا شناسه تراکنش |
خدمات ارزی آنلاین | ثبت غیرحضوری سفارشهای ارزی | هویت حقوقی، امنیت سایت، مسیر پرداخت و شرایط بازگشت وجه | فاکتور، وضعیت سفارش و رسید نهایی |
خریدوفروش حرفهای اسکناس خارجی یا Sortengeschäft در بخش ۱ قانون بانکداری آلمان (KWG) در تعریف خدمات مالی آمده است و فعالیت تجاری مشمول قانون اصولاً طبق بخش ۳۲ KWG به مجوز نیاز دارد، هرچند استثناهای قانونی نیز وجود دارند. بنابراین، برای دفتر تبدیل اسکناس هم باید دامنه فعالیت مجاز بررسی شود و صرف داشتن تابلو یا ثبت تجاری کافی نیست.
در یک حواله ارزی، مجموعه پول را فقط به ارز دیگری تبدیل نمیکند؛ بلکه مسئول انتقال وجه به ذینفع مشخص نیز هست. به همین دلیل، ثبت شرکت یا داشتن یک دفتر فیزیکی برای اثبات صلاحیت انتقال پول کافی نیست و مجوز مؤسسه پرداخت یا رابطه رسمی نمایندگی باید جداگانه بررسی شود.
چگونه مجوز و هویت یک صرافی در آلمان را بررسی کنیم؟
نتایج جستوجوی صرافی آلمان را باید بر اساس نام حقوقی ارزیابی کرد، نه نام تجاری یا عنوان فارسی صفحه. طبق بخش ۱۰ قانون نظارت بر خدمات پرداخت آلمان (ZAG)، ارائه تجاری خدمات پرداخت در آلمان در موارد مشمول قانون به مجوز BaFin نیاز دارد. راهنمای رسمی Deutsche Bundesbank برای مؤسسات پرداخت نیز «خدمت انتقال پول» را در میان خدمات پرداخت قرار میدهد.
- نام حقوقی را پیدا کنید. نام شرکت، شکل حقوقی، نشانی و مدیر مسئول را از Impressum، قرارداد یا پیشفاکتور بردارید.
- نوع خدمت را مشخص کنید. از مجموعه بپرسید تبدیل اسکناس انجام میدهد، خود مؤسسه پرداخت است یا بهعنوان عامل مؤسسه دیگری فعالیت میکند.
- نام مؤسسه اصلی را در مرجع رسمی جستوجو کنید. برای مؤسسات آلمانی، پایگاه مؤسسات پرداخت BaFin و پایگاه شرکتهای تحت نظارت بررسی میشوند. برای مؤسسه دارای مجوز کشور دیگری در منطقه اقتصادی اروپا نیز مرجع کشور مبدأ و فهرست اروپایی ملاک است. راهنمای PSD2 بوندسبانک به این مسیرها اشاره میکند.
- دامنه مجوز را بخوانید. وجود نام یک شرکت در پایگاه رسمی کافی نیست؛ مجوز باید خدمت مورد استفاده شما یا رابطه نمایندگی مربوط را پوشش دهد.
- اطلاعات ثبتی را تطبیق دهید. نام، نشانی و مدیران در سامانه رسمی ثبت شرکتهای آلمان باید با قرارداد، سایت و حساب دریافت وجه همخوان باشد. ثبت تجاری بهتنهایی جای مجوز خدمات پرداخت را نمیگیرد.
- هشدارهای نهاد ناظر را کنترل کنید. نام شرکت، دامنه سایت و شماره تماس را در هشدارهای BaFin جستوجو کنید؛ سوءاستفاده از نام یک شرکت واقعی نیز امکانپذیر است.
- پیش از مبلغ اصلی، فرایند را ارزیابی کنید. یک انتقال کممبلغ میتواند کیفیت پاسخگویی و صدور رسید را نشان دهد، اما جای بررسی مجوز و قرارداد را نمیگیرد.
اگر شرکت میگوید عامل یک مؤسسه پرداخت است، فقط تصویر یک مجوز عمومی را نپذیرید. نام عامل، نام مؤسسه اصلی، کشور صادرکننده مجوز و مسیر رسیدگی به شکایت باید روشن باشد. مجوزی که متعلق به شرکتی دیگر است یا نام دامنه و اطلاعات تماس آن با ارائهدهنده تطبیق ندارد، مدرک اعتبار محسوب نمیشود.
درخواست مدرک هویتی بهخودیخود نشانه نامعتبر بودن نیست. بانکها و مؤسسات پرداخت برای شناخت مشتری، کنترل اشخاص درگیر و بررسی تراکنشهای پرریسک موظف به انجام کنترلهای لازم هستند. در مقابل، وعده انتقال هر مبلغی بدون احراز هویت یا بدون پرسش درباره منشأ و هدف پول، بهویژه برای مقصدهای پرریسک، باید جدی گرفته شود.
مقایسه صرافی معتبر و سرویس پرریسک
معیار | صرافی یا سرویس معتبر | سرویس پرریسک |
|---|
هویت | نام حقوقی، نشانی و مسئول مشخص | نام مستعار، اطلاعات ناقص یا نشانی غیرقابل بررسی |
وضعیت قانونی | مؤسسه اصلی و دامنه خدمت قابل استعلام | ادعای مجوز بدون نام و شماره قابل تطبیق |
قیمت | نرخ، هزینهها و مبلغ نهایی پیش از پرداخت | اعلام قیمت ناقص یا تغییر هزینه پس از دریافت پول |
دریافت وجه | حساب یا درگاه مرتبط با مسیر اعلامشده | حساب شخصی نامرتبط و بدون توضیح مکتوب |
کنترل مشتری | احراز هویت متناسب با مبلغ و مقصد | وعده انتقال بدون هیچ بررسی یا درخواست مدارک نامرتبط |
پیگیری | قرارداد، رسید و شماره سفارش | هماهنگی فقط در پیامرسان و بدون رسید |
برگشت وجه | شرایط، زمان و هزینه بازگشت مشخص | نبود پاسخ روشن درباره رد یا برگشت حواله |
برای ثبت حواله به خارج باید مسیر انتقال با مقصد، ارز، مبلغ و هدف پرداخت هماهنگ باشد. یک سرویس معتبر ممکن است بعضی کشورها یا تراکنشها را نپذیرد؛ محدودیت روشن و قابل توضیح، از وعده پذیرش بدون شرط قابل اعتمادتر است.
آیا صرافی ایرانی در آلمان انتخاب مناسبی است؟
پشتیبانی فارسی برای فهم قرارداد، اعلام نام دقیق گیرنده و پیگیری مشکل مفید است، اما ایرانیبودن مدیران، فارسیبودن سایت یا فعالیت طولانی در یک جامعه محلی، مجوز مالی ایجاد نمیکند. یک صرافی ایرانی فعال در آلمان نیز باید با همان معیارهای قانونی و مالی بررسی شود: هویت حقوقی، وضعیت مجوز، نرخ مکتوب، حساب دریافت وجه قابل تطبیق و رسید قابل پیگیری.
اگر عبارت صرافی ایرانی آلمان را جستوجو میکنید، نظرات کاربران را فقط برای سنجش کیفیت خدمات در نظر بگیرید. نظر مثبت یا امتیاز بالا نمیتواند ثبت رسمی را ثابت کند و نظر منفی نیز باید با جزئیات تراکنش، تاریخ و پاسخ مجموعه سنجیده شود. اولویت همیشه با اطلاعات رسمی و اسناد همان سفارش است.
مقایسه بانک، صرافی و مؤسسه حواله در آلمان
روش | مناسب برای | مزیت اصلی | محدودیت مهم |
|---|
انتقال SEPA | پرداخت یورویی میان حسابهای عضو SEPA | مسیر استاندارد، هزینه و زمان قابل پیشبینیتر | فقط برای یورو و حسابهای تحت پوشش این محدوده |
انتقال فوری SEPA | پرداخت فوری میان بانکهای پشتیبان | انتقال در چند ثانیه و فعالیت شبانهروزی | برخی حسابها ممکن است به دلیل استثنای قانونی، محدودیت فنی یا کنترل امنیتی در دسترس نباشند |
حواله بانکی بینالمللی | پرداخت خارج از مسیر عادی SEPA | امکان استفاده برای ارزها و مقصدهای بیشتر | احتمال بانک واسطه، کنترل بیشتر و هزینه متغیر |
مؤسسه پرداخت مجاز | حواله شخصی یا سازمانی | فرایند تخصصی و اعلام مبلغ دریافتی | محدودیت کشور، مبلغ یا مدارک بر اساس سیاست مؤسسه |
تبدیل حضوری اسکناس | نیاز مسافرتی و نقدی | دریافت فوری ارز نقدی | اختلاف بیشتر نرخ خرید و فروش و ریسک حمل پول |
شناخت ساختار بانکهای آلمان برای انتقال بانکی مفید است، اما بانک و صرافی وظیفه یکسانی ندارند. موجودی حساب بانکی، انتقال از حساب و خدمات پرداخت صرافی هرکدام قرارداد و حمایت متفاوتی دارند. وجوهی که مؤسسه پرداخت برای اجرای تراکنش دریافت میکند طبق بخش ۱۷ قانون ZAG مشمول الزامات حفاظتی است، ولی این سازوکار را نباید با سپرده بانکی و بیمه سپرده یکسان دانست.
مؤسسه پرداخت طبق بخش ۳ قانون ZAG بانک سپردهپذیر نیست و پولی که برای اجرای حواله دریافت میکند، سپرده بانکی به شمار نمیآید. در نتیجه، ادعای «بیمهبودن حواله» فقط زمانی قابل اتکا است که نام بیمهگر، نوع پوشش، ذینفع و موارد خارج از پوشش بهصورت مکتوب اعلام شوند.
هزینه واقعی صرافی و حواله چگونه محاسبه میشود؟
کمترین کارمزد اعلامشده همیشه به معنای ارزانترین انتقال نیست. برای مقایسه دو پیشنهاد باید مبلغی را که فرستنده میپردازد با مبلغ خالصی که گیرنده دریافت میکند سنجید. هزینه واقعی از کارمزد خدمت، اختلاف نرخ خرید و فروش، هزینه بانک یا شبکه پرداخت و هزینه احتمالی بانک واسطه یا گیرنده تشکیل میشود.
هزینه واقعی = کارمزد خدمت + هزینه پنهان در نرخ تبدیل + هزینه شبکه یا بانکهای درگیر + هزینه احتمالی دریافت
جزء هزینه | سؤال ضروری پیش از پرداخت | نشانه شفافیت |
|---|
نرخ تبدیل | هر یورو با چه نرخی تبدیل میشود و نرخ تا چه زمانی معتبر است؟ | نرخ و زمان اعتبار در پیشفاکتور نوشته شده باشد |
کارمزد خدمت | مبلغ ثابت است یا درصدی؟ حداقل کارمزد دارد؟ | عدد یا روش محاسبه پیش از واریز اعلام شود |
هزینه بانکی | بانک واسطه یا مقصد مبلغی کسر میکند؟ | مسئول پرداخت و احتمال کسر از مبلغ روشن باشد |
مبلغ نهایی | گیرنده دقیقاً چه مقدار و با چه ارزی دریافت میکند؟ | مبلغ خالص یا روش قطعی محاسبه اعلام شود |
برگشت حواله | در صورت رد یا بازگشت چه مبلغی کسر میشود؟ | هزینه و زمان بازگشت در شرایط سفارش موجود باشد |
برای سنجش نرخ تبدیل ارز میتوان نرخ مرجع روزانه بانک مرکزی اروپا را بهعنوان معیار مقایسه دید، اما ECB تأکید میکند که نرخهای مرجع برای اطلاع منتشر میشوند و نرخ معامله نیستند. فاصله نرخ پیشنهادی با معیار مرجع، همراه با کارمزد جداگانه، تصویر دقیقتری از هزینه میدهد.
در پرداختهای کارتی، اصطلاح کارمزد بین بانکی میتواند به هزینهای اشاره کند که میان مؤسسات در پردازش تراکنش جابهجا میشود. در حواله بانکی بینالمللی، هزینه بانک واسطه و بانک گیرنده موضوع جداگانهای است. به همین دلیل، عبارت «بدون کارمزد» باید همراه با نرخ تبدیل، نوع شبکه و مبلغ خالص دریافتی بررسی شود.
در برخی حوالههای بانکی خارج از SEPA، شیوه تقسیم هزینه با نشانههای OUR، SHA یا BEN مشخص میشود. OUR یعنی فرستنده هزینههای اعلامشده را میپردازد، در SHA هر طرف هزینه بانک خود را میپردازد و در BEN هزینهها از مبلغ گیرنده کسر میشود. ارائه این گزینهها و نتیجه عملی آن به بانک، ارز و زنجیره بانکهای واسطه بستگی دارد؛ بنابراین، برای پرداختی که باید دقیقاً به مبلغ فاکتور برسد، تأیید کتبی مبلغ خالص ضروری است.
برای یک پرداخت موردی، ماده ۲۴۸ بخش ۱۳ قانون مقدماتی قانون مدنی آلمان ارائه شناسههای لازم، حداکثر زمان اجرا، همه کارمزدها و نرخ واقعی یا روش تعیین نرخ را پیش از پرداخت مقرر میکند. پس از ثبت نیز ماده ۲۴۸ بخش ۷ اطلاعاتی مانند شناسه تراکنش، مبلغ و ارز، ریز هزینه، نرخ اعمالشده و تاریخ را در رسید لازم میداند. بنابراین، مقایسه معتبر باید بر پایه پیشنهاد مکتوب و رسید نهایی باشد، نه عددی که فقط در تماس تلفنی اعلام شده است.
مقایسه زمان و کاربرد روشهای انتقال
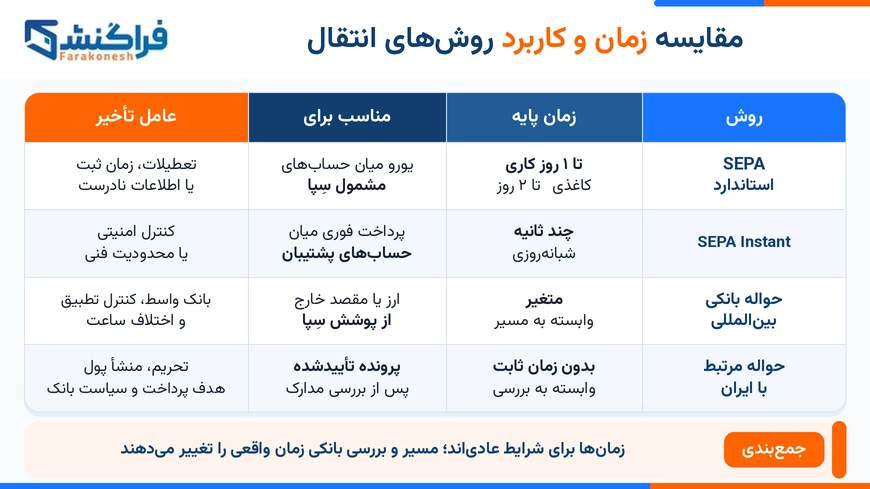
روش | زمان پایه در شرایط عادی | مناسب برای | عامل اصلی تأخیر |
|---|
SEPA استاندارد | حداکثر یک روز کاری برای دستور الکترونیکی؛ دستور کاغذی حداکثر دو روز کاری | یورو میان حسابهای مشمول SEPA | تعطیلات، زمان ثبت دستور یا اطلاعات نادرست |
SEPA Instant | معمولاً چند ثانیه و بهصورت ۲۴ ساعته | پرداخت فوری میان حسابهای پشتیبان | استثنای قانونی، محدودیت فنی یا کنترل امنیتی |
حواله بانکی بینالمللی | متغیر و وابسته به مسیر | ارز یا مقصد خارج از پوشش عادی SEPA | بانک واسطه، کنترل تطبیق و اختلاف ساعت کاری |
حواله مرتبط با ایران | بدون زمان ثابت پیش از بررسی | پروندههایی که پس از بررسی مدارک امکان اجرای آنها تأیید شده است | تحریم، منشأ پول، هدف پرداخت و سیاست بانکها |
طبق راهنمای انتقال اعتباری SEPA بوندسبانک، دستور الکترونیکی SEPA معمولاً باید حداکثر در یک روز کاری اجرا شود و دستور کاغذی میتواند تا دو روز کاری زمان ببرد. انتقال فوری SEPA نیز برای حسابهای تحت پوشش در چند ثانیه و در تمام روزهای سال پردازش میشود. این زمانها را نباید به حواله آلمان و ایران تعمیم داد.
مدارک لازم برای استفاده از خدمات ارزی در آلمان
فهرست مدارک به نوع خدمت، مبلغ، مقصد و سابقه مشتری بستگی دارد. برای یک تبدیل محدود اسکناس ممکن است رسید و مدرک هویتی کافی باشد، اما حواله سازمانی یا تراکنش مرتبط با کشور پرریسک بررسی گستردهتری نیاز دارد. مدارک رایج عبارتاند از:
- گذرنامه، کارت شناسایی یا کارت اقامت معتبر؛
- مدرک نشانی محل سکونت در صورت درخواست؛
- نام و اطلاعات حساب فرستنده و گیرنده؛
- مدرک منشأ پول مانند فیش حقوقی، صورتحساب بانکی، قرارداد فروش یا اسناد کسبوکار؛
- علت انتقال مانند کمک خانوادگی، هزینه زندگی، شهریه، خرید یا تسویه فاکتور؛
- نامه پذیرش، فاکتور دانشگاه، قرارداد یا صورتحساب رسمی برای پرداختهای سازمانی؛
- شناسه دانشجویی، شماره پرونده یا Reference موردنیاز گیرنده.
درخواست مدارک باید با هدف پرداخت تناسب داشته باشد و روش ارسال آن امن باشد. گذرنامه یا صورتحساب بانکی را نباید به حساب ناشناس در پیامرسان فرستاد. مجموعه باید سیاست حریم خصوصی، مسیر بارگذاری و دلیل نیاز به مدرک را توضیح دهد.
انتقال پول میان آلمان و ایران چه شرایطی دارد؟
ایران در فهرست کشورهای پرریسک اتحادیه اروپا از نظر مبارزه با پولشویی قرار دارد. کمیسیون اروپا توضیح میدهد که بانکها در ارتباط با کشورهای این فهرست کنترلهای بیشتری انجام میدهند. در کنار آن، محدودیتهای مالی اتحادیه اروپا علیه اشخاص و نهادهای فهرستشده اجرا میشود و Deutsche Bundesbank مرجع اجرای بخش مالی تحریمها در آلمان است.
این وضعیت به معنای ممنوعیت خودکار هر پرداخت شخصی مرتبط با ایران نیست، اما امکان اجرا را نمیتوان فقط با توجه به ملیت طرفین تعیین کرد. نام فرستنده و گیرنده، بانکهای درگیر، کشور محل اقامت، منشأ وجه، علت پرداخت، کالا یا خدمت مرتبط و سیاست ریسک ارائهدهنده در نتیجه اثر دارند. بانک یا مؤسسه پرداخت میتواند مدرک بیشتر بخواهد، تراکنش را متوقف کند یا آن را نپذیرد.
بر اساس صفحه جاری بوندسبانک درباره تحریم ایران، انتقالهای مشمول از ۱۰٬۰۰۰ یورو تا کمتر از ۴۰٬۰۰۰ یورو باید اعلام شوند و مبالغ ۴۰٬۰۰۰ یورو یا بیشتر به مجوز قبلی نیاز دارند. در انتقال الکترونیکی، ارائهدهنده خدمات پرداخت معمولاً مسئول ثبت اعلام یا درخواست مجوز است. تراکنشهای مرتبط با هم محاسبه میشوند؛ بنابراین، تقسیم مبلغ برای عبور از آستانهها راه قانونی نیست. چون مقررات و فهرست اشخاص محدودشده ممکن است تغییر کنند، وضعیت روز باید پیش از پرداخت بررسی شود.
انتقال وجه به حسابی در آلمان
برای انتقال پول به آلمان معمولاً نام دقیق صاحب حساب، IBAN، مبلغ، ارز و شرح پرداخت لازم است. در پرداخت خارج از منطقه اقتصادی اروپا یا مسیر بانکی بینالمللی ممکن است BIC/SWIFT و نشانی بانک نیز درخواست شود. نام صاحب حساب و عبارت Verwendungszweck باید دقیقاً مطابق فاکتور یا نامه گیرنده ثبت شوند.
قبل از واریز برای اجاره، دانشگاه، خرید یا قرارداد تجاری، هویت دریافتکننده و شماره حساب را از منبع مستقلی مانند فاکتور رسمی یا وبسایت سازمان کنترل کنید. تغییر ناگهانی IBAN در یک ایمیل، بهخصوص همراه با درخواست پرداخت فوری، میتواند نشانه جعل فاکتور باشد و باید از طریق شماره تماس رسمی تأیید شود.
انتقال وجه برای گیرنده در ایران
برای انتقال پول به ایران باید از ابتدا سه عدد روشن باشد: مبلغی که فرستنده در آلمان میپردازد، نرخ یا روش تبدیل، و مبلغی که گیرنده در ایران دریافت خواهد کرد. حساب دریافت یورو، نام صاحب حساب، زمان اعتبار نرخ و شرایط رد یا برگشت نیز باید پیش از پرداخت مشخص شوند.
متقاضیان میتوانند درخواست انتقال از آلمان به ایران را در فراکنش ثبت کنند. امکان انجام، نرخ، کارمزد، مدارک و زمان تقریبی هر سفارش پس از بررسی مبلغ، اطلاعات طرفین و مسیر قابل استفاده اعلام میشود.
پرداخت شهریه و هزینه دانشگاههای آلمان
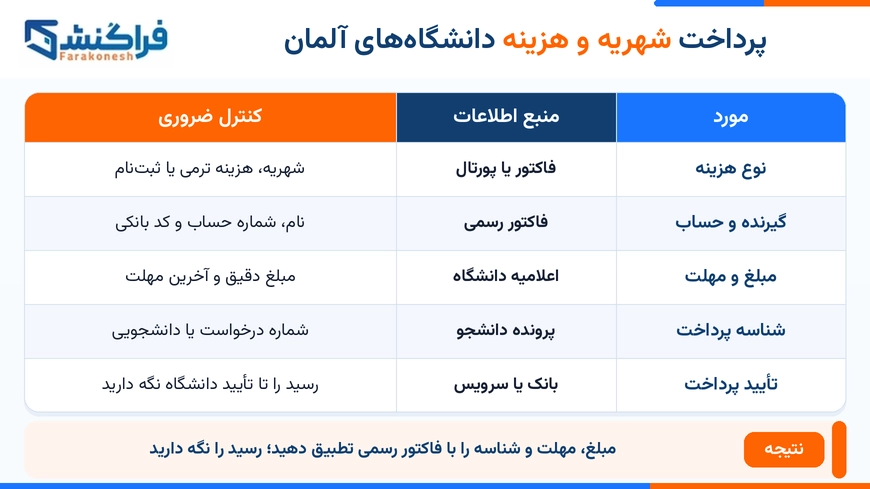
در پرداخت شهریه دانشگاههای آلمان ابتدا باید مشخص شود دانشگاه «شهریه»، Semesterbeitrag، هزینه ثبتنام یا مبلغ دیگری مطالبه کرده است. نام دریافتکننده، IBAN، BIC در صورت نیاز، مبلغ دقیق، آخرین مهلت و عبارت Reference یا Verwendungszweck باید از فاکتور یا پورتال رسمی دانشگاه برداشته شوند.
شماره دانشجویی یا شماره درخواست معمولاً برای شناسایی پرداخت ضروری است. حذف یا تغییر این شناسه ممکن است باعث شود پول به حساب دانشگاه برسد اما در پرونده دانشجو ثبت نشود. رسید بانکی باید شامل تاریخ، مبلغ، ارز، حساب مقصد و شرح پرداخت باشد و تا تأیید دانشگاه نگهداری شود.
اگر امکان انصراف، رد ویزا یا استرداد وجود دارد، پیش از پرداخت باید مسیر Refund بررسی شود. بسیاری از سازمانها وجه را فقط به حساب مبدأ برمیگردانند؛ بنابراین، دسترسی به حساب پرداختکننده و شرایط مدیریت مبلغ برگشتی باید بهصورت مکتوب مشخص باشد.
اگر حواله انجام نشد یا با تأخیر روبهرو شد چه کنیم؟
اولین قدم، درخواست پاسخ مکتوب از ارائهدهنده است. شماره سفارش، رسید، زمان ثبت، اطلاعات گیرنده و هر پیام بانکی باید در یک پرونده نگهداری شود. سپس باید روشن شود تراکنش در مرحله بررسی مانده، از سوی بانک رد شده، به دلیل اطلاعات نادرست برگشته یا به حساب مقصد رسیده ولی شناسایی نشده است.
اگر موضوع با پاسخ داخلی حل نشد، روش شکایت درجشده در قرارداد یا سایت مؤسسه استفاده میشود. برای مؤسسات تحت نظارت آلمان امکان ثبت شکایت نزد BaFin نیز وجود دارد، اما BaFin یادآوری میکند که ثبت شکایت، مهلتهای قانونی یا قراردادی را متوقف نمیکند. در پروندههای فوری باید همزمان مهلت اعتراض بانکی، بازگشت وجه یا اقدام حقوقی کنترل شود.
طبق بخش ۶۲ قانون ZAG، مؤسسه باید شکایت را معمولاً ظرف ۱۵ روز کاری پاسخ دهد. اگر پاسخ نهایی در این زمان ممکن نباشد، باید علت تأخیر را توضیح دهد و پاسخ نهایی در شرایط استثنایی نباید بیشتر از ۳۵ روز کاری طول بکشد. این مهلت مانع پیگیری فوری خطای حساب یا احتمال کلاهبرداری از طریق بانک و مراجع مربوط نیست.
نشانههای خطر هنگام انتخاب صرافی
- بعد از دریافت پول، کارمزد یا نرخ تازهای اعلام میشود.
- مشتری برای پرداخت فوری، تقسیم مبلغ یا تغییر علت واقعی انتقال تحت فشار قرار میگیرد.
- وعده داده میشود که همه محدودیتهای بانکی بدون مدرک یا کنترل دور زده میشوند.
- برای دریافت مدارک هویتی از حساب ناشناس یا کانال ناامن استفاده میشود.
- پس از پرداخت، حساب مقصد تغییر میکند یا پاسخگویی متوقف میشود.
- برای تأیید تراکنش، PIN، TAN، رمز عبور یا دسترسی از راه دور درخواست میشود.
وجود یک مورد همیشه بهتنهایی تقلب را ثابت نمیکند، اما تا زمانی که تناقض رفع نشده است نباید پول ارسال شود. بهویژه نام متفاوت صاحب حساب یا مجوز متعلق به شرکتی دیگر، نیازمند مدرک روشن درباره رابطه حقوقی طرفها است.
صرافی فراکنش انتخابی مطمئن برای حواله پول آلمان
در این مقاله، تنها فراکنش بهعنوان مجموعه معتبر برای ثبت درخواست حواله میان آلمان و ایران معرفی میشود. متقاضیان میتوانند سفارش انتقال از آلمان به ایران یا ارسال وجه به حسابی در آلمان را بهصورت غیرحضوری ثبت کنند. این فرایند شامل موارد زیر است:
- ثبت سفارش حواله از آلمان به ایران و انتقال وجه به حسابهای آلمانی؛
- بررسی مبلغ، ارز، مقصد، اطلاعات طرفین و مدارک پیش از تأیید نهایی؛
- اعلام نرخ، کارمزد و شرایط متناسب با سفارش پیش از اجرای پرداخت؛
- کنترل IBAN، BIC/SWIFT و Reference در پرداختهای بانکی یا دانشگاهی؛
- پشتیبانی فارسی برای تکمیل اطلاعات و پیگیری وضعیت درخواست؛
- ارائه رسید متناسب با نوع پرداخت پس از انجام سفارش؛
- امکان بررسی مسیر بازگشت وجه در پرداختهایی که احتمال Refund دارند.
نتیجه بررسی و شرایط اجرای سفارش پیش از واریز نهایی به متقاضی اعلام میشود.
انتخاب نهایی صرافی در آلمان
پیش از انتقال، ابتدا نوع خدمت و نام حقوقی ارائهدهنده را مشخص کنید، سپس مجوز یا رابطه نمایندگی را در منبع رسمی بسنجید و پیشفاکتوری بگیرید که نرخ، تمام هزینههای شناختهشده، مبلغ خالص گیرنده و زمان تقریبی را نشان دهد. برای درخواستهای مرتبط با ایران، مدارک و امکان اجرای مسیر باید پیش از واریز تأیید شوند. پس از این کنترلها، متقاضی میتواند سفارش خود را در فراکنش ثبت کند و اطلاعات پرداخت را برای بررسی نهایی ارائه دهد.
سوالات متداول
آیا صرافی ایرانی در آلمان باید مجوز BaFin داشته باشد؟
اگر مجموعه به نام خود تبدیل حرفهای اسکناس یا انتقال وجه انجام میدهد، باید مجوز یا مبنای قانونی متناسب با همان خدمت را داشته باشد. دفتر محلی ممکن است عامل یک مؤسسه پرداخت مجاز در آلمان یا منطقه اقتصادی اروپا باشد؛ در این حالت نام مؤسسه اصلی، کشور صادرکننده مجوز و وضعیت نمایندگی باید در مرجع رسمی قابل بررسی باشند.
آیا ثبت شرکت در آلمان برای انجام حواله کافی است؟
خیر. ثبت در Handelsregister یا اعلام Gewerbe، نام و نشانی کسبوکار را مشخص میکند، اما جای مجوز خدمات مالی یا پرداخت را نمیگیرد. پیش از واریز باید نام حقوقی شرکت در پایگاه مربوط جستوجو و دامنه مجوز آن با خدمت موردنظر تطبیق داده شود.
انتقال پول از آلمان به ایران چقدر زمان میبرد؟
برای این مسیر زمان ثابتی وجود ندارد. بررسی مدارک، منشأ وجه، اطلاعات گیرنده، بانکهای واسطه و کنترلهای تحریمی بر مدت انتقال اثر میگذارند. ارائهدهنده باید پس از بررسی پرونده، زمان تقریبی و شرایط رد یا بازگشت حواله را بهصورت مکتوب اعلام کند.
آیا هر حوالهای از آلمان به ایران ممنوع است؟
خیر. نتیجه هر پرونده به اشخاص، بانکها، مبلغ، منشأ پول و هدف پرداخت بستگی دارد. ممکن است یک پرداخت از نظر قانونی مجاز باشد، اما بانک یا مؤسسه پرداخت به دلیل نبود مسیر کارگزاری، نقص مدارک یا سیاست داخلی خود آن را نپذیرد.
آیا حواله بیش از ۱۰٬۰۰۰ یورو به ایران ممنوع است؟
رسیدن مبلغ به ۱۰٬۰۰۰ یورو بهتنهایی به معنای ممنوعیت نیست. بر اساس مقررات جاری بوندسبانک، انتقالهای مشمول از ۱۰٬۰۰۰ یورو تا کمتر از ۴۰٬۰۰۰ یورو نیازمند اعلام هستند و مبلغ ۴۰٬۰۰۰ یورو یا بیشتر به مجوز قبلی نیاز دارد. تراکنشهای مرتبط با یکدیگر نیز با هم محاسبه میشوند.
برای انجام حواله چه مدارکی درخواست میشود؟
مدرک هویتی معتبر، اطلاعات فرستنده و گیرنده، مدرک منشأ پول و سندی که علت پرداخت را نشان دهد از مدارک رایج هستند. برای شهریه، فاکتور دانشگاه و شماره دانشجویی و برای پرداخت تجاری، قرارداد یا صورتحساب رسمی نیز ممکن است لازم باشد. نوع و تعداد مدارک به مبلغ و سطح ریسک تراکنش بستگی دارد.
چگونه کارمزد دو صرافی یا مسیر انتقال را مقایسه کنیم؟
مقایسه باید برای مبلغ، ارز و مقصد یکسان انجام شود. مبلغ کل پرداختی فرستنده، نرخ تبدیل، هزینه بانک واسطه و مبلغ خالص گیرنده را کنار هم قرار دهید. عبارت «بدون کارمزد» زمانی ارزش دارد که نرخ تبدیل و مبلغ نهایی دریافتی نیز روشن باشند.
آیا حواله پس از ثبت قابل لغو است؟
دستور پرداخت پس از دریافت یا ورود به مرحله اجرا همیشه قابل لغو نیست و شرایط قرارداد تعیینکننده است. بخش ۶۷۵p قانون مدنی آلمان نیز برای پسگرفتن دستور پرداخت محدودیتهایی در نظر گرفته است. در صورت اشتباه در IBAN یا احتمال کلاهبرداری باید بدون تأخیر با ارائهدهنده و بانک تماس گرفت.
رسید معتبر حواله باید چه اطلاعاتی داشته باشد؟
نام حقوقی ارائهدهنده، شناسه تراکنش، مبلغ و ارز مبدأ، نرخ اعمالشده، ریز هزینهها، مبلغ مقصد، تاریخ ثبت و اطلاعات لازم برای پیگیری باید در رسید دیده شوند. اگر مبلغ خالص گیرنده قطعی نیست، احتمال کسر هزینه بانک واسطه یا مقصد نیز باید پیش از پرداخت توضیح داده شود.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.