استفاده از کارتهای اعتباری (Credit Card) و کارتهای نقدی (Debit Card) به دلایل گوناگون، جایگزین کارآمدی به جای پول نقد هستند. این کارتها علاوه بر تسهیل فرایند پرداخت، سطح بالاتری از امنیت را فراهم میکنند و امکان مدیریت دقیقتر بودجه و برنامهریزی مالی روزانه را میسر میسازند.
در همین راستا فرایند ایجاد، مدیریت و بهروزرسانی زیرساختهای لازم برای پردازش تراکنشهای بانکی مستلزم صرف هزینههای قابل توجهی است. مؤسسات مالی جهت پوشش این مخارج از طریق «کارمزدهای بینبانکی» اقدام میکنند. در ادامه این مقاله، ماهیت دقیق کارمزد بین بانکی کارت، مکانیزم محاسبه و نحوه اعمال آنها را تحلیل کردیم و روند تحولات ساختاری این مبالغ را در سالهای اخیر مورد بررسی قرار دادیم.
انتقال پول به خارج از کشور برای انتقال پول به خارج از کشور با فراکنش کلیک کنید
تراکنش با کارت بانکی چگونه انجام میشود؟
در صورت پرداخت نقدی به ازای خرید کالا از یک فروشگاه، فرایند معامله صرفاً میان خریدار و فروشنده صورت میگیرد؛ اما در صورت استفاده از کارتهای بانکی مانند پرداخت در سایتهای خارجی، دو نهاد مالی دیگر نیز در این چرخه مشارکت میکنند:
- بانک صادرکننده کارت (Issuer) که مسئول مدیریت حساب شما است.
- بانک پذیرنده (Acquirer) که خدمات بانکی لازم را برای فروشنده تأمین میکند.
تعامل میان این دو بانک، فرایندی آنی و همزمان است؛ بدین معنا که عملیات تأیید و انتقال اطلاعات دقیقاً در همان لحظهای انجام میشود که کارت را از طریق دستگاه کارتخوان یا سیستمهای مشابه عبور میدهید. در این چرخه، مجموعهای از اقدامات بسیار سریع و زنجیروار طی میشوند:
- ابتدا دستگاه کارتخوان، درخواست انجام معامله را از طریق بانک پذیرنده به بانک صادرکننده کارت ارسال میکند.
- سپس شما با ارائه رمز عبور یا سایر روشهای احراز هویت، صلاحیت برداشت وجه از حساب خود را صادر میکنید.
- در مرحله بعد، بانک صادرکننده با تأیید اعتبار، مبلغ مذکور را برای بانک پذیرنده آزاد کرده و متعاقباً، بانک پذیرنده نیز موفقیتآمیز بودن فرایند انتقال وجه را به فروشنده اعلام میکند.
- در نهایت فروشنده پس از تکمیل این مراحل، کالا یا خدمت مورد نظر را به شما تحویل میدهد.
همزمان با این مراحل، یک اتفاق دیگر نیز در جریان است. شبکههای پرداخت یا شرکتهای صادرکننده کارت، مسئولیت تضمین سلامت معامله را بر عهده دارند. اهمیت این تضمین در خریدهای کوچک و روزمره چندان ملموس نیست؛ اما در معاملات کلان و با مبالغ بالا مانند خرید تجهیزات گرانقیمت الکترونیکی یا رزرو سفرهای لوکس، نقشی تعیینکننده و بسیار حیاتی دارند.
حوزه پرداختهای الکترونیک مانند ویزا کارت همواره در پی تسهیل تجربه کاربری است؛ بهعنوانمثال گسترش فناوری پرداخت بدون تماس و جایگزینی موبایل به جای کارتهای فیزیکی از جمله گامهایی است که استفاده از این ابزارها را برای مصرفکنندگان سادهتر و ملموستر کرده است.
علت ضرورت وجود کارمزدهای بینبانکی چیست؟
ارائه خدمات گسترده مذکور مستلزم صرف هزینههای عملیاتی است. این مخارج شامل موارد زیر میشوند:
- مدیریت سامانههای پیشرفته فناوری اطلاعات (IT) بهعنوان زیربنای اصلی پردازش تراکنشها در بانکها
- به کارگیری پروتکلها و راهکارهای امنیتی مدرن جهت مقابله با فعالیتهای مجرمانه و کاهش ریسک تقلب
- پوشش ریسکهای مربوط به عدم پایبندی طرفین معامله به تعهدات خود (نکول یا Default)
باید توجه داشت که این هزینهها صرفاً مربوط به یک نهاد یا یک طرف خاص نیست؛ بلکه زیربنای پایداری کل اکوسیستم پرداخت محسوب میشود؛ در نتیجه باید این مبالغ میان تمامی فعالان بهگونهای عادلانه توزیع و مدیریت شود. بر همین اساس، کارمزدهای بینبانکی بهعنوان ابزاری برای تأمین این نیازها ایجاد شدند. مجموعه فراکنش در کنار شماست تا هرگونه انتقال پول به خارج از کشور را برایتان انجام دهد.
چه کسی کارمزد اینترچنج را پرداخت میکند و مبلغ آن چقدر است؟
برای درک بیشتر کارمزد بین بانکی کارت در پرداختهای اعتباری یا پرداخت ارزی، یک سناریو فرضی درباره خرید رایانهای به قیمت ۶۵/۰۰۰/۰۰۰ ریال را با استفاده از کارت برایتان به تصویر کشیدیم.
در این فرایند، بانک صادرکننده کارت تمام مبلغ ۶۵/۰۰۰/۰۰۰ ریال را بهطور مستقیم به بانک پذیرنده که مسئولیت خدمات پرداخت فروشنده را بر عهده دارد، واریز نمیکند. این بانک پیش از انتقال وجه، کارمزد بینبانکی را از کل مبلغ کسر کرده و تنها باقیمانده آن را به بانک پذیرنده انتقال میدهد.
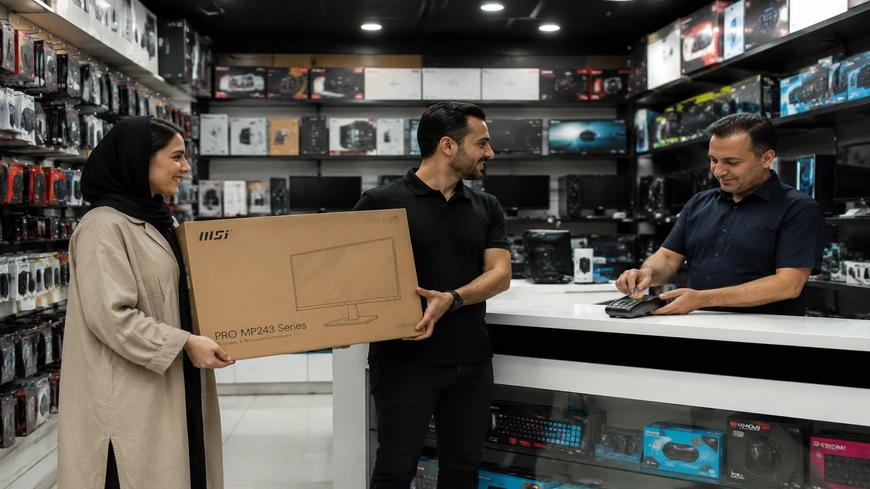
اتحادیه اروپا از سال ۲۰۱۵ با هدف کنترل هزینهها، یک سقف قانونی برای کارمزدهای بینبانکی در تراکنشهای داخلی با کارتهای اعتباری تعیین کرد. بر اساس مقررات وضع شده، این کارمزد نباید از ۰.۳ درصد ارزش معامله فراتر رود. بنابراین در خرید مذکور، حداکثر میزان کارمزد بینبانکی ۱۹۵/۰۰۰ ریال است. در نتیجه، بانک صادرکننده به جای مبلغ کامل، مبلغ ۶۴/۸۰۵/۰۰۰ ریال را به بانک پذیرنده منتقل میکند.
بانک پذیرنده نیز پیش از واریز وجه نهایی به حساب فروشنده، مبلغ دیگری را تحت عنوان هزینههای عملیاتی کسر میکند. این هزینهها شامل مواردی مانند پردازش تراکنش، مدیریت زیرساختهای پرداخت و خدمات مربوط به تجهیزات کارتخوان (POS) میشوند.
در مثال فوق ممکن است مبلغ نهایی که به حساب فروشنده واریز میشود معادل ۶۴/۶۷۵/۰۰۰ ریال باشد. به این ترتیب، فروشنده مجموعاً مبلغ ۳۲۵/۰۰۰ ریال را جهت پذیرش این نوع پرداخت از جیب خود پرداخت کرده که ۱۹۵/۰۰۰ ریال آن مربوط به کارمزد بینبانکی بوده است. این هزینه کل تحت عنوان «کارمزد خدمات پذیرندگی» (Merchant Service Charge یا MSC) شناخته میشود.
کارمزد خدمات پذیرندگی، نرخ یکسان و ثابتی ندارد و قابل مذاکره است. فروشگاهها و خردهفروشان بزرگ به واسطه حجم بالای عملیات بانکی خود معمولاً موفق به کسب نرخها و شرایط بسیار مطلوبتری نسبت به کسبوکارهای کوچک میشوند. هر چند از دیدگاه فنی، پرداخت کارمزدهای بینبانکی بر عهده بانک پذیرنده است؛ اما این مخارج نهایتاً در قالب بخشی از کارمزد خدمات پذیرندگی به فروشنده منتقل میگردد.
در همین راستا، شبکههای پرداخت جهانی مانند ویزا (Visa) و مسترکارت (Mastercard) یکسری سیاستها را دنبال میکنند تا مانع از انتقال این هزینهها به مصرفکنندگان نهایی شوند. هدف آنها در پرداخت با مسترکارت یا مدلهای دیگر این است که فروشندگان نتوانند با افزایش قیمت کالاها یا خدمات، بار مالی این کارمزدها را بر دوش دارندگان کارتهای بانکی بگذارند یا میان روشهای مختلف پرداخت، تبعیض قیمتی ایجاد کنند.
کارمزد اینترچنج برای کارتهای نقدی چگونه محاسبه میشود؟
کارمزد اینترچنج، کارمزدی است که بهطور غیرمستقیم توسط بانک صادرکننده گرفته میشود. سقف مجاز کارمزدهای بینبانکی در فرایند تسویهحسابهای داخلی که از طریق کارتهای نقدی (Debit Card) انجام میپذیرد با نرخ پایینتر و معادل ۰.۲ درصد ارزش معامله در نظر گرفته شده است. این ضوابط مقرراتی شامل تمامی کارتها نمیشود و صرفاً برای کارتهای شخصی است که فرایند پردازش آنها با واسطه انجام میگیرد. در این میان، دو گروه از دسته مذکور خارج هستند:
- کارتهای متعلق به شرکتها یا اصطلاحاً American Express (Amex)
- کارتهای اختصاصی نهادها و سازمانها
کارتهای تجاری و سازمانی معمولاً با برچسبهای مشخصی نظیر Business، Purchasing یا Corporate متمایز میشوند. نرخ کارمزدهای بینبانکی چندجانبه برای این دسته از کارتها بهطور چشمگیری بیشتر از نرخهای معمول است؛ بهعنوانمثال این کارمزد در اتحادیه اروپا غالباً بین ۱.۳ تا ۱.۵ درصد از کل مبلغ تراکنش قرار دارد. این بازه در مقایسه با سقف تعیین شده برای کارتهای شخصی، چندین برابر بیشتر است. حالا که میدانید کارمزد اینترچنج چیست، در بخش بعد با معایب آن هم آشنا میشوید تا هنگام جابهجایی پول سردرگم نشوید.
بررسی پیامدهای اعمال سقف کارمزدهای بینبانکی بر پذیرندگان و خردهفروشان
برای کسبوکارهایی که مسئولیت نهایی پرداخت کارمزدهای بینبانکی را بر عهده دارند، وجود یک مرز قانونی قطعاً مزیت است. بررسیها نشان میدهد که اجرای الگوی جدید کارمزدها لزوماً به معنای کاهش هزینه تمامی تراکنشها نیست؛ بلکه در عمل، شاهد تغییر در وزن مالی هر معامله هستیم بهگونهای که برخی از آنها با کاهش هزینه و برخی دیگر با افزایش هزینه مواجه شدند.
ریشه این تغییرات در تحول مدل محاسبه کارمزد تراکنش کارت نهفته است. بخش بزرگی از این هزینهها در گذشته بر مبنای مقادیر مشخص و ثابت یا مدلهای پلکانی برآورد میشد؛ اما تمرکز اصلی در ساختار کنونی بر تعیین کارمزدها بر اساس درصدی از ارزش معامله است. با این تغییر رویکرد، میزان هزینه پرداختی با افزایش مبلغ هر تراکنش به تناسب آن افزایش مییابد.
بررسی الگوی کارمزدهای بینبانکی در شبکه ویزا
برای مثال میتوان به تغییرات اعمال شده در ساختار کارمزد بین بانکی کارتهای نقدی مصرفکننده در شبکه ویزا اشاره کرد. ویزا تا قبل از مارس ۲۰۱۵ برای تمامی تراکنشهایی که از طریق پروتکل امنیتی Chip and PIN انجام میشد، مبلغ ثابت ۸ پنس را بهعنوان کارمزد دریافت میکرد.
این شیوه در مقررات جدید تغییر کرد و مدل جدیدی بر مبنای ۰.۲ درصد از ارزش هر معامله به اضافه مبلغ ثابت ۱ پنس جایگزین شد. این تحول در مدل محاسباتی، پیامدهای متفاوتی را برای تراکنشها در سطوح مختلف قیمتی به همراه داشت:
- میزان کارمزد بینبانکی در معاملات به ارزش ۲۰ پوند، از ۸ پنس به ۵ پنس کاهش مییابد.
- این هزینه در تراکنشهایی به ارزش ۱۰۰ پوند، از ۸ پنس به ۲۱ پنس افزایش پیدا میکند.
به زبان سادهتر، این تغییرات منجر به کاهش هزینهها برای خریدهای با مبالغ پایین و افزایش هزینه برای تراکنشهای با ارزش بالاتر شده است.
محدودیتهای گذار و سقف موقت نرخهای پرداختی
شرکت ویزا با هدف تعدیل اثرات ناشی از تغییرات ساختاری، تدابیر ویژهای را تحت عنوان «مقررات انتقالی» پیادهسازی کرد. طبق این ضوابط، سقف کارمزدهای بینبانکی برای تمامی تراکنشهای انجام شده با پروتکل Chip and PIN که ارزش آنها از ۲۴۵ پوند فراتر میرفت، معادل ۵۰ پنس تعیین گردید. این سیاست با هدف مدیریت و مهار جهش هزینهها در معاملات با مبالغ بالا طی بازه زمانی گذار اعمال شد.
البته این محدودیتهای موقت در اول سپتامبر ۲۰۱۶ منقضی گشت. پس از این تاریخ، کارمزدهای بینبانکی برای تراکنشهای کلان با افزایش چشمگیری مواجه شد. برای درک بهتر این تحول، سناریوی یک تراکنش ۵,۰۰۰ پوندی با کارت نقدی را در ادامه برایتان آوردیم:
- پیش از اصلاحات ساختاری: ۸ پنس
- در بازه زمانی انتقالی: ۵۰ پنس
- پس از اتمام دوره گذار: ۱۰ پوند
این مثال به وضوح نشان میدهد که گذار از مدل کارمزد ثابت به مدل درصدی چگونه میتواند موجب چند برابر شدن هزینههای مربوط به معاملات با ارزش بالا شود.
جمعبندی، آیا کاهش کارمزد اینترچنج به نفع فروشنده تمام میشود!
کاهش نرخ کارمزدهای بینبانکی در تراکنشهای خرد لزوماً به معنای کاهش هزینههای پرداختی برای فروشندگان نیست. واقعیت این است که واحد تجاری یا فروشنده، هزینه نهایی خود را تحت عنوان «کارمزد خدمات پذیرندگی» به بانک پذیرنده میپردازد و این مبلغ مستقیماً با کارمزد بینبانکی برابر نیست. از آنجا که تعیین نرخ MSC محصول فرایند مذاکره میان بانک و پذیرنده است، هیچ ضمانتی وجود ندارد که تعدیل نرخهای بینبانکی با همان نسبت در ساختار هزینههای نهایی فروشنده بازتاب پیدا کند. در تراکنشهای بینالمللی نیز هزینه نهایی فقط به کارمزد یک بانک محدود نمیشود؛ اگر هدف شما دریافت وجه از خارج و تسویه آن در حساب بانکی داخل کشور باشد، میتوانید شرایط انتقال پول به ایران را نیز بررسی کنید. برای آشنایی با ساختار انتقالهای بینالمللی و انواع روشهای جابهجایی وجه، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید.
تجربه عملی نشان داده بانکها الزاماً صرفهجوییهای حاصل از کاهش کارمزدهای بینبانکی را به مشتریان خود منتقل نمیکنند؛ اکثر اوقات این کاهش هزینهها در ساختار سودآوری بانکها باقی میماند و به بهای پرداختی توسط کسبوکارها منتقل نمیشود. اگر میخواهید اطلاعات بیشتری درمورد این موضوع کسب کنید و تراکنشهای بینالمللی خود را با حداقل کارمزد انجام دهید، همین امروز با مشاوران فراکنش تماس بگیرید. لازمبه ذکر است، در این مجموعه مشاوره به صورت ۲۴ ساعته در هر روز هفته انجام میشود.
سوالات متداول
کارمزد اینترچنج دقیقاً چیست؟
این کارمزد مبلغی است که بانک صادرکننده کارت از بانک پذیرنده (فروشنده) میگیرد تا هزینه تراکنش و مدیریت کارت را پوشش دهد.
چرا کارمزد اینترچنج برای فروشندگان مهم است؟
چون این هزینه مستقیماً از درآمد هر فروشنده در هنگام استفاده از کارتهای بانکی کسر میشود و بر حاشیه سود آنها اثر دارد.
چه عواملی باعث تغییر میزان کارمزد بین بانکی میشوند؟
نوع کارت (اعتباری یا نقدی)، مبلغ تراکنش، نوع کسبوکار و میزان ریسک امنیتی هر تراکنش در تعیین آن نقش دارند.
آیا کارمزد اینترچنج توسط مشتری پرداخت میشود؟
خیر، مشتری مستقیماً این مبلغ را نمیپردازد؛ بلکه این هزینه در زنجیره پرداخت بین بانکها و فروشنده جابجا میشود.
تفاوت این کارمزد با کارمزد تراکنش (Transaction Fee) چیست؟
اینترچنج بخشی از هزینههای تراکنش است که بین بانکها تقسیم میشود، اما کارمزد تراکنش شامل هزینههای کلی پردازش است.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.