سیستم بانکی فرانسه چگونه کار میکند؟
بانک های فرانسه زیر نظر چند نهاد فعالیت میکنند؛ «مرجع نظارت احتیاطی و حلوفصل» فرانسه یا ACPR بر رعایت مقررات بانکی نظارت دارد و برای بانکهای مهم، این فرایند در چارچوب «سازوکار نظارت واحد» با بانک مرکزی اروپا هماهنگ میشود. در نتیجه، هنگام مقایسه بانکها باید علاوه بر نام تجاری، به مجوز فعالیت و نهاد حقوقی ارائهدهنده حساب نیز توجه کرد؛ زیرا یک اپلیکیشن مالی لزوماً بانک فرانسوی نیست.
سپردههای واجد شرایط در بانکهای عضو صندوق ضمانت سپرده و حلوفصل فرانسه یا FGDR، در صورت ورشکستگی مؤسسه، تا سقف ۱۰۰ هزار یورو برای هر مشتری در هر مؤسسه بانکی پوشش داده میشوند. این سقف برای مجموع حسابهای مشمول ضمانت در یک بانک محاسبه میشود، نه برای هر حساب بهصورت جداگانه؛ بنابراین لازم است نام نهاد بانکی پشت هر برند آنلاین نیز بررسی شود.
حسابهای پرکاربرد در فرانسه را میتوان در سه گروه اصلی قرار داد:
- حساب جاری یا Compte courant: برای دریافت حقوق، پرداخت اجاره، برداشت خودکار قبوض، انتقال بانکی و استفاده روزمره از کارت.
- حساب پسانداز یا Livret: برای نگهداری وجوه با امکان دسترسی نسبتاً آسان؛ محصولاتی مانند Livret A مقررات و شرایط مشخص خود را دارند.
- سپرده مدتدار و محصولات پسانداز بلندمدت: مانند Compte à terme یا برخی حسابهای مرتبط با پسانداز مسکن که برای پول روزمره طراحی نشدهاند.
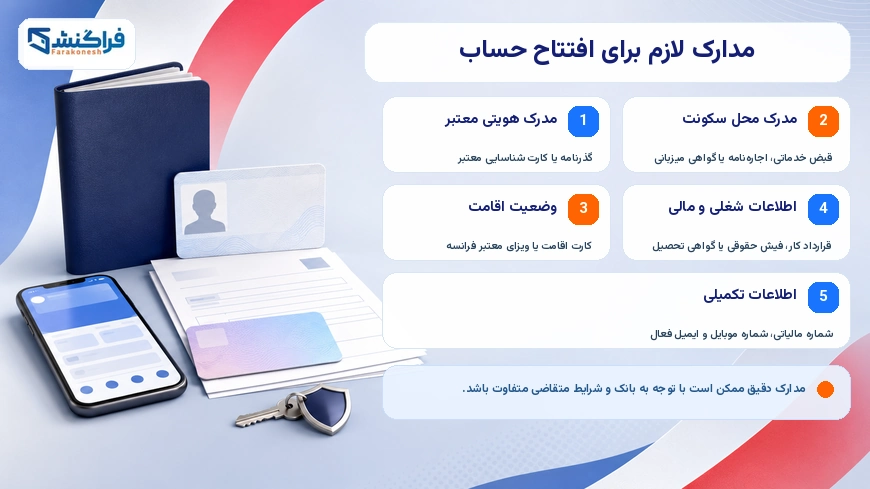
بزرگترین بانک های فرانسه در یک نگاه
ACPR در گزارش ژوئیه ۲۰۲۶، BNP Paribas، Crédit Agricole، BPCE، Société Générale، Crédit Mutuel و La Banque Postale را شش گروه اصلی بانکی فرانسه معرفی کرده است. رتبهبندی زیر بر پایه مجموع دارایی تلفیقی پایان ۲۰۲۵ تنظیم شده تا برندهای زیرمجموعه دوباره شمرده نشوند؛ برای نمونه، Banque Populaire و Caisse d’Epargne هر دو در Groupe BPCE قرار دارند و LCL نیز زیرمجموعه Crédit Agricole است.
گروه بانکی | دارایی تلفیقی پایان ۲۰۲۵ | شبکهها و برندهای شاخص | مزیت کاربردی |
|---|
BNP Paribas | حدود ۲٫۷۹۳ تریلیون یورو | BNP Paribas، Hello bank! | شبکه گسترده، خدمات بینالمللی و بانکداری کامل |
Crédit Agricole Group | حدود ۲٫۶۸۲ تریلیون یورو | بانکهای منطقهای Crédit Agricole، LCL | پوشش محلی گسترده و تنوع حساب، وام و بیمه |
Groupe BPCE | حدود ۱٫۶۴۶ تریلیون یورو | Banque Populaire، Caisse d’Epargne | شبکههای منطقهای قوی برای اشخاص و کسبوکارها |
Société Générale Group | حدود ۱٫۵۴۷ تریلیون یورو | SG، BoursoBank | ترکیب بانکداری شعبهای و خدمات دیجیتال |
Crédit Mutuel Group | حدود ۱٫۱۹۴ تریلیون یورو | Crédit Mutuel، CIC | ساختار تعاونی و ارتباط نزدیک با شعب منطقهای |
La Banque Postale | حدود ۷۲۵ میلیارد یورو | La Banque Postale | دسترسی حضوری از طریق شبکه گسترده پستی |
میزان دارایی فقط اندازه ترازنامه را نشان میدهد و بهتنهایی معیاری برای کیفیت خدمات، پایینبودن هزینهها یا سهولت افتتاح حساب نیست. ازاینرو، در ادامه تفاوتهای کاربردی هر بانک بررسی میشود، نه صرفاً رتبه آن در جدول.
BNP Paribas؛ گزینهای کامل برای خدمات شعبهای و بینالمللی
BNP Paribas در پایان ۲۰۲۵ از نظر دارایی تلفیقی بزرگترین گروه بانکی فرانسه بود و خدمات بانکداری خرد و تجاری را از طریق شبکه گسترده خود ارائه میکرد. تنوع حسابهای جاری، پسانداز، اعتبار، بیمه و مدیریت دارایی باعث میشود این بانک برای فردی مناسب باشد که میخواهد بیشتر نیازهای مالی خود را در یک مجموعه متمرکز کند.
مزیت مهم BNP Paribas برای مشتریان بینالمللی، وجود خدمات اختصاصی افراد غیرمقیم و شعب آشنا با پروندههای فرامرزی است. بااینحال، وجود چنین خدمتی به معنای پذیرش قطعی همه متقاضیان خارجی نیست و بانک همچنان وضعیت اقامت، محل سکونت، تابعیت مالیاتی، منشأ وجوه و هدف استفاده از حساب را بررسی میکند. اگر پشتیبانی حضوری و خدمات بینالمللی نسبت به پایینترین هزینه ممکن اولویت داشته باشد، BNP Paribas یکی از گزینههای اصلی است.
Crédit Agricole؛ شبکه منطقهای گسترده و خدمات متنوع
Crédit Agricole ساختاری تعاونی و منطقهای دارد و خدمات بانکداری خرد آن از طریق بانکهای منطقهای و همچنین LCL ارائه میشود. این ساختار امکان دسترسی به شعب فراوان و مشاور محلی را فراهم میکند و برای افرادی که همزمان به حساب جاری، بیمه، وام یا پسانداز نیاز دارند، انتخابی قابل بررسی است.
از آنجا که هر بانک منطقهای میتواند تعرفهها و جزئیات برخی پیشنهادها را متناسب با منطقه خود تعیین کند، هزینه یک بسته بانکی در سراسر فرانسه الزاماً یکسان نیست. متقاضی باید پیش از افتتاح حساب، صفحه تعرفه همان Caisse Régionale را بررسی کند و فقط به قیمت تبلیغشده در صفحه عمومی گروه اکتفا نکند. این تفاوت منطقهای، هم نقطه قوت Crédit Agricole در ارائه خدمات محلی است و هم مقایسه هزینهها را کمی پیچیدهتر میکند.
Groupe BPCE؛ دو شبکه بزرگ Banque Populaire و Caisse d’Epargne
Groupe BPCE از دو شبکه اصلی Banque Populaire و Caisse d’Epargne تشکیل شده است. طبق اطلاعات رسمی سال ۲۰۲۵، این گروه ۱۴ بانک Banque Populaire و ۱۵ بانک Caisse d’Epargne دارد؛ بنابراین هر دو نام باید بهعنوان برندهای یک گروه بانکی در نظر گرفته شوند، نه دو گروه مستقل با دارایی جداگانه.
Banque Populaire معمولاً برای صاحبان کسبوکار، مشاغل حرفهای، شرکتهای کوچک و مشتریانی که به مشاور محلی نیاز دارند شناخته میشود، درحالیکه Caisse d’Epargne شبکه گستردهای برای بانکداری اشخاص، پسانداز و خدمات منطقهای دارد. انتخاب میان این دو بیش از آنکه به بزرگی گروه مربوط باشد، به نوع استفاده، محل سکونت و تعرفه بانک منطقهای وابسته است.
Société Générale؛ بانک سنتی با مسیر دیجیتال قدرتمند
SG مجموعه کاملی از حساب جاری، کارت، پسانداز، اعتبار و بیمه ارائه میکند و برای جوانان و دانشجویان نیز پیشنهادهای اختصاصی دارد. امکان افتتاح حساب بهصورت آنلاین یا از طریق شعبه، برای متقاضیانی که هم دسترسی حضوری و هم اپلیکیشن بانکی میخواهند، انعطاف مناسبی ایجاد میکند؛ بااینحال، مسیر آنلاین معمولاً به نشانی پستی و اقامت مالیاتی فرانسه وابسته است.
Société Générale مالک BoursoBank نیز هست؛ بااینحال، این دو برند مسیر ثبتنام، تعرفه و شرایط پذیرش جداگانه دارند. بنابراین، فردی که SG را به دلیل شعب حضوری انتخاب میکند نباید همان سطح پشتیبانی را از BoursoBank انتظار داشته باشد و در مقابل، کاربر دیجیتال میتواند کارمزدها و هزینههای کمتر BoursoBank را بدون نیاز به خدمات روزمره شعبه بررسی کند.
Crédit Mutuel؛ بانک تعاونی با تعرفههای منطقهای
Crédit Mutuel یک گروه تعاونی است که مشتریان عضو در ساختار آن نقش دارند و خدمات بانکی، بیمه، اعتبار و پسانداز را از طریق فدراسیونهای منطقهای و شبکه CIC عرضه میکند. این مدل برای افرادی مناسب است که ارتباط با مشاور و شعبه محلی را مهم میدانند و ترجیح میدهند خدمات بانکی و بیمهای خود را در یک مجموعه مدیریت کنند.
تعرفهها در Crédit Mutuel نیز ممکن است میان فدراسیونها متفاوت باشند؛ ازاینرو، مقایسه باید بر پایه کدپستی و جدول هزینه همان منطقه انجام شود. نام بستههایی مانند Eurocompte بهتنهایی برای ارزیابی کافی نیست و باید نوع کارت، هزینه ماهانه، شرایط برداشت و کارمزد خدمات بینالمللی آن بررسی شود.
La Banque Postale؛ دسترسی حضوری گسترده
La Banque Postale به شبکه La Poste متصل است و برای افرادی که خارج از شهرهای بزرگ زندگی میکنند یا مراجعه حضوری را ترجیح میدهند، دسترسی مناسبی فراهم میکند. این بانک حسابهای روزمره و پیشنهادهای ویژه جوانان را ارائه میدهد و مدارک متداول آن شامل مدرک هویتی معتبر، مدرک جدید محل سکونت و در برخی پروندهها مدرک درآمد است.
افتتاح آنلاین حساب در La Banque Postale به داشتن اقامت مالیاتی در فرانسه مشروط است؛ بنابراین فردی که هنوز وارد فرانسه نشده یا اقامت مالیاتی او در کشور دیگری است، نباید امکان ثبتنام آنلاین را قطعی بداند. در چنین شرایطی، مراجعه به شعبه یا انتخاب بانکی با واحد تخصصی مشتریان بینالمللی منطقیتر است.
LCL، CCF و AXA Banque؛ گزینههای مکمل
- LCL: زیرمجموعه Crédit Agricole است و ترکیبی از شعب حضوری و خدمات دیجیتال را ارائه میکند. حساب LCL Essentiel در شرایط اعلامشده سال ۲۰۲۶، ماهانه ۲ یورو هزینه دارد و شامل حساب انفرادی، کارت با کنترل موجودی و اپلیکیشن است؛ بااینحال، این بسته برای همه نیازها یا همه انواع کارت کافی نیست.
- CCF: فعالیت بانکداری خرد سابق HSBC در فرانسه از Jan 1, 2024 با نام CCF ادامه یافته است. این بانک برای مشتریانی که خدمات شعبهای، پسانداز یا مدیریت ثروت میخواهند قابل بررسی است، اما شرایط افتتاح حساب باید مستقیماً با شعبه یا وبسایت آن تطبیق داده شود.
- AXA Banque: خدمات بانکی را در کنار محصولات بیمهای AXA ارائه میکند و برای مشتریانی که تجمیع بانک و بیمه را ترجیح میدهند مناسبتر است. مزیت آن باید همراه با هزینه کارت، شرایط بسته بانکی و میزان استفاده واقعی از محصولات بیمهای سنجیده شود.
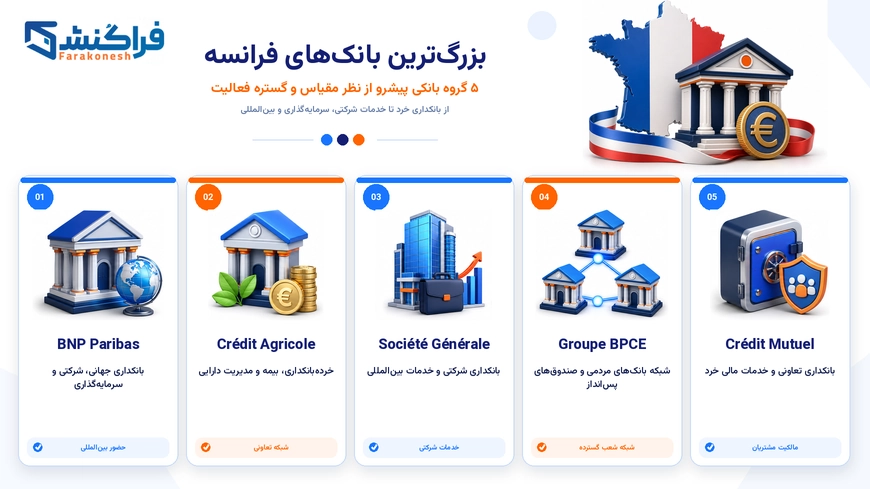
بانکهای آنلاین و نئوبانکها در فرانسه
در کنار بانک های فرانسه با شبکه شعب، چند بانک آنلاین و حساب پرداخت دیجیتال نیز فعالاند. این گزینهها معمولاً هزینه روزمره کمتری دارند، اما شرایط احراز هویت آنها برای متقاضی خارجی یکسان نیست و بعضی خدمات، مانند وام، واریز نقدی، چک بانکی یا مشاوره حضوری، در آنها محدودترند.
ارائهدهنده | نوع و پشتوانه | مزیت اصلی | محدودیت مهم برای متقاضی خارجی |
|---|
BoursoBank | بانک آنلاین متعلق به Société Générale | هزینه پایین و اپلیکیشن کامل | مدارک هویتی و اقامتی پذیرفتهشده محدود است؛ مقیم مالیاتی خارجی باید مسیر ویژه را پیگیری کند |
Hello bank! | بانک آنلاین BNP Paribas | بانکداری دیجیتال با پشتوانه BNP Paribas | افتتاح حساب برای ساکنان خارج از فرانسه ارائه نمیشود و وابستگی مالیاتی به فرانسه شرط است |
Fortuneo | بانک آنلاین وابسته به Crédit Mutuel Arkéa | حساب روزمره، پسانداز و سرمایهگذاری آنلاین | برای درخواست حساب جاری باید از قبل حساب بانکی در فرانسه داشت |
Nickel | حساب پرداخت با IBAN فرانسوی | ثبتنام سادهتر و دسترسی از نقاط فروش محلی | جایگزین کامل بانک سنتی برای وام، پسانداز و خدمات پیچیده نیست |
BoursoBank برای برخی افراد دارای اقامت مالیاتی خارجی، مسیر ویژهای خارج از اپلیکیشن و پس از تماس با واحد فروش در نظر گرفته است، اما پذیرش پرونده همچنان مشروط است. Hello bank! نیز طبق شرایط رسمی، حساب را برای افراد مقیم فرانسه و وابسته به نظام مالیاتی فرانسه ارائه میکند، درحالیکه Fortuneo برای افتتاح حساب جاری، داشتن یک حساب بانکی در فرانسه را شرط میداند. به همین دلیل، شرایط حساب اولیه، نوع مدرک هویتی و روش احراز هویت باید برای هر بانک جداگانه کنترل شود. Nickel نیز با مدرک هویتی معتبر، کارت و RIB فرانسوی ارائه میکند، اما دامنه خدمات آن از یک بانک سنتی محدودتر است.
Revolut و Wise هر دو برای نگهداری چند ارز و پرداختهای بینالمللی کاربرد دارند، اما وضعیت حقوقی یکسانی ندارند؛ خدمات Revolut در فرانسه از طریق شعبه Revolut Bank UAB ارائه میشود، درحالیکه Wise Europe SA یک مؤسسه پرداخت تحت نظارت بلژیک است. ازاینرو، پیش از استفاده باید نوع مجوز، محل صدور IBAN و شیوه حفاظت از موجودی هرکدام جداگانه ارزیابی شود و هیچیک نیز بدون مقایسه خدمات، جایگزین کامل حساب بانکی محلی فرض نشود.
بهترین بانک های فرانسه برای هر نیاز
هیچ بانکی برای همه افراد بهترین انتخاب نیست، زیرا گزینه مناسب به نوع استفاده از حساب بستگی دارد. جدول زیر بانکهای قابل بررسی را بر اساس نیاز اصلی خلاصه میکند و به معنای تضمین پذیرش یا برتری مطلق یک بانک نیست.
نیاز اصلی | گزینههای قابل بررسی | دلیل انتخاب | نکتهای که باید کنترل شود |
|---|
خدمات کامل و پروندههای بینالمللی | BNP Paribas | شبکه گسترده و واحد افراد غیرمقیم | هزینه بسته و پذیرش پرونده خارجی |
شعبه و مشاور محلی | Crédit Agricole، Caisse d’Epargne، Crédit Mutuel | پوشش منطقهای و خدمات بانکی و بیمهای | تفاوت تعرفه میان مناطق |
حساب دانشجویی و جوانان | SG، La Banque Postale، LCL | پیشنهادهای جوانان و دسترسی حضوری | مدت اعتبار تخفیف و هزینه پس از پایان آن |
بانکداری کاملاً آنلاین | BoursoBank، Hello bank!، Fortuneo | هزینه کمتر و مدیریت کامل از اپلیکیشن | شرایط اقامت، مدارک هویتی و حساب اولیه |
فعالیت حرفهای و کسبوکار | Banque Populaire، Crédit Agricole، BNP Paribas | شبکه تخصصی برای حرفهایها و شرکتها | کارمزد تراکنش و خدمات موردنیاز کسبوکار |
شروع سریع با خدمات پایه | Nickel | فرایند سادهتر و IBAN فرانسوی | محدودیت وام، پسانداز و خدمات پیچیده |
انتقال پول به بانک های فرانسه با فراکنش
برای انتقال پول به فرانسه میتوانید از خدمات ارزی فراکنش استفاده کنید و مبلغ موردنظر خود را به حساب بانکهای مختلف این کشور حواله بزنید. این خدمات برای پرداخت شهریه دانشگاه، هزینههای اقامت، امور تجاری و انتقالهای شخصی قابلاستفاده است. اعلام شفاف نرخ و کارمزد، انجام سریع سفارش، استفاده از حسابهای رسمی و فعال خارجی، پیگیری مستمر حواله و پشتیبانی ۲۴ساعته در هفت روز هفته از مهمترین مزایای انتقال وجه از طریق فراکنش به شمار میروند.
راهنمای افتتاح حساب بانکی در فرانسه
یک تبعه خارجی که بهصورت قانونی در فرانسه اقامت دارد میتواند برای افتتاح حساب درخواست بدهد، اما بانک مجاز است پس از بررسی پرونده، درخواست را بپذیرد یا رد کند. افراد غیرمقیم نیز در برخی بانکها امکان افتتاح حساب دارند، ولی این خدمت عمومی و یکسان نیست و ممکن است به کشور محل اقامت، هدف حساب، سطح دارایی یا مراجعه حضوری وابسته باشد.
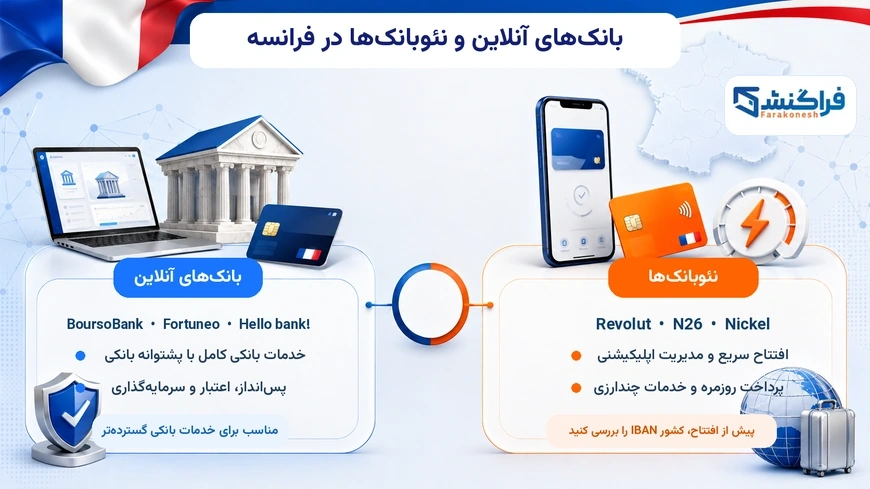
مدارک لازم برای افتتاح حساب
بیشتر بانک های فرانسه بسته به وضعیت متقاضی، تمام یا بخشی از مدارک زیر را مطالبه میکنند:
- گذرنامه، کارت هویت یا مدرک اقامت معتبر دارای عکس؛
- مدرک جدید محل سکونت، مانند قبض خدماتی، اجارهنامه یا گواهی رسمی اسکان؛
- ویزا یا کارت اقامت برای متقاضی خارج از اتحادیه اروپا؛
- گواهی اشتغال، فیش حقوقی یا مدرک درآمد، در صورت درخواست بانک؛
- شماره مالیاتی و اظهار وضعیت اقامت مالیاتی؛
- گواهی ثبتنام دانشگاه یا کارت دانشجویی برای حساب دانشجویی؛
- مدرک منشأ وجه، بهویژه برای واریز اولیه یا تراکنش با مبلغ بالا؛
- شماره تلفن، ایمیل و گاهی RIB یا IBAN حسابی که قبلاً به نام متقاضی افتتاح شده است.
مراحل افتتاح حساب
- تعیین نوع استفاده: ابتدا مشخص شود حساب برای هزینه روزمره، تحصیل، دریافت حقوق، پسانداز یا فعالیت حرفهای لازم است.
- بررسی شرایط بانک: پیش از تکمیل فرم، شرایط اقامت، مدارک هویتی پذیرفتهشده، نیاز به مراجعه حضوری و مبلغ واریز اولیه کنترل شود.
- آمادهسازی مدارک هماهنگ: نام، تاریخ تولد و نشانی در فرم و مدارک باید یکسان باشد و ترجمه رسمی مدارک غیرفرانسوی در صورت درخواست ارائه شود.
- ثبت درخواست و احراز هویت: درخواست میتواند در شعبه یا آنلاین ثبت شود و احراز هویت نیز با مراجعه حضوری، تماس تصویری یا روش بیومتریک انجام گیرد.
- بررسی تطبیق و منشأ پول: بانک ممکن است درباره شغل، درآمد، کشور محل اقامت مالیاتی، هدف حساب و منشأ اولین واریز پرسشهای تکمیلی مطرح کند.
- امضای قرارداد و دریافت RIB: پس از پذیرش، قرارداد حساب امضا میشود و RIB شامل IBAN و BIC در اختیار مشتری قرار میگیرد؛ کارت نیز معمولاً جداگانه ارسال یا در شعبه تحویل داده میشود.
پس از فعالشدن حساب، اگر هدف انتقال پول به فرانسه است، اطلاعات صاحب حساب، IBAN، BIC، نام بانک و علت پرداخت باید پیش از ارسال وجه کنترل شود. برای مبالغ تحصیلی، خرید ملک یا واریزهای غیرعادی نیز بهتر است مدارک منشأ پول و قرارداد یا صورتحساب مربوط از قبل آماده باشند تا بررسی بانک مقصد موجب تأخیر نشود.
اگر بانک درخواست افتتاح حساب را رد کند
فرانسه سازوکاری به نام Droit au compte یا «حق برخورداری از حساب» دارد. فردی که در فرانسه سکونت دارد، بدون شرط تابعیت، درصورتیکه حساب سپرده انفرادی دیگری در فرانسه به نام خود نداشته باشد و بانک درخواست او را رد کند، میتواند پرونده خود را به Banque de France ارائه دهد. این حق در شرایط مشخص برای شهروند فرانسوی مقیم خارج و فرد خارجی دارای اقامت قانونی در یکی دیگر از کشورهای اتحادیه اروپا نیز پیشبینی شده است.
برای شروع این فرایند، نامه رد بانک یا مدرکی لازم است که نشان دهد از تاریخ رسید درخواست پستی یا تحویل حضوری آن بیش از ۱۵ روز گذشته و پاسخی داده نشده است. Banque de France پس از بررسی، یک بانک را برای ارائه خدمات پایه تعیین میکند؛ بااینحال، متقاضی همچنان باید مدارک هویتی و اطلاعات لازم برای مقررات مبارزه با پولشویی را ارائه دهد.
هزینههای حساب بانکی در فرانسه
هزینه واقعی حساب فقط همان مبلغی نیست که با عنوان «هزینه ماهانه» نمایش داده میشود. برای مقایسه درست، باید مجموع هزینه نگهداری حساب، کارت، برداشت از خودپرداز خارج از شبکه، اضافهبرداشت، دریافت خدمات در شعبه، تعویض کارت، تراکنش غیر یورویی و انتقال بینالمللی محاسبه شود.
انتقالهای یورویی SEPA معمولاً ساختار سادهتر و هزینه کمتری از انتقال SWIFT دارند، اما پرداخت خارج از محدوده SEPA میتواند شامل کارمزد بانک فرستنده، بانک واسط، بانک دریافتکننده و حاشیه نرخ تبدیل باشد.. برای آشنایی با مفهوم حواله، انواع مسیرهای انتقال و تفاوت روشهایی مانند انتقال بانکی و سوئیفت، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید. افرادی که بهطور منظم انتقال پول به خارج از کشور انجام میدهند، باید سقف انتقال آنلاین، هزینه انتقال فوری، نرخ تبدیل و امکان ارائه مدارک پرداخت را پیش از انتخاب بانک بررسی کنند.
جدول تعرفه بانکها ممکن است در طول سال تغییر کند و بستههای رایگان نیز گاهی به استفاده ماهانه از کارت، حداقل درآمد یا واریز منظم وابستهاند. ازاینرو، هزینه سالانه بر اساس الگوی مصرف شخصی معیار دقیقتری از عبارت «حساب رایگان» است.
افتتاح حساب و امور مالی دانشجویان در فرانسه
Campus France برای افتتاح حساب دانشجویی سه مدرک اصلی را ضروری میداند: مدرک هویت، مدرک محل سکونت و گواهی ثبتنام یا کارت دانشجویی. اگر دانشجو هنوز قبضی به نام خود ندارد، ممکن است بانک گواهی خوابگاه، قرارداد اجاره یا گواهی اسکان همراه با مدارک میزبان را بپذیرد؛ نوع مدرک قابل قبول باید پیش از مراجعه از همان بانک پرسیده شود.
برای پرداخت شهریه دانشگاه فرانسه همیشه لازم نیست دانشجو ابتدا حساب بانکی فرانسوی داشته باشد، زیرا برخی دانشگاهها پرداخت از حساب خارجی یا درگاه بینالمللی را میپذیرند. بااینحال، نام پرداختکننده، شماره پرونده دانشجو، ارز مورد قبول دانشگاه، مهلت پرداخت و سیاست بازپرداخت باید پیش از واریز بررسی شوند تا مبلغ به پرونده درست اختصاص یابد.
در ارسال حواله دانشجویی نیز بهتر است گواهی پذیرش، فاکتور شهریه یا خوابگاه، مشخصات حساب مقصد و مدرک منشأ وجه نگهداری شود. این مدارک علاوه بر کاهش خطای پرداخت، در صورت پرسش بانک مقصد درباره علت تراکنش، مسیر بررسی را روشنتر میکنند.
دانشجو هنگام انتخاب حساب باید هزینه کارت پس از پایان تخفیف، امکان برداشت، انتقال SEPA، دریافت کمکهزینه یا حقوق کار دانشجویی و کیفیت پشتیبانی را مقایسه کند. تخفیف سال نخست نیز زمانی ارزشمند است که هزینه و خدمات حساب پس از پایان دوره تبلیغاتی همچنان با نیاز دانشجو هماهنگ باشد.
نکات مهم برای متقاضیان ایرانی
پذیرش متقاضی ایرانی از پیش تضمینشده نیست و به وضعیت اقامت، منشأ وجوه، تابعیت مالیاتی و کنترلهای تطبیق بانک بستگی دارد. ازاینرو، اطلاعات پرونده و مدارک مربوط به منشأ پول باید کامل، هماهنگ و قابل پیگیری باشند.
بهدلیل محدودیتهای بانکی، تحریمها و کنترلهای تطبیق، واریز مستقیم از ایران ممکن است در همه مسیرها عملی نباشد و بانک مقصد نیز میتواند پیش از آزادکردن وجه، توضیح یا مدرک بیشتری درخواست کند. در مقابل، اگر قصد دریافت وجه از فرانسه یا سایر کشورهای خارجی و تسویه آن در حساب بانکی داخل کشور را دارید، میتوانید از خدمات انتقال پول به ایران استفاده کنید. بهتر است پیش از هر حواله ارزی، امکان دریافت وجه از کشور مبدأ، نام فرستنده مجاز، توضیح تراکنش و مدارک مورد قبول بانک فرانسوی بهصورت مکتوب بررسی شود.
اگر مقصد وجه حساب دانشگاه، خوابگاه یا حساب شخصی تأییدشده در فرانسه است، فراکنش میتواند پیش از پرداخت، نرخ، کارمزد، مدارک لازم و زمان تقریبی انجام را اعلام کند. روشنبودن این موارد پیش از واریز، احتمال اختلاف در مبلغ نهایی یا ناقصبودن اطلاعات پرداخت را کاهش میدهد.
چگونه بانک مناسب را انتخاب کنیم؟
هنگام مقایسه بهترین بانک های فرانسه، این پرسشها انتخاب را دقیقتر میکنند:
- آیا بانک وضعیت اقامت و مدرک هویتی متقاضی را میپذیرد؟
- هزینه یکساله حساب و کارت با الگوی استفاده واقعی چقدر است؟
- آیا خدمات حضوری لازم است یا اپلیکیشن و پشتیبانی آنلاین کافی خواهد بود؟
- انتقال SEPA، پرداخت غیر یورویی و انتقال بینالمللی چه هزینه و سقفی دارند؟
- آیا پشتیبانی به زبان قابل استفاده متقاضی ارائه میشود؟
- واریز نقدی، چک، وام، بیمه یا حساب پسانداز تا چه اندازه اهمیت دارد؟
- بانک برای واریز اولیه یا منشأ وجه چه مدارکی میخواهد؟
- در صورت تغییر کشور محل اقامت، امکان نگهداری حساب وجود دارد یا خیر؟
پاسخ به این پرسشها مشخص میکند کدام گزینه برای نیاز واقعی فرد مناسبتر است. در عمل، بهترین بانک فرانسه بانکی است که پرونده متقاضی را میپذیرد، خدمات موردنیاز را با هزینه قابل پیشبینی ارائه میکند و در تراکنشهای مهم پشتیبانی قابل اتکا دارد.
جمعبندی
در نهایت، بهترین بانک های فرانسه را باید با توجه به وضعیت اقامت، هزینه سالانه، شیوه استفاده از حساب و نیاز به خدمات بینالمللی سنجید؛ بانک شعبهای برای فردی که به مشاور حضوری نیاز دارد مناسبتر است، درحالیکه کاربر مقیم و دیجیتال ممکن است از هزینه کمتر یک بانک آنلاین بهره بیشتری ببرد. کنترل شرایط رسمی بانک و آمادهکردن مدارک هویت، نشانی و منشأ وجه پیش از ثبت درخواست نیز احتمال تأخیر یا رد پرونده را کاهش میدهد.
سوالات متداول
بهترین بانک فرانسه کدام است؟
یک پاسخ واحد وجود ندارد. BNP Paribas برای خدمات کامل و پروندههای بینالمللی، Crédit Agricole و شبکههای BPCE برای دسترسی منطقهای، SG و LCL برای برخی نیازهای دانشجویی و BoursoBank یا Hello bank! برای بانکداری دیجیتال گزینههای قابل بررسی هستند.
بزرگترین بانک فرانسه از نظر دارایی کدام است؟
بر اساس صورتهای مالی تلفیقی پایان ۲۰۲۵، BNP Paribas با حدود ۲٫۷۹۳ تریلیون یورو دارایی در جایگاه نخست قرار دارد. Crédit Agricole Group با حدود ۲٫۶۸۲ تریلیون یورو پس از آن قرار میگیرد؛ این رتبهبندی مربوط به گروههای بانکی است، نه برندهای زیرمجموعه.
آیا فرد خارجی میتواند در فرانسه حساب بانکی باز کند؟
بله، فرد خارجی دارای اقامت قانونی در فرانسه میتواند درخواست افتتاح حساب بدهد. پذیرش پرونده به بررسی بانک و مدارکی مانند هویت، محل سکونت، وضعیت اقامت، اقامت مالیاتی و منشأ وجه وابسته است.
برای افتتاح حساب در فرانسه چه مدارکی لازم است؟
مدرک هویت معتبر و مدرک جدید محل سکونت، مدارک پایهاند. بانک ممکن است ویزا یا کارت اقامت، مدرک درآمد، شماره مالیاتی، گواهی تحصیل و مدرک منشأ واریز اولیه را نیز درخواست کند.
کدام بانک برای دانشجویان در فرانسه مناسبتر است؟
SG، La Banque Postale و LCL پیشنهادهایی برای جوانان یا دانشجویان دارند، اما مناسببودن آنها به هزینه پس از پایان تخفیف، محل شعبه و شرایط پذیرش متقاضی خارجی بستگی دارد. دانشجو باید پیش از انتخاب، خدمات ضروری مانند کارت، برداشت، انتقال SEPA و دریافت RIB را مقایسه کند.
آیا افتتاح حساب بانکی فرانسه از راه دور ممکن است؟
بعضی بانکها افتتاح آنلاین را ارائه میکنند، اما این مسیر معمولاً به اقامت، نوع مدرک هویتی، شماره تلفن و وضعیت مالیاتی وابسته است. خدمات افراد غیرمقیم BNP Paribas یا مسیر ویژه برخی بانکها باید مستقیماً بررسی شود و پذیرش از راه دور تضمینشده نیست.
آیا برای افتتاح حساب آنلاین حتماً IBAN فرانسوی لازم است؟
خیر، این شرط برای همه بانکها و همه روشهای احراز هویت یکسان نیست. برخی بانکها ممکن است برای واریز اولیه، حسابی به نام متقاضی در منطقه SEPA بخواهند، درحالیکه بعضی مسیرهای بیومتریک بدون آن انجام میشوند.
اگر بانک درخواست افتتاح حساب را رد کند چه باید کرد؟
متقاضی واجد شرایط میتواند با نامه رد بانک یا مدرک بیپاسخماندن درخواست کامل برای بیش از ۱۵ روز، از سازوکار Droit au compte نزد Banque de France استفاده کند. پس از تأیید، یک بانک برای ارائه خدمات بانکی پایه تعیین میشود.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.