کد BIC چیست؟
اگر میخواهید بدانید کد BIC چیست، باید آن را شناسه بینالمللی یک بانک یا مؤسسه مالی در نظر بگیرید. عبارت BIC مخفف Business Identifier Code است و ساختار آن براساس استاندارد ISO 9362 تعریف میشود.
این کد برای شناسایی بانکها و سایر مؤسسات در پیامهای مالی استفاده میشود و میتواند اطلاعات زیر را مشخص کند:
- نام یا شناسه بانک و مؤسسه
- کشور محل فعالیت
- موقعیت اصلی بانک
- شعبه یا واحد دریافتکننده
- مسیر مناسب برای ارسال پیام مالی
BIC متعلق به بانک یا مؤسسه است، نه صاحب حساب. بنابراین این کد شماره حساب دریافتکننده را نشان نمیدهد و جایگزین IBAN یا Account Number نمیشود.
کد SWIFT چیست؟
در پاسخ به این سؤال که کد SWIFT چیست، باید میان شبکه SWIFT و کدی که بانکها استفاده میکنند تفاوت قائل شد. SWIFT یک شبکه پیامرسانی مالی است که بانکها از طریق آن اطلاعات و دستورهای مربوط به پرداختهای بینالمللی را با یکدیگر مبادله میکنند.
کدی که در فرمهای بانکی با عنوان SWIFT Code نوشته میشود، معمولاً همان BIC بانک است. به همین دلیل اصطلاحات زیر در بیشتر حوالههای بانکی به یک مفهوم اشاره دارند:
- SWIFT Code
- BIC
- SWIFT/BIC
- BIC Code
- Bank Identifier Code
نکته مهم این است که SWIFT خودِ پول را جابهجا نمیکند. این شبکه پیام پرداخت را میان بانکها منتقل میکند و تسویه وجه از طریق حسابهای بانکی و در صورت نیاز بانکهای واسط انجام میشود.
تفاوت BIC و SWIFT
تفاوت BIC و SWIFT بیشتر به نامگذاری و کاربرد این اصطلاحات مربوط است. BIC نام استاندارد شناسه مؤسسه است، درحالیکه SWIFT نام شبکهای است که این شناسهها را در پیامهای مالی به کار میبرد.
مورد مقایسه | BIC | SWIFT Code |
مفهوم اصلی | شناسه استاندارد بانک یا مؤسسه | نام رایج BIC در شبکه SWIFT |
نام کامل | Business Identifier Code | Society for Worldwide Interbank Financial Telecommunication Code |
استاندارد ساختار | ISO 9362 | همان ساختار BIC |
تعداد کاراکتر | ۸ یا ۱۱ کاراکتر | ۸ یا ۱۱ کاراکتر |
کاربرد | شناسایی مؤسسه و مسیریابی پیام | انتقالهای بانکی بینالمللی |
کدی که در فرم وارد میشود | کد اعلامشده توسط بانک | معمولاً همان BIC |
در عمل، اگر فرم بانکی فیلدی با عنوان «BIC/SWIFT» داشته باشد، باید کدی را وارد کنید که در اطلاعات رسمی حساب مقصد نمایش داده شده است. معمولاً دو کد جداگانه برای BIC و SWIFT وجود ندارد.
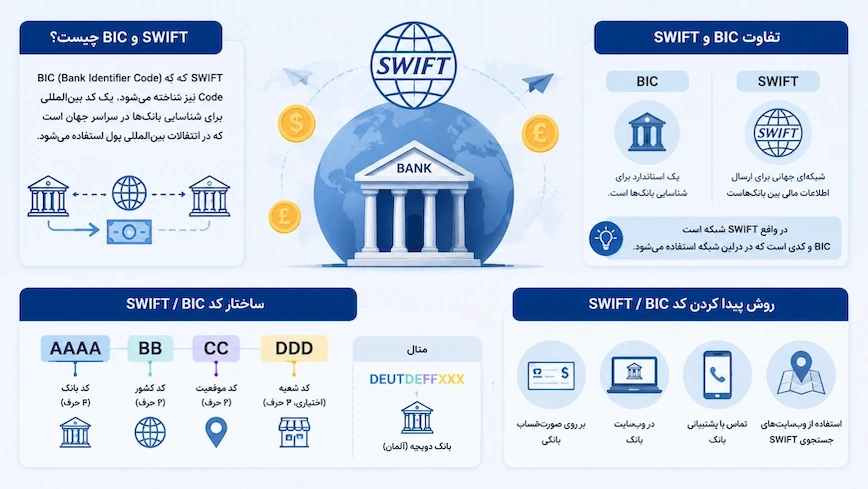
ساختار کد BIC براساس استاندارد ISO 9362
کد BIC از ۸ یا ۱۱ کاراکتر تشکیل میشود. هر بخش از آن اطلاعات مشخصی درباره بانک، کشور و شعبه ارائه میدهد.
بخش کد | تعداد کاراکتر | مفهوم |
شناسه مؤسسه | ۴ | بانک یا مؤسسه مالی |
کد کشور | ۲ | کشور محل ثبت مؤسسه |
کد موقعیت | ۲ | موقعیت یا مرکز عملیاتی |
کد شعبه | ۳ | شعبه، واحد یا سرویس مشخص |
ساختار کلی کد به این شکل است:
AAAA BB CC DDD
- AAAA شناسه بانک یا مؤسسه است.
- BB کد دوحرفی کشور را نشان میدهد.
- CC موقعیت بانک را مشخص میکند.
- DDD شناسه اختیاری شعبه یا واحد مربوط است.
برای مثال، اگر یک کد فرضی به شکل ABCDDEFFXXX نوشته شده باشد:
- ABCD شناسه مؤسسه است.
- DE کشور آلمان را نشان میدهد.
- FF کد موقعیت است.
- XXX به دفتر اصلی یا شعبه پیشفرض اشاره دارد.
این مثال فقط برای توضیح ساختار است و نباید برای حواله واقعی استفاده شود.
تفاوت کد سوئیفت ۸ و ۱۱ کاراکتری
BIC هشتکاراکتری بانک و موقعیت اصلی آن را معرفی میکند. اگر سه کاراکتر مربوط به شعبه نیز به کد اضافه شوند، یک BIC یازدهکاراکتری ایجاد میشود.
- کد ۸ کاراکتری: بانک یا دفتر اصلی را مشخص میکند.
- کد ۱۱ کاراکتری: یک شعبه، واحد یا سرویس مشخص را معرفی میکند.
- کد دارای XXX: معمولاً به دفتر اصلی یا شعبه پیشفرض اشاره دارد.
بعضی بانکها برای تمام شعب از یک کد هشتکاراکتری استفاده میکنند، اما برخی دیگر برای هر شعبه کد جداگانه دارند. بنابراین نباید سه کاراکتر انتهایی را بدون تأیید بانک حذف یا به کد اضافه کرد.
آیا هر BIC به معنی اتصال مستقیم به شبکه SWIFT است؟
خیر. یک مؤسسه ممکن است BIC معتبر داشته باشد، اما مستقیماً به شبکه SWIFT متصل نباشد. به این نوع شناسه، Non-connected BIC گفته میشود.
چنین مؤسسهای میتواند با BIC شناسایی شود، اما برای ارسال یا دریافت پیام مالی از یک بانک متصل یا بانک کارگزار استفاده میکند. به همین دلیل ممکن است در اطلاعات پرداخت علاوه بر BIC مؤسسه، مشخصات بانک واسط نیز درج شده باشد.
در نتیجه، معتبر بودن ساختار کد بهتنهایی ثابت نمیکند که بانک میتواند حواله موردنظر را با ارز انتخابشده دریافت کند.
در چه تراکنشهایی به کد SWIFT/BIC نیاز داریم؟
نیاز به کد BIC به کشور، ارز و روش انتقال بستگی دارد. این کد معمولاً در موارد زیر استفاده میشود:
- ارسال حواله بینالمللی: برای شناسایی بانک دریافتکننده در کشور مقصد
- دریافت پول از خارج: هنگام ارائه مشخصات حساب به فرستنده خارجی
- پرداخت شهریه یا هزینه دانشگاه: برای واریز مبلغ به حساب مؤسسه آموزشی
- خرید ملک یا خدمات خارجی: زمانی که فروشنده حساب بانکی بینالمللی معرفی میکند
- دریافت درآمد ارزی: برای دریافت حقوق، دستمزد یا درآمد تجاری از خارج
- انتقال خارج از محدوده SEPA: بهویژه برای پرداختهای غیریورویی یا کشورهای خارج از این شبکه
- استفاده از حسابهای چندارزی: زمانی که رولوت، وایز یا سرویس مشابه اطلاعات SWIFT ارائه میدهد
- پرداخت از طریق بانک واسط: وقتی بانک مبدأ و مقصد رابطه مستقیم ندارند
در انتقالهای داخلی معمولاً از شناسههای محلی مانند Routing Number، Sort Code یا شماره حساب استفاده میشود و ممکن است نیازی به BIC نباشد.
نقش کد SWIFT در انتقال پول به ایران و خارج از ایران
در انتقال پول به ایران یا ارسال وجه از ایران، داشتن کد بانک مقصد تنها یکی از اطلاعات لازم است. حتی اگر یک بانک BIC معتبر داشته باشد، ممکن است مسیر فعال و قابل استفادهای برای دریافت ارز موردنظر وجود نداشته باشد.
پیش از ثبت حواله سوئیفت باید موارد زیر بررسی شوند:
- بانک مقصد امکان دریافت ارز انتخابشده را داشته باشد.
- بانک واسط مناسبی برای مسیر پرداخت وجود داشته باشد.
- بانکهای درگیر تراکنش را از نظر مقررات بپذیرند.
- نام دریافتکننده با اطلاعات حساب مطابقت داشته باشد.
- هدف پرداخت و منشأ وجه قابل توضیح باشند.
- اطلاعات مربوط به بانک واسط در فیلد صحیح وارد شوند.
برای انتقال پول به خارج از کشور نیز صرف پیدا کردن SWIFT Code در اینترنت کافی نیست اگر میخواهید با انواع روشهای انتقال وجه بین کشورها و کاربرد هرکدام آشنا شوید، مقاله حواله ارزی چیست؟ را مطالعه کنید.. ممکن است کد بانک درست باشد، اما حساب مقصد فقط انتقال محلی یا ارز مشخصی را بپذیرد. اطلاعات باید از صاحب حساب، بانک مقصد یا مدرک رسمی حساب دریافت شوند.
محدودیتهای بانکی مرتبط با ایران نیز میتوانند باعث افزایش بررسیها، رد پرداخت یا نیاز به مدارک بیشتر شوند. مسیر حواله باید پیش از دریافت وجه و ثبت سفارش بررسی شود و نباید با شرح نادرست یا اطلاعات ناقص انجام شود.
تفاوت BIC/SWIFT با IBAN و سایر شناسههای بانکی
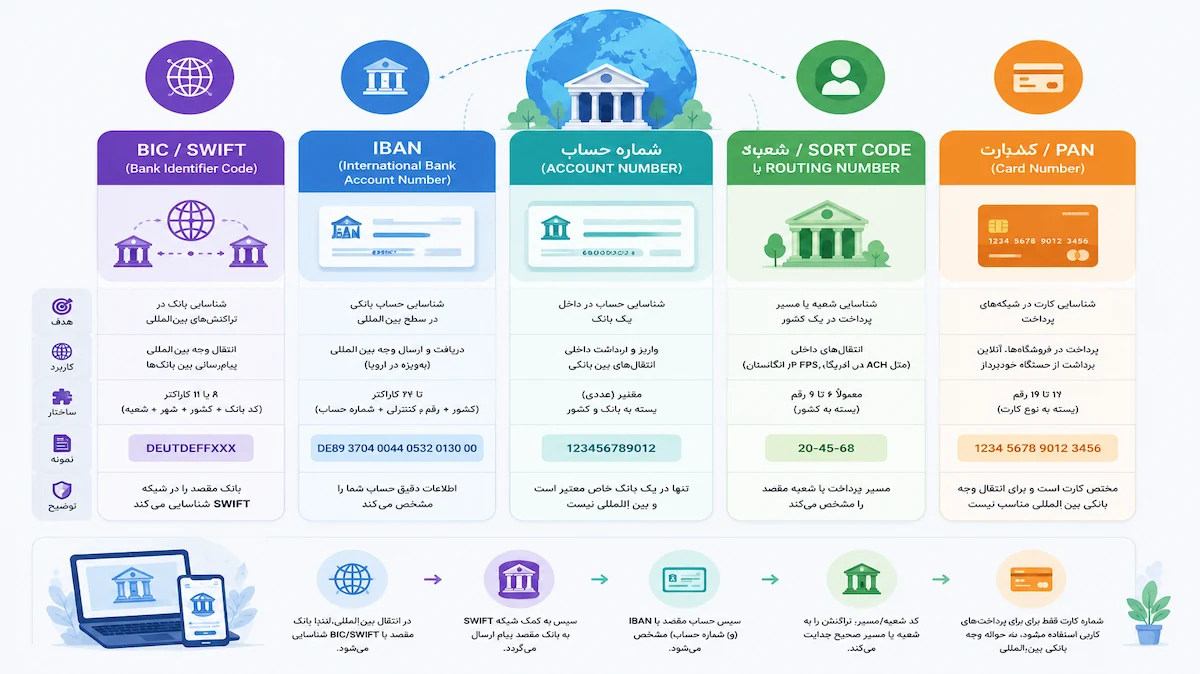
کد BIC بانک را شناسایی میکند، اما IBAN و Account Number برای تشخیص حساب دریافتکننده به کار میروند. این اطلاعات جای یکدیگر را نمیگیرند.
شناسه | چه چیزی را مشخص میکند؟ | کاربرد |
BIC/SWIFT | بانک یا مؤسسه مالی | حواله بینالمللی |
IBAN | حساب بانکی مشخص | انتقال وجه به حساب مقصد |
Account Number | شماره حساب مشتری | پرداختهای داخلی یا خارجی |
Routing Number | بانک و مسیر پرداخت در آمریکا | ACH و Wire |
Sort Code | بانک و شعبه در بریتانیا | پرداخت داخلی بریتانیا |
BSB Code | بانک و شعبه در استرالیا | انتقال داخلی استرالیا |
برای یک حواله بانکی و انتقال پول به خارج از کشور ممکن است به چند مورد از این اطلاعات نیاز باشد. برای مثال، در یک پرداخت بینالمللی به اروپا معمولاً نام صاحب حساب، IBAN و BIC درخواست میشوند.
روش پیدا کردن سوئیفت کد بانک
مطمئنترین راه، دریافت کد سوئیفت از اطلاعات رسمی همان حساب است. روشهای زیر به ترتیب اعتبار پیشنهاد میشوند:
- مدرک رسمی مشخصات حساب
از دریافتکننده بخواهید Account Confirmation، Bank Details یا مدرک مالکیت حساب را ارسال کند. این مدرک معمولاً نام صاحب حساب، IBAN، BIC، نام بانک و نشانی آن را نشان میدهد. - اپلیکیشن یا اینترنتبانک
اطلاعات BIC معمولاً در بخش Account Details، International Details یا Receive Money نمایش داده میشود. ارز حساب را قبل از کپیکردن اطلاعات بررسی کنید. - صورتحساب بانکی
بعضی بانکها BIC و IBAN را در بالای صورتحساب یا بخش مشخصات حساب درج میکنند. - وبسایت رسمی بانک
بخش مربوط به International Transfers یا Receiving Money ممکن است SWIFT Code بانک را نمایش دهد. در بانکهایی که شعب متعدد دارند، باید کد شعبه نیز کنترل شود. - پشتیبانی بانک
اگر میان اطلاعات منابع مختلف اختلاف وجود دارد، از بانک بخواهید کد مناسب برای دریافت همان ارز و همان نوع حواله را تأیید کند. - دایرکتوری SWIFT
دایرکتوری و ابزارهای بررسی BIC برای کنترل نام قانونی، کشور و ساختار کد مفید هستند. - ابزار وایز
ابزار SWIFT Code Finder در Wise امکان جستوجو و بررسی کد بانکها را فراهم میکند. نتیجه ابزار بهتر است با اطلاعات رسمی حساب مقصد تطبیق داده شود.
وبسایتهای غیررسمی ممکن است کد قدیمی، کد دفتر اصلی یا اطلاعات شعبه دیگری را نمایش دهند. برای حواله واقعی، اطلاعات صاحب حساب و بانک مقصد اولویت دارند.
چگونه کد BIC را در Wise و Revolut پیدا کنیم؟
مسیر مشاهده اطلاعات ممکن است براساس کشور، ارز و نسخه اپلیکیشن کمی متفاوت باشد؛ اما روند کلی به شکل زیر است:
سرویس | مسیر مشاهده اطلاعات | نکته مهم |
Wise | انتخاب ارز ← Account Details | برای حواله خارجی، اطلاعات مربوط به SWIFT را انتخاب کنید |
Revolut | Accounts ← انتخاب ارز ← Details | Local و International Details را با هم اشتباه نگیرید |
پیدا کردن BIC در Wise
برای مشاهده اطلاعات حساب در Wise:
- ارز موردنظر را انتخاب کنید.
- وارد بخش Account Details شوید.
- اطلاعات Local و International را بررسی کنید.
- برای دریافت حواله خارجی، جزئیات SWIFT را انتخاب کنید.
- نام بانک، BIC، IBAN و ارز قابل دریافت را کنترل کنید.
- در صورت نیاز، مدرک مشخصات حساب را دانلود کنید.
اطلاعات یک ارز را نباید برای دریافت ارز دیگر استفاده کرد؛ مگر اینکه Wise در همان صفحه بهصورت مشخص اعلام کرده باشد که حساب امکان دریافت آن ارز از طریق SWIFT را دارد.
پیدا کردن BIC در Revolut
برای مشاهده BIC در Revolut:
- وارد بخش Accounts شوید.
- حساب ارزی موردنظر را انتخاب کنید.
- گزینه Details را باز کنید.
- اطلاعات Local یا International را انتخاب کنید.
- BIC، نام بانک و نشانی اعلامشده را بررسی کنید.
- اگر بانک واسط معرفی شده است، اطلاعات آن را نیز جداگانه دریافت کنید.
اگر بانک فرستنده یک BIC را بهصورت خودکار تکمیل کرد و آن کد با اطلاعات داخل Revolut متفاوت بود، حواله نباید بدون بررسی انجام شود.
چرا Wise و Revolut برای ارزهای مختلف اطلاعات متفاوتی نشان میدهند؟
هر ارز ممکن است از یک شبکه پرداخت، بانک همکار یا حساب متفاوت استفاده کند. به همین دلیل، کاربر نباید تصور کند یک BIC برای تمام حسابهای ارزی او قابل استفاده است.
دلایل نمایش اطلاعات متفاوت عبارتاند از:
- استفاده از شبکههای پرداخت محلی برای بعضی ارزها
- استفاده از SWIFT برای پرداختهای بینالمللی
- همکاری با بانکهای متفاوت در کشورهای مختلف
- تغییر بانک کارگزار براساس ارز
- تفاوت میان حساب محلی و حساب بینالمللی
- نیاز به بانک واسط برای بعضی مسیرها
برای مثال، ممکن است انتقال یورو با IBAN و اطلاعات SEPA انجام شود، اما دریافت ارز دیگری به SWIFT Details و بانک کارگزار نیاز داشته باشد.
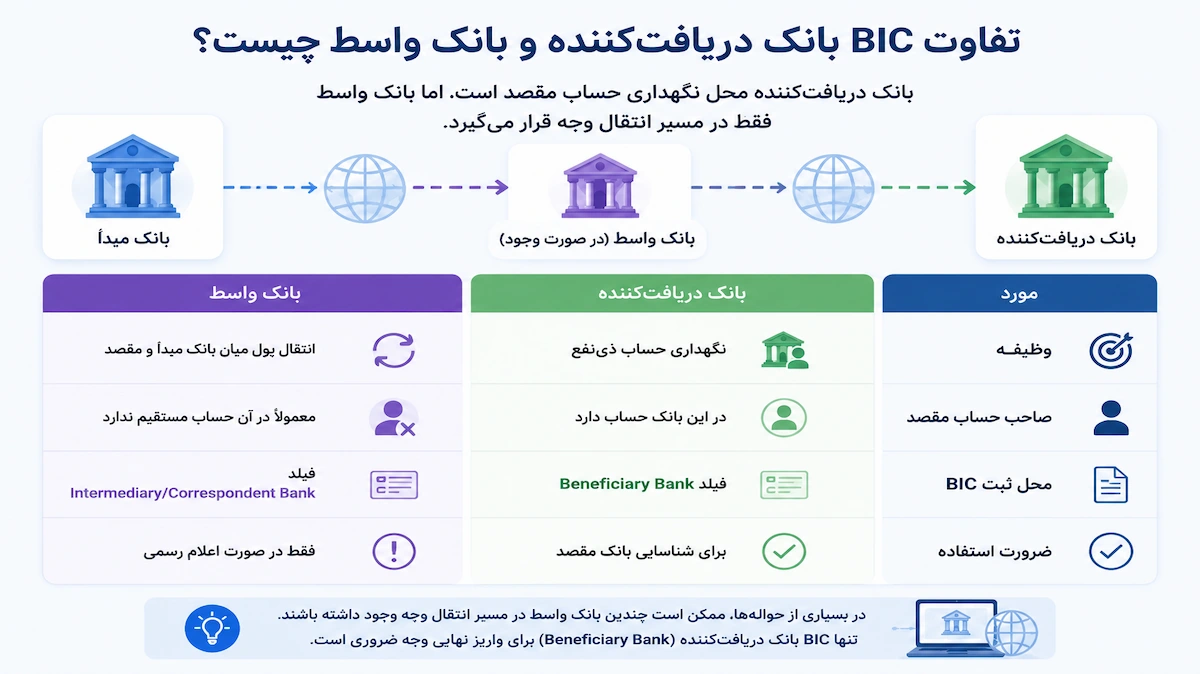
تفاوت BIC بانک دریافتکننده و بانک واسط چیست؟
بانک دریافتکننده محل نگهداری حساب مقصد است، اما بانک واسط فقط در مسیر انتقال وجه قرار میگیرد.
مورد | بانک دریافتکننده | بانک واسط |
وظیفه | نگهداری حساب ذینفع | انتقال پول میان بانک مبدأ و مقصد |
صاحب حساب مقصد | در این بانک حساب دارد | معمولاً در آن حساب مستقیم ندارد |
محل ثبت BIC | فیلد Beneficiary Bank | فیلد Intermediary/Correspondent Bank |
ضرورت استفاده | برای شناسایی بانک مقصد | فقط در صورت اعلام رسمی |
واردکردن BIC بانک واسط در فیلد بانک دریافتکننده میتواند باعث توقف یا برگشت پرداخت شود. اگر اطلاعات بانک واسط ارائه نشده است، نباید آن را براساس حدس یا نتایج جستوجو اضافه کرد.
آیا تمام شعب یک بانک سوئیفت کد یکسان دارند؟
خیر. ساختار BIC در بانکهای مختلف یکسان نیست. بعضی بانکها یک کد هشتکاراکتری برای تمام شعب دارند و سیستم داخلی بانک، حواله را به شعبه صحیح هدایت میکند. برخی بانکها نیز برای هر شعبه یا واحد، یک کد یازدهکاراکتری جداگانه در نظر میگیرند.
برای انتخاب کد مناسب:
- ابتدا از کد درجشده در مشخصات رسمی حساب استفاده کنید.
- اگر کد شعبه اعلام شده، آن را با کد دفتر اصلی جایگزین نکنید.
- اگر فقط BIC هشتکاراکتری ارائه شده، سه کاراکتر دلخواه به آن اضافه نکنید.
- در صورت اختلاف، تأیید کتبی بانک مقصد را دریافت کنید.
چگونه از درستبودن کد BIC مطمئن شویم؟
پیش از ثبت حواله، این موارد را بررسی کنید:
- کد دارای ۸ یا ۱۱ کاراکتر باشد.
- شناسه کشور با کشور بانک هماهنگ باشد.
- نام بانک با اطلاعات حساب مقصد مطابقت داشته باشد.
- کد شعبه در صورت وجود صحیح باشد.
- حساب مقصد امکان دریافت ارز حواله را داشته باشد.
- BIC از مدرک رسمی یا اپلیکیشن بانک دریافت شده باشد.
- نام و IBAN دریافتکننده دوباره بررسی شوند.
- BIC بانک مقصد و بانک واسط در فیلدهای درست قرار گرفته باشند.
- اطلاعات Local و SWIFT با یکدیگر اشتباه نشده باشند.
یک ابزار آنلاین ممکن است معتبر بودن ساختار کد را تأیید کند، اما نمیتواند تضمین کند که بانک همان ارز یا تراکنش را میپذیرد.
اگر سوئیفت کد اشتباه وارد شود چه اتفاقی میافتد؟
نتیجه اشتباه به نوع خطا و مرحله پردازش بستگی دارد. پیامدهای احتمالی عبارتاند از:
- بانک دستور پرداخت را پیش از ارسال رد میکند.
- حواله برای بررسی دستی متوقف میشود.
- پرداخت به بانک یا شعبه نادرستی هدایت میشود.
- بانک مقصد اطلاعات تکمیلی درخواست میکند.
- وجه به حساب مبدأ بازگردانده میشود.
- کارمزد بانکهای واسط از مبلغ کسر میشود.
- اصلاح یا پیگیری حواله هزینه جداگانه ایجاد میکند.
اگر پس از ثبت حواله متوجه اشتباه شدید، سریعاً با بانک یا ارائهدهنده تماس بگیرید. تا مشخصشدن وضعیت پرداخت، حواله دیگری با همان مبلغ ارسال نکنید. درخواست اصلاح یا Recall نیز بازگشت وجه را تضمین نمیکند، بهخصوص اگر پول قبلاً تسویه شده باشد.
اشتباهات رایج هنگام واردکردن کد BIC و SWIFT
اشتباه | پیامد احتمالی | راه جلوگیری |
واردکردن IBAN در فیلد BIC | رد فوری فرم | عنوان هر فیلد را بررسی کنید |
استفاده از BIC دفتر اصلی بهجای شعبه | تأخیر یا بررسی دستی | کد رسمی حساب را دریافت کنید |
استفاده از مشخصات ارز دیگر | رد یا بازگشت حواله | اطلاعات همان حساب ارزی را انتخاب کنید |
جابهجایی بانک مقصد و بانک واسط | مسیریابی اشتباه | هر کد را در فیلد مربوط وارد کنید |
کپی از سایت غیررسمی | استفاده از اطلاعات قدیمی | کد را با بانک مقصد تطبیق دهید |
حذف یا اضافهکردن XXX | ناسازگاری با کد شعبه | کد را دقیقاً مطابق مدرک وارد کنید |
وجود فاصله یا علامت اضافی | خطای اعتبارسنجی | کد را بدون فاصله کپی کنید |
جمعبندی؛ برای حواله کدام کد را وارد کنیم؟
برای انجام حواله، کدی را وارد کنید که در اطلاعات رسمی همان حساب، همان ارز و همان روش پرداخت درج شده است. کد موجود در یک نتیجه جستوجو ممکن است متعلق به دفتر اصلی، شعبه دیگری یا مسیر قدیمی بانک باشد.
اگر بین اطلاعات بانک فرستنده، صاحب حساب و ابزارهای آنلاین اختلاف وجود دارد، پرداخت را تا زمان دریافت تأیید رسمی انجام ندهید. بررسی چند دقیقهای کد BIC و SWIFT میتواند از تأخیر، برگشت وجه و پرداخت کارمزدهای اضافی جلوگیری کند.
سوالات متداول
آیا BIC و SWIFT Code یکسان هستند؟
بله، در بیشتر فرمهای بانکی BIC و SWIFT Code به همان کد ۸ یا ۱۱کاراکتری اشاره دارند. تفاوت اصلی این است که BIC نام استاندارد شناسه و SWIFT نام شبکه و اصطلاح رایج بانکی است.
آیا میتوان کد سوئیفت را از روی IBAN پیدا کرد؟
در بعضی کشورها میتوان بانک مرتبط با IBAN را شناسایی کرد، اما استخراج BIC از IBAN همیشه دقیق یا امکانپذیر نیست. مطمئنترین روش، دریافت کد از اطلاعات رسمی همان حساب است.
آیا کد SWIFT برای تمام ارزها یکسان است؟
در بانکهای سنتی ممکن است یک BIC برای چند ارز استفاده شود، اما در حسابهای چندارزی مانند Wise و Revolut احتمال دارد هر ارز یا مسیر پرداخت اطلاعات متفاوتی داشته باشد.
آیا میتوان از BIC هشتکاراکتری استفاده کرد؟
اگر بانک مقصد همان کد هشتکاراکتری را اعلام کرده باشد، بله. اگر کد یازدهکاراکتری شعبه ارائه شده است، نباید آن را بدون تأیید کوتاه کرد.
آیا کد BIC تاریخ انقضا دارد؟
BIC تاریخ انقضای دورهای ندارد، اما ممکن است پس از ادغام بانکها، تغییر ساختار یا تعویض بانک کارگزار تغییر کند یا غیرفعال شود. پیش از هر حواله جدید، اطلاعات حساب را دوباره بررسی کنید.
آیا برای حواله SEPA به BIC نیاز داریم؟
در بسیاری از پرداختهای SEPA، IBAN برای مسیریابی کافی است؛ اما بانک، کشور یا فرم پرداخت ممکن است همچنان BIC را درخواست کند. باید اطلاعات موردنیاز همان مسیر پرداخت را وارد کنید.
آیا داشتن BIC برای انتقال پول به ایران کافی است؟
خیر. علاوه بر BIC، باید فعالبودن مسیر بانکی، ارز قابل دریافت، بانک واسط، محدودیتهای مقرراتی و امکان پذیرش تراکنش بررسی شوند.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.