فینتک چیست و فناوری مالی چه مفهومی دارد؟
FinTech از ترکیب دو واژه Financial و Technology ساخته شده است. اگر بخواهیم ساده توضیح دهیم FinTech چیست، باید آن را استفاده از فناوری دیجیتال برای طراحی، ارائه یا بهبود خدمات مالی بدانیم. بانک جهانی نیز فینتک را کاربرد فناوری دیجیتال در خدمات مالی معرفی میکند؛ فناوریای که میتواند دسترسی، کارایی و رقابت را افزایش دهد، اما به نظارت و مدیریت ریسک نیاز دارد.
بنابراین، پاسخ به سؤال «فناوری مالی چیست؟» فقط به اپلیکیشنهای بانکی محدود نمیشود. فینتک میتواند یک شرکت، زیرساخت فنی، مدل کسبوکار یا سرویس مالی باشد. یک سامانه انتقال وجه، درگاه پرداخت اینترنتی، پلتفرم اعتبارسنجی یا حساب چندارزی همگی میتوانند در این حوزه قرار بگیرند.
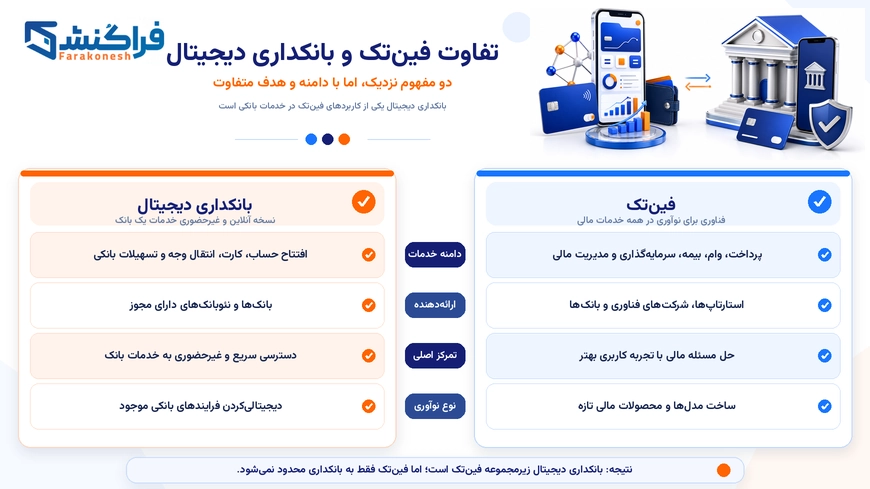
تفاوت فینتک و بانکداری دیجیتال
بانکداری دیجیتال معمولاً نسخه آنلاین خدمات یک بانک است؛ اما فینتک میتواند فرایند مالی را از ابتدا بازطراحی کند. البته مرز میان این دو همیشه مشخص نیست، زیرا بانکها نیز از فناوریهای فینتک استفاده میکنند و بعضی شرکتهای فینتک مجوز بانکی دریافت کردهاند.
معیار | بانکداری دیجیتال | فینتک |
ارائهدهنده | معمولاً بانک دارای مجوز | شرکت پرداخت، مؤسسه پول الکترونیکی، بانک دیجیتال یا شرکت فناوری |
هدف اصلی | ارائه آنلاین خدمات بانکی موجود | سادهسازی یا بازطراحی یک خدمت مالی |
زیرساخت | سامانه اصلی همان بانک | API، شبکههای بانکی، کیف پول، کارت و سامانههای پرداخت محلی |
حوزه فعالیت | حساب، سپرده، کارت و تسهیلات بانکی | پرداخت، انتقال پول، اعتبار، سرمایهگذاری، بیمه و مدیریت مالی |
تجربه کاربری | وابسته به ساختار بانک | معمولاً فرایند کوتاهتر، آنلاین و دادهمحور |
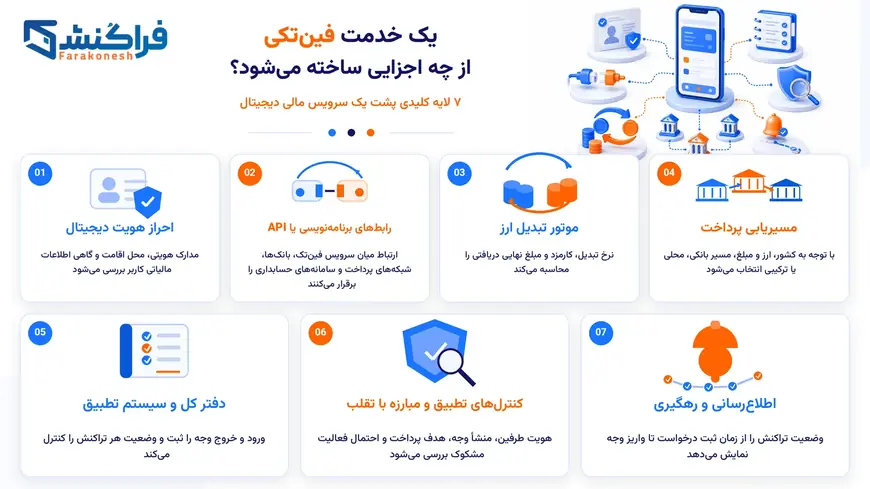
یک خدمت فینتک از چه اجزایی ساخته میشود؟
ظاهر یک سرویس فینتک ممکن است فقط یک وبسایت یا اپلیکیشن ساده باشد؛ اما در پشت آن چند زیرساخت مالی و فنی همزمان فعالیت میکنند:
- احراز هویت دیجیتال: مدارک هویتی، محل اقامت و گاهی اطلاعات مالیاتی کاربر بررسی میشود.
- رابطهای برنامهنویسی یا API: ارتباط میان سرویس فینتک، بانکها، شبکههای پرداخت و سامانههای حسابداری را برقرار میکنند.
- موتور تبدیل ارز: نرخ تبدیل، کارمزد و مبلغ نهایی دریافتی را محاسبه میکند.
- مسیریابی پرداخت: با توجه به کشور، ارز و مبلغ، مسیر بانکی، محلی یا ترکیبی انتخاب میشود.
- دفتر کل و سیستم تطبیق: ورود و خروج وجه را ثبت و وضعیت هر تراکنش را کنترل میکند.
- کنترلهای تطبیق و مبارزه با تقلب: هویت طرفین، منشأ وجه، هدف پرداخت و احتمال فعالیت مشکوک بررسی میشود.
- سامانه اطلاعرسانی و رهگیری: وضعیت تراکنش را از زمان ثبت درخواست تا واریز وجه نمایش میدهد.
فناوری میتواند این مراحل را خودکار کند، اما تأیید نهایی بعضی پرداختها همچنان به بررسی انسانی، بانک واسطه یا ارائه مدارک تکمیلی نیاز دارد.
شرکتهای فینتک چه خدماتی ارائه میدهند؟
فعالیت شرکتهای فینتک فقط به انتقال پول محدود نیست. مهمترین خدمات این شرکتها عبارتاند از:
- پرداختهای داخلی و بینالمللی: انجام پرداخت ارزی، خرید از وبسایتهای خارجی و تسویه هزینه خدمات.
- انتقال وجه برونمرزی: ثبت و پیگیری حواله ارزی برای افراد و کسبوکارها.
- حسابها و کیف پولهای چندارزی: نگهداری، دریافت و تبدیل چند ارز در یک محیط واحد.
- درگاه پرداخت بینالمللی: دریافت وجه از مشتریان خارجی برای فروشگاهها و کسبوکارهای آنلاین.
- مدیریت درآمد خارجی: دریافت وجه از کارفرما یا پلتفرم خارجی و فراهم کردن مسیر نقد کردن درآمد ارزی. برای کاربران ایرانی، این فرایند میتواند در نهایت به انتقال پول به ایران و تسویه معادل ریالی وجه در حساب بانکی داخل کشور منتهی شود.
- اعتباردهی و وام دیجیتال: ارزیابی اعتبار و پرداخت تسهیلات با استفاده از دادههای مالی.
- سرمایهگذاری و مدیریت دارایی: ارائه ابزارهای آنلاین برای خرید دارایی، پسانداز و مدیریت سبد سرمایهگذاری.
- فناوری بیمه: صدور، قیمتگذاری و مدیریت خسارت بیمه بهصورت دیجیتال.
چرا پرداختهای بینالمللی به فینتک نیاز پیدا کردند؟
در یک انتقال بانکی سنتی ممکن است چند بانک واسطه میان فرستنده و گیرنده قرار بگیرند. اختلاف ساعت، تعطیلات، تبدیل ارز، کنترل تحریمها و ناقص بودن اطلاعات پرداخت نیز میتواند هزینه یا زمان تراکنش را افزایش دهد.
فینتک تلاش میکند این اصطکاکها را کاهش دهد:
مشکل در روشهای سنتی | راهکار رایج فینتک | محدودیت باقیمانده |
مشخص نبودن هزینه نهایی | نمایش نرخ، کارمزد و مبلغ دریافتی پیش از پرداخت | بعضی بانکهای واسطه همچنان هزینه جداگانه دارند |
زمان طولانی حواله | استفاده از شبکههای پرداخت محلی یا آنی | همه کشورها و ارزها به این شبکهها متصل نیستند |
فرایند حضوری | احراز هویت و ثبت درخواست آنلاین | ممکن است مدارک تکمیلی درخواست شود |
رهگیری دشوار | نمایش مرحلهبهمرحله وضعیت تراکنش | جزئیات بانک واسطه همیشه در دسترس نیست |
خطای اطلاعات گیرنده | کنترل ساختار IBAN، شماره حساب و کد بانکی | مسئولیت صحت اطلاعات همچنان با فرستنده است |
دشواری تسویه کسبوکارها | گزارشگیری و تطبیق خودکار تراکنشها | اتصال حسابداری به همه سرویسها امکانپذیر نیست |
با وجود این پیشرفتها، نباید وعدههای تبلیغاتی را معادل نتیجه قطعی دانست. گزارش سال ۲۰۲۵ هیئت ثبات مالی نشان میدهد که بهبود سرعت پرداختها آغاز شده، اما کاهش هزینه و افزایش شفافیت هنوز در همه بازارها بهصورت یکسان به کاربران نهایی نرسیده است.
مسیر یک پرداخت بینالمللی فینتک چگونه است؟
انتقال پول به خارج از کشور از طریق یک سرویس فینتکی معمولاً مراحل زیر را طی میکند:
- بررسی امکان ارائه خدمت: کشور محل اقامت، مبدأ وجه، مقصد، ارز و نوع پرداخت کنترل میشود.
- احراز هویت فرستنده: مدارک هویتی، آدرس و در تراکنشهای خاص، منشأ سرمایه بررسی میشود.
- دریافت نرخ و برآورد هزینه: سرویس مبلغ پرداختی، نرخ تبدیل، کارمزد و مبلغ تقریبی دریافتی را نمایش میدهد.
- ثبت اطلاعات گیرنده: نام صاحب حساب، شماره حساب یا IBAN، کد بانکی و علت پرداخت وارد میشود.
- تأمین وجه: مبلغ از طریق حساب بانکی، کارت یا موجودی حساب چندارزی پرداخت میشود.
- کنترل تطبیق: اطلاعات طرفین و هدف تراکنش با مقررات ضد پولشویی، تحریمها و محدودیتهای ارائهدهنده تطبیق داده میشود.
- انتخاب مسیر تسویه: پرداخت از طریق شبکه محلی، حواله بانکی، سوئیفت یا ترکیبی از چند مسیر ارسال میشود.
- واریز و تطبیق نهایی: پس از تأیید بانک مقصد، وضعیت پرداخت ثبت و رسید در اختیار کاربر قرار میگیرد.
وضعیتهایی مانند «ثبتشده»، «در حال بررسی»، «ارسالشده» و «واریزشده» یکسان نیستند. برای اطمینان از پایان تراکنش باید تأیید اعتبار وجه در حساب گیرنده دریافت شود.
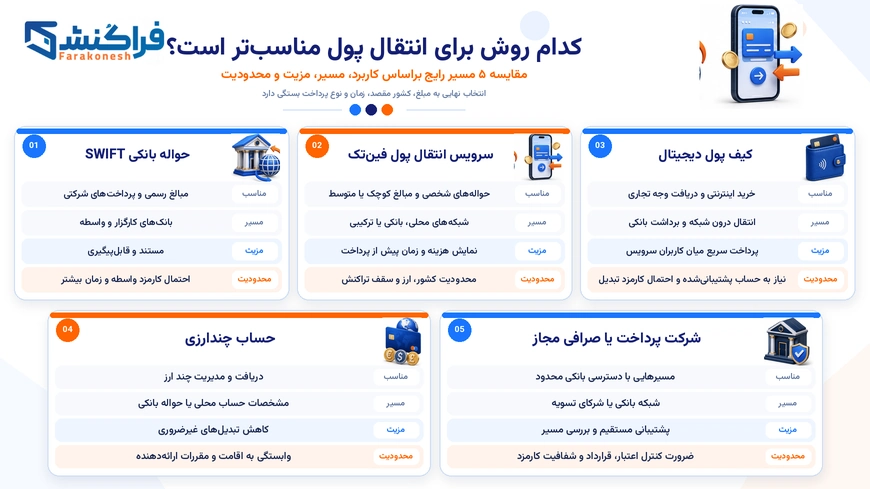
کدام روش برای انتقال پول مناسبتر است؟
بهترین روش به مبلغ، کشور مقصد، نوع گیرنده، مهلت پرداخت و مدارک موجود بستگی دارد.
روش | مناسب برای | مسیر معمول | مزیت اصلی | محدودیت مهم |
حواله بانکی SWIFT | مبالغ رسمی و پرداختهای شرکتی | بانکهای کارگزار و واسطه | مستند و قابلپیگیری | احتمال کارمزد واسطه و زمان بیشتر |
سرویس انتقال پول فینتک | حوالههای شخصی و مبالغ کوچک یا متوسط | شبکههای محلی، بانکی یا ترکیبی | نمایش هزینه و زمان پیش از پرداخت | محدودیت کشور، ارز و سقف تراکنش |
کیف پول دیجیتال | خرید اینترنتی و دریافت وجه تجاری | انتقال درون شبکه و برداشت بانکی | پرداخت سریع میان کاربران سرویس | نیاز به حساب پشتیبانیشده و احتمال کارمزد تبدیل |
حساب چندارزی | دریافت و مدیریت چند ارز | مشخصات حساب محلی یا حواله بانکی | کاهش تبدیلهای غیرضروری | وابستگی به اقامت و مقررات ارائهدهنده |
شرکت پرداخت یا صرافی مجاز | مسیرهایی با دسترسی بانکی محدود | شبکه بانکی یا شرکای تسویه | پشتیبانی مستقیم و بررسی مسیر | ضرورت کنترل اعتبار، قرارداد و شفافیت کارمزد |
هیچکدام از این روشها همیشه ارزانتر یا سریعتر نیستند. برای مقایسه باید مبلغ نهایی دریافتی، زمان واریز، امکان برگشت وجه و مدارک موردنیاز را همزمان بررسی کرد. برای آشنایی کاملتر با انواع روشهای انتقال وجه و کاربرد هرکدام، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید.
حساب وایز و حساب پی پال چه تفاوتی دارند؟
حساب وایز و حساب پی پال هر دو در گروه خدمات فینتکی قرار میگیرند، اما برای یک کاربرد طراحی نشدهاند. وایز بیشتر بر انتقال بانکی و مدیریت چند ارز تمرکز دارد؛ درحالیکه پیپال یک کیف پول و زیرساخت پرداخت آنلاین است.
معیار | Wise | PayPal |
ماهیت اصلی | سرویس انتقال پول و پول الکترونیکی | کیف پول و پردازشگر پرداخت |
کاربرد رایج | انتقال بانکی، تبدیل ارز و دریافت وجه | خرید اینترنتی، پرداخت تجاری و دریافت وجه آنلاین |
نیاز گیرنده به حساب سرویس | در بسیاری از انتقالها لازم نیست | در پرداختهای کیف پولی معمولاً لازم است |
دریافت وجه | از طریق مشخصات حساب محلی یا بینالمللی در کشورهای واجد شرایط | از طریق ایمیل، شماره تماس، لینک پرداخت یا درگاه |
برداشت موجودی | به حساب بانکی پشتیبانیشده | به بانک یا کارت واجد شرایط در کشور کاربر |
ساختار هزینه | کارمزد انتقال و تبدیل ارز | کارمزد تجاری، تبدیل ارز و گاهی برداشت |
اختلاف و برگشت پرداخت | بیشتر بر حواله حساببهحساب متمرکز است | سازوکار اختلاف، بازپرداخت و حمایت خریدار یا فروشنده دارد |
مناسب برای درآمد ارزی | فریلنسرها و کسبوکارهای واجد شرایط | فروش آنلاین و دریافت از مشتریان دارای پیپال |
دسترسی | تابع کشور، اقامت و نوع حساب | امکانات ارسال، دریافت و برداشت در هر کشور متفاوت است |
Wise در بریتانیا بانک محسوب نمیشود و بهعنوان ارائهدهنده خدمات پول الکترونیکی فعالیت میکند؛ بنابراین نوع حفاظت از موجودی آن با سپرده بانکی یکسان نیست. توضیحات رسمی Wise بر همین تفاوت تأکید دارد. امکانات PayPal نیز بسته به کشور تغییر میکند و بعضی کشورها فقط به بخشی از قابلیتهای ارسال، دریافت یا برداشت دسترسی دارند. فهرست رسمی کشورهای پشتیبانیشده PayPal باید پیش از افتتاح یا استفاده از حساب بررسی شود.
نقد کردن درآمد ارزی با فینتک چگونه انجام میشود؟
نقد کردن درآمد ارزی فقط تبدیل دلار یا یورو به پول محلی نیست. ابتدا باید درآمد از یک مسیر قابلاثبات دریافت شود، سپس هزینهها و تبدیل ارز مشخص شده و در نهایت وجه به حساب متعلق به فرد یا شرکت تسویه شود.
برای انجام این فرایند معمولاً به اطلاعات زیر نیاز است:
- مدرک هویتی معتبر؛
- مدرک آدرس یا اقامت در کشور پشتیبانیشده؛
- حساب بانکی متعلق به صاحب درآمد؛
- قرارداد کاری، فاکتور یا صورتحساب پلتفرم؛
- مشخصات پرداختکننده و علت دریافت وجه؛
- اطلاعات مالیاتی، در صورت الزام کشور محل اقامت؛
- رسید دریافت، تبدیل و برداشت وجه.
استفاده از حساب اجارهای، هویت غیرواقعی یا حساب شخص ثالث میتواند باعث توقف پرداخت، مسدود شدن موجودی یا درخواست مدارک بیشتر شود. برای درآمدهای مستمر بهتر است مسیر دریافت وجه از ابتدا با نوع فعالیت و نام صاحب قرارداد هماهنگ باشد.
هزینه فینتک در پرداختهای خارجی چگونه محاسبه میشود؟
کارمزد اعلامشده تنها بخشی از هزینه واقعی است. هنگام مقایسه یک حواله ارزی باید تمام اجزای زیر در نظر گرفته شود:
بخش هزینه | توضیح |
کارمزد ثابت | مبلغ مشخصی که برای ثبت یا پردازش تراکنش دریافت میشود |
کارمزد درصدی | درصدی از مبلغ انتقال |
اختلاف نرخ ارز | فاصله میان نرخ مرجع بازار و نرخ تبدیل ارائهشده |
هزینه تأمین وجه | هزینه پرداخت با کارت، انتقال فوری یا روشهای خاص |
کارمزد بانک واسطه | مبلغی که ممکن است در مسیر SWIFT کسر شود |
هزینه بانک مقصد | کارمزد احتمالی دریافت حواله |
کارمزد برداشت | هزینه انتقال موجودی کیف پول به حساب بانکی |
هزینه تبدیل مجدد | زمانی ایجاد میشود که ارز پرداخت با ارز حساب مقصد متفاوت باشد |
برای مقایسه دو سرویس، مبلغی را بررسی کنید که در نهایت به حساب گیرنده میرسد. یک سرویس ممکن است کارمزد انتقال کمتری داشته باشد، اما با نرخ تبدیل ضعیفتر هزینه بیشتری به کاربر تحمیل کند.
چرا سرعت پرداخت در همه مسیرها یکسان نیست؟
فینتک میتواند ثبت درخواست و پردازش اولیه را سریع کند، اما زمان واریز نهایی به زیرساخت مقصد بستگی دارد. مهمترین عوامل مؤثر بر سرعت عبارتاند از:
- استفاده از شبکه محلی یا حواله SWIFT؛
- ساعت ثبت درخواست و زمان قطع پردازش بانک؛
- تعطیلات رسمی کشورهای مبدأ و مقصد؛
- تعداد بانکهای واسطه؛
- ارز و کشور گیرنده؛
- کامل بودن اطلاعات حساب؛
- بررسی منشأ پول و هدف پرداخت؛
- جدید بودن حساب یا بالا بودن مبلغ تراکنش.
انتقالهای درون یک شبکه یا پرداختهای محلی ممکن است در چند ثانیه یا چند دقیقه انجام شوند. در مقابل، Wise برای برخی پرداختهای SWIFT بازه معمول یک تا شش روز کاری را اعلام میکند؛ اما این عدد تضمین عمومی شبکه سوئیفت نیست و ممکن است بر اساس مسیر تغییر کند. راهنمای رسمی پرداخت SWIFT در Wise نیز تأثیر اختلاف ساعت و بانکهای واسطه را تأیید میکند.
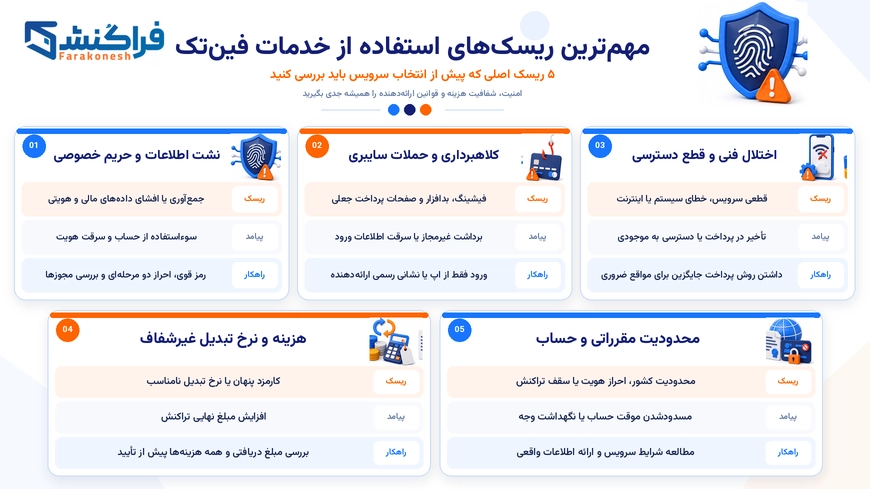
مهمترین ریسکهای استفاده از خدمات فینتک
دیجیتالی بودن یک سرویس بهتنهایی نشانه امنیت آن نیست. پیش از انتقال وجه باید مجوز، هویت حقوقی و شرایط استفاده ارائهدهنده بررسی شود.
ریسک | نشانه هشدار | اقدام مناسب |
جعل سرویس پرداخت | دامنه مشابه، پیام ناشناس یا درخواست رمز | ورود فقط از وبسایت رسمی و فعال کردن ورود دومرحلهای |
واریز به گیرنده اشتباه | تفاوت نام صاحب حساب با فاکتور | تطبیق نام، IBAN و کد بانکی پیش از تأیید |
کارمزد پنهان | اعلام کارمزد بدون نمایش مبلغ دریافتی | دریافت پیشفاکتور شامل نرخ و مبلغ نهایی |
توقف تطبیق | درخواست مدرک پس از ثبت حواله | آماده کردن مدارک منشأ وجه و علت پرداخت |
برگشت یا اختلاف تجاری | ناشناس بودن فروشنده یا نبود قرارداد | استفاده از فاکتور، قرارداد و روش دارای سازوکار اختلاف |
محدود شدن حساب | استفاده از هویت یا اقامت غیرواقعی | ثبت اطلاعات واقعی و رعایت شرایط کشور پشتیبانیشده |
سرقت حساب | درخواست کد یکبارمصرف یا دسترسی از راه دور | خودداری از ارائه رمز، کد تأیید و دسترسی دستگاه |
برای مبالغ بالا، ابتدا یک پرداخت آزمایشی انجام دهید و پس از تأیید مشخصات گیرنده، باقی مبلغ را منتقل کنید؛ مگر اینکه قرارداد یا شرایط معامله روش دیگری را تعیین کرده باشد.
محدودیتهای فینتک برای کاربران ایرانی
دسترسی کاربران ایرانی به خدمات مالی بینالمللی با محدودیتهای بیشتری همراه است. تحریمها، نبود ارتباط مستقیم بسیاری از بانکهای ایرانی با شبکههای بینالمللی و سیاست داخلی شرکتهای پرداخت باعث میشود همه سرویسهای جهانی برای ایران قابلاستفاده نباشند.
Wise در صفحه رسمی کشورهای پشتیبانینشده اعلام کرده است که امکان ارسال یا دریافت پول به مقصد یا از مبدأ ایران را ارائه نمیدهد. ورود به حساب، ثبتنام یا استفاده از کارت Wise از داخل ایران نیز ممکن نیست. محدودیتهای رسمی Wise برای ایران باید پیش از هر اقدامی بررسی شود.
همچنین نام ایران در فهرست فعلی کشورهای واجد شرایط PayPal Payouts دیده نمیشود؛ بنابراین نباید امکان افتتاح یا استفاده مستقیم از حساب پی پال را بدون بررسی اقامت و شرایط قانونی کاربر فرض کرد. محدودیتهای این شرکتها ممکن است تغییر کند و لازم است در زمان انجام تراکنش دوباره کنترل شود.
استفاده از آدرس غیرواقعی، مدارک شخص دیگر یا حساب آماده میتواند نقض شرایط سرویس باشد. مسیر مناسب باید بر اساس کشور محل اقامت واقعی، منشأ پول، نوع پرداخت و مقررات مقصد انتخاب شود.
آینده پرداختهای بینالمللی با فینتک چگونه خواهد بود؟
آینده این صنعت فقط به ساخت اپلیکیشنهای جدید وابسته نیست. تحول اصلی زمانی اتفاق میافتد که سامانههای بانکی، شبکههای پرداخت و استانداردهای اطلاعاتی کشورهای مختلف بتوانند با یکدیگر ارتباط دقیقتری داشته باشند.
روند آینده | تأثیر احتمالی بر پرداخت | چالش اصلی |
اتصال سامانههای پرداخت آنی | انتقال سریعتر میان حسابهای بانکی کشورهای مختلف | تفاوت مقررات و پوشش محدود کشورها |
استاندارد ISO 20022 | انتقال دادههای کاملتر و کاهش خطای پیامهای بانکی | اجرای هماهنگ استاندارد در همه بازارها |
بانکداری باز و API | ثبت پرداخت مستقیم و گزارشگیری سریعتر | امنیت داده و رضایت کاربر |
هوش مصنوعی در کنترل تقلب | شناسایی رفتار مشکوک و خطای پرداخت | خطای الگوریتم و حریم خصوصی |
تأیید مشخصات گیرنده | کاهش واریز اشتباه و کلاهبرداری | نبود پایگاه داده مشترک جهانی |
امور مالی تعبیهشده | اضافه شدن پرداخت و اعتبار به پلتفرمهای غیرمالی | نظارت بر مسئولیت هر ارائهدهنده |
پول توکنیزه و ارز دیجیتال | امکان تسویه برنامهپذیر و شبانهروزی | نوسان، مقررات و نحوه تضمین دارایی |
پروژه Nexus بانک تسویههای بینالمللی نمونهای از تلاش برای اتصال سامانههای پرداخت آنی کشورهای مختلف است. در کنار آن، برنامه هماهنگسازی ISO 20022 به دنبال استاندارد کردن اطلاعات پرداختهای برونمرزی است.
امنیت نیز همزمان با سرعت اهمیت بیشتری پیدا میکند. اصلاحات توصیه شماره ۱۶ FATF بر شفافیت اطلاعات طرفین پرداخت و استفاده از ابزارهای تأیید گیرنده تأکید دارد. بنابراین، آینده پرداخت فقط سریعتر شدن انتقال نیست؛ اطلاعات دقیقتر و کنترل هوشمندتر نیز بخش مهمی از آن خواهد بود.
آیا شرکتهای فینتک جایگزین بانکها میشوند؟
فینتک احتمالاً بانکها را حذف نمیکند. بانکها همچنان نقش مهمی در نگهداری سپرده، تأمین نقدینگی، تسویه نهایی و اجرای مقررات دارند. شرکتهای فینتک بیشتر بر سادهسازی تجربه کاربر، انتخاب مسیر پرداخت، تبدیل ارز و خودکارسازی کنترلها تمرکز میکنند.
مدل آینده ترکیبی خواهد بود: بانک زیرساخت مالی و مجوز را فراهم میکند، شرکت فینتک تجربه کاربری و فناوری را توسعه میدهد و شبکههای پرداخت، ارتباط میان کشورها را برقرار میکنند.
برای استعلام پرداخت در فراکنش چه اطلاعاتی لازم است؟
برای انتخاب مسیر مناسب، اعلام مبلغ بهتنهایی کافی نیست. هنگام ثبت درخواست در فراکنش بهتر است اطلاعات زیر را آماده کنید:
- کشور مبدأ و مقصد؛
- مبلغ و ارز پرداخت؛
- هدف انتقال؛
- شخصی یا شرکتی بودن گیرنده؛
- اطلاعات حساب یا فاکتور مقصد؛
- مهلت پرداخت؛
- تعداد و تکرار تراکنشها؛
- مدارک مربوط به منشأ وجه یا قرارداد.
بر اساس این اطلاعات میتوان امکان انجام پرداخت، مدارک لازم، هزینه و زمان تقریبی را پیش از واریز بررسی کرد. پذیرش نهایی همچنان به نتیجه کنترلهای ارائهدهندگان پرداخت و بانکهای درگیر بستگی دارد.
نکات مهم پیش از انتخاب یک شرکت فینتک
پیش از سپردن وجه به یک شرکت یا پلتفرم، موارد زیر را بررسی کنید:
- نام حقوقی، مجوز و نهاد ناظر؛
- کشورهای مبدأ و مقصد پشتیبانیشده؛
- ارزها و سقف تراکنش؛
- مبلغ دقیق دریافتی پس از کسر هزینهها؛
- زمان تقریبی واریز؛
- مدارک موردنیاز؛
- شرایط توقف یا برگشت وجه؛
- مسیر ثبت شکایت؛
- نحوه حفاظت از موجودی کاربران؛
- امکان دریافت رسید و رهگیری تراکنش.
چرا شرکت فراکنش را برای انجام خدمات پرداختهای ارزی انتخاب کنیم؟
انجام پرداخت ارزی به انتخاب مسیر مناسب، ثبت دقیق اطلاعات و پیگیری تا زمان تأیید نهایی نیاز دارد. فراکنش با بررسی مبلغ، ارز، کشور مقصد، مهلت پرداخت و اطلاعات گیرنده، شرایط لازم را پیش از ثبت سفارش ارزیابی میکند. مهمترین مزایای استفاده از خدمات فراکنش عبارتاند از:
- پشتیبانی ۲۴ساعته و پاسخگویی در مراحل مختلف سفارش؛
- پیگیری مداوم پرداخت تا دریافت نتیجه نهایی؛
- انجام بسیاری از سفارشها در کمتر از ۵ ساعت تا یک روز کاری، بسته به نوع خدمت و شرایط بانک مقصد؛
- پشتیبانی از ارزهای متنوع مانند دلار، یورو، پوند و سایر ارزهای بینالمللی؛
- امکان پرداخت در کشورهای اروپایی، آمریکایی و آسیایی؛
- اعلام شفاف نرخ تبدیل، کارمزد و مبلغ نهایی پیش از پرداخت؛
- انجام پرداخت از مسیرهای معتبر و حسابهای رسمی متناسب با نوع سفارش؛
- بررسی اطلاعات حساب، فاکتور و مشخصات گیرنده پیش از انتقال وجه؛
- ارائه رسید و مدارک قابلپیگیری پس از انجام پرداخت؛
- امکان انجام خدماتی مانند پرداخت شهریه، اپلیکیشنفی، خرید خارجی، پرداخت فاکتور و حواله ارزی؛
- انتخاب مسیر پرداخت متناسب با کشور، ارز و مهلت تسویه؛
- همراهی با مشتری در صورت تأخیر، برگشت وجه یا نیاز به پیگیری از گیرنده.
جمعبندی
فینتک استفاده از فناوری برای سادهتر، شفافتر و کارآمدتر کردن خدمات مالی است. این فناوری میتواند فرایند پرداختهای بینالمللی را از مرحله احراز هویت تا تبدیل ارز، مسیریابی، تسویه و رهگیری بهبود دهد؛ اما مقررات، کنترل منشأ پول و محدودیت کشورهای مختلف همچنان پابرجا هستند.
برای انتخاب یک سرویس نباید فقط سرعت یا کارمزد تبلیغشده را ملاک قرار داد. مسیر قانونی، مبلغ نهایی دریافتی، اعتبار ارائهدهنده، امکان پیگیری و شرایط بازگشت وجه معیارهای مهمتری هستند. این موضوع برای کاربران ایرانی اهمیت بیشتری دارد، زیرا دسترسی به حسابهای بینالمللی و شرکتهای فینتک به اقامت، کشور مبدأ و سیاست هر ارائهدهنده وابسته است.
سوالات متداول
فینتک چیست؟
فینتک یا فناوری مالی به استفاده از فناوری دیجیتال برای ارائه یا بهبود خدماتی مانند پرداخت، انتقال پول، اعتباردهی، سرمایهگذاری و بیمه گفته میشود.
فین تک چیست و چه تفاوتی با بانکداری دیجیتال دارد؟
بانکداری دیجیتال معمولاً خدمات یک بانک را بهصورت آنلاین ارائه میکند. فینتک میتواند یک خدمت مالی را بازطراحی کرده و از چند بانک، شبکه پرداخت و API برای ارائه آن استفاده کند.
شرکتهای فینتک چگونه انتقال پول به خارج از کشور را انجام میدهند؟
این شرکتها پس از احراز هویت و کنترل اطلاعات پرداخت، وجه را از طریق شبکه بانکی، سامانههای محلی، SWIFT یا ترکیبی از این مسیرها به مقصد میرسانند.
آیا حساب وایز یک حساب بانکی است؟
ماهیت حقوقی Wise به کشور ارائه خدمت بستگی دارد، اما Wise در بریتانیا بانک نیست و بهعنوان ارائهدهنده پول الکترونیکی فعالیت میکند. امکانات و نوع حفاظت از موجودی آن با حساب بانکی سنتی یکسان نیست.
آیا حساب پی پال برای نقد کردن درآمد ارزی مناسب است؟
در کشورهای پشتیبانیشده، PayPal میتواند برای دریافت هزینه خدمات و فروش آنلاین مناسب باشد. پیش از استفاده باید امکان دریافت، تبدیل و برداشت وجه، کارمزدها و شرایط کشور محل اقامت بررسی شود.
آیا فینتک از حواله بانکی سریعتر است؟
در مسیرهایی که از شبکههای محلی یا پرداخت آنی استفاده میشود، فینتک میتواند سریعتر باشد. اگر پرداخت از طریق SWIFT یا بانکهای واسطه انجام شود، زمان آن ممکن است چند روز کاری باشد.
هزینه پرداخت ارزی با فینتک چگونه محاسبه میشود؟
هزینه نهایی میتواند شامل کارمزد ثابت، کارمزد درصدی، اختلاف نرخ تبدیل، هزینه تأمین وجه و کارمزد بانک مقصد باشد. معیار درست برای مقایسه، مبلغ نهایی دریافتی است.
آیا کاربران داخل ایران میتوانند از Wise و PayPal استفاده کنند؟
Wise ایران را در فهرست مناطق پشتیبانینشده قرار داده و ایران در فهرست فعلی کشورهای واجد شرایط PayPal Payouts نیز وجود ندارد. استفاده از این خدمات باید بر اساس محل اقامت واقعی و مقررات رسمی هر سرویس بررسی شود.
آینده پرداختهای بینالمللی چه خواهد بود؟
اتصال سامانههای پرداخت آنی، استاندارد ISO 20022، بانکداری باز و تأیید هوشمند گیرنده میتوانند پرداختهای بینالمللی را سریعتر و شفافتر کنند. بااینحال، بانکها و کنترلهای قانونی همچنان بخش اصلی فرایند باقی خواهند ماند.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.