حواله ACH چیست؟
سامانه ACH یک زیرساخت پرداخت الکترونیکی در نظام بانکی ایالات متحده است که امکان انتقال وجه میان حسابهای بانکی را فراهم میکند. برای درک بهتر این روش، ابتدا باید بدانید حواله بانکی چیست و انتقال وجه میان حسابهای بانکی از طریق چه شبکهها و استانداردهایی انجام میشود. ACH یکی از همین زیرساختهاست که بهطور مشخص برای پردازش پرداختهای بانکی در ایالات متحده طراحی شده است. این شبکه طی سالهای متمادی نقش مهمی در پردازش پرداختهای روزانه داشته و بخش قابلتوجهی از تراکنشهای مالی در آمریکا با آن انجام میشود.
ACH برخلاف دیگر روشهای انتقال وجه مانند حواله SEPA یا انتقالهای فوری، برای تراکنشهایی توسعه یافته که به پردازش لحظهای نیاز ندارند. اگر میخواهید جایگاه ACH را در میان سایر روشهای انتقال بهتر بشناسید، مقاله حواله ارزی چیست؟ توضیح میدهد حوالههای ارزی چه انواعی دارند و هرکدام در چه شرایطی استفاده میشوند. کارمزد استفاده از این روش معمولاً کم است و برای پرداختهای مکرر و همیشگی یک انتخاب مقرونبهصرفه و پر کاربرد به شمار میرود.
ACH مخفف چیست؟
ACH مخفف "Automated Clearing House" است. با سامانهACH ، جابهجایی پول بدون نیاز به حضور در شعبه انجام میشود. در این حواله، تراکنشها بهصورت گروهی مورد پردازش قرار میگیرند و در زمانهای از پیش تعیینشده تسویه میشوند.
انتقال وجه در ACH بدون استفاده از چکهای کاغذی یا حوالههای سنتی است و فرایند پرداخت تنها با بهرهگیری از اطلاعات حساب بانکی، در بستر شبکه بانکی تکمیل میشود؛ به همین دلیل ACH به گزینهای متداول برای پرداخت حقوق کارکنان، تسویه قبوض، پرداخت هزینه اشتراک خدمات و انجام پرداختهای سازمانی تبدیل شده است. برای انتقال فوری و مستقیم پول بین حسابهای بانکی در آمریکا میتوان علاوه بر ACH از حواله zelle هم استفاده کرد.
حواله ACH چگونه کار میکند؟
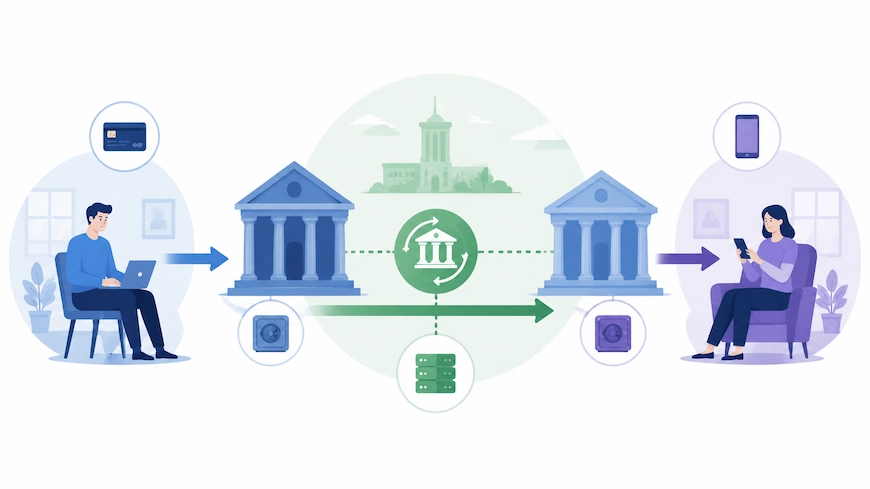
حواله سیستم ach بهصورت آنی انجام نمیشود و از چند مرحله متوالی تشکیل شده است. در این روش، درخواست انتقال یا برداشت وجه ثبت شده، سپس در قالب مجموعهای از تراکنشها پردازش میشوند و در زمانبندی مشخص به مرحله تسویه میرسند.
ابتدا کاربر یا سازمان، درخواست پرداخت یا برداشت را از طریق بانک، نرمافزارهای مالی یا سامانههای حسابداری ثبت میکند. پس از آن، اطلاعات مربوط به تراکنشها طی یک بازه زمانی گردآوری شده و برای پردازش به شبکه ACH ارسال میشوند.
ویژگی اصلی این شبکه، بررسی و پردازش همزمان مجموعهای از تراکنشها به جای رسیدگی جداگانه به هر انتقال است. همین شیوه پردازش گروهی باعث کاهش هزینههای عملیاتی میشود و حواله اینترنتی ach را به گزینهای اقتصادی تبدیل میکند.
در نهایت پس از کنترل و تأیید اطلاعات، مبلغ موردنظر به بانک دریافتکننده ارسال میشود و عملیات تسویه در حساب مقصد انجام میگیرد. چنانچه اطلاعات حساب صحیح بوده و مانعی وجود نداشته باشد، تمام این مراحل بهصورت خودکار اجرا میپذیرد.
حواله ACH برای چه مواردی استفاده میشود؟
مهمترین کاربردهای حواله اینترنتی ach در انتقال پول به آمریکا عبارتاند از:
● پرداخت حقوق کارکنان
این روش، سازمانها را قادر میسازد حقوق تعداد زیادی از کارکنان را بهصورت همزمان، با هزینهای کمتر و کارایی بالاتر پرداخت کنند.
● پرداخت قبوض
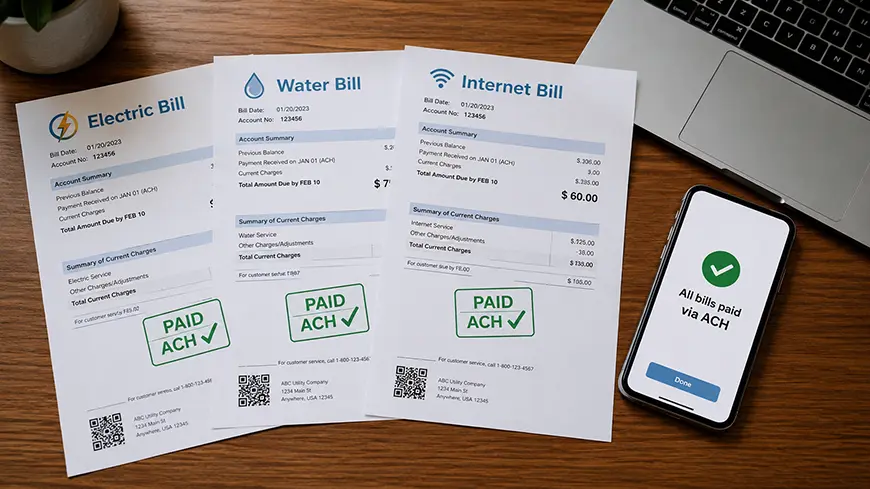
پرداخت قبوض از جمله پرداختهایی است که میتوان آن را از طریق ACH بهصورت خودکار مدیریت کرد. کافی است این فرایند یکبار تنظیم شود تا پرداختها در زمان مقرر بدون نیاز به اقدام مجدد شما انجام شوند.
● انتقال وجه بین حسابها
حواله ارزی، سریعترین روش برای جابهجایی پول بین حسابهای شخصی یا بانکی است. با حواله ACH میتوان کارهای مختلف از پسانداز و تأمین مالی حسابهای سرمایهگذاری گرفته تا جابهجایی پول بین بانکهای مختلف را انجام داد.
● پرداخت اجاره
با فعالسازی برداشت خودکار (Direct Debit)، مبلغ اجاره در تاریخ تعیینشده بهصورت خودکار از حساب مستأجر کسر و به حساب مالک منتقل میشود.
● خریدهای اینترنتی
در خرید اینترنتی، وجه از طریق ACH بدون نیاز به کارت اعتباری و از حساب خریدار برداشت میشود و کارمزد تراکنش تا حدی کاهش پیدا میکند.
● پرداخت اشتراک خدمات
ACH گزینه مناسبی برای پرداخت خودکار سرویسهایی که بهصورت دورهای تمدید میشوند مانند پلتفرمهای ابری، سرویسهای پخش محتوا یا نرمافزارهای اشتراکی است. با فرارسیدن موعد تمدید، مبلغ اشتراک بهصورت خودکار برداشت میشود و دسترسی کاربر به خدمات بدون وقفه ادامه پیدا میکند.
● دریافت حقوق از طریق واریز مستقیم
واریز مستقیم یا Direct Deposit، رایجترین شیوه دریافت حقوق در بستر ACH است. انجام پرداختها بر اساس برنامه زمانی مشخص، نظم بیشتری در مدیریت مالی ایجاد میکند و احتمال بروز خطاهای انسانی را کاهش میدهد.
انواع انتقال ACH
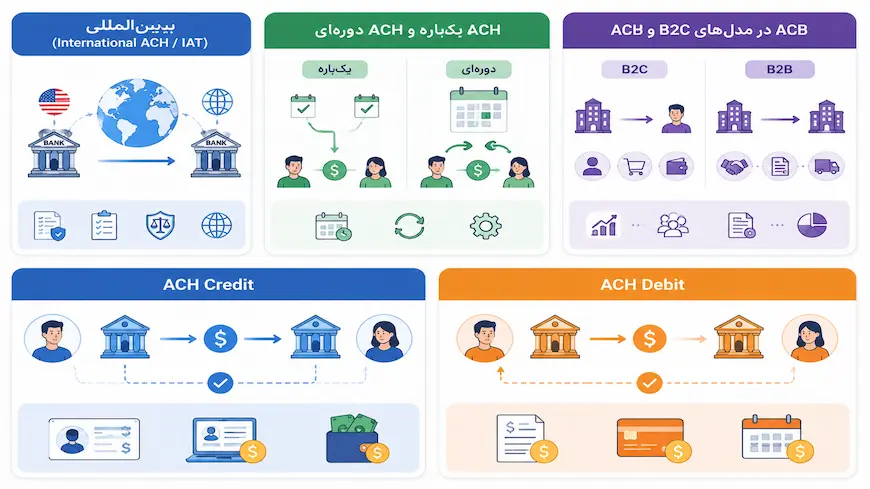
حواله ACH به یک روش مشخص محدود نمیشود. این روش را بر اساس نوع تراکنش، موقعیت طرفین و نحوه انجام پرداخت به 3 نوع مختلف زیر تقسیم کردند:
● ACH بینالمللی (International ACH / IAT)
وقتی یکی از طرفین مبدأ یا مقصد انتقال وجه در خارج از مرزهای ایالات متحده مستقر باشد، از پروتکل ACH بینالمللی یا اصطلاحاً IAT استفاده میشود. در این حالت، الزامات سختگیرانهتری برای جمعآوری دادهها وضع میگردد تا تمامی پروتکلهای نظارتی و استانداردهای حقوقی حاکم بر بازارهای مالی بینالمللی بهطور کامل پوشش داده شود.
● ACH یکباره و ACH دورهای
در حالت یکباره، انتقال وجه تنها برای تسویه یک بدهی خاص و صرفاً یک بار انجام میشود و پس از اتمامش هیچ اقدام خودکار دیگری توسط سیستم صورت نمیگیرد. روش دورهای، به منظور مدیریت پرداختهایی است که ماهیت تکرارپذیر دارند. فرایند تسویه در این مدل طبق یک تقویم زمانی از پیش تعیینشده بهصورت کاملاً خودکار انجام میشود.
● ACH در مدلهای B2C و B2B
نوعِ شخصیت حقوقی یا حقیقی طرفین معامله یکی از ارکان تعیینکننده ساختار ACH است. در مدل B2C، جریان مالی از سوی یک نهاد تجاری به سمت یک شخص حقیقی هدایت میشود که نمونه بارز آن پرداخت دستمزد یا تسویه حساب با کاربران پلتفرمهای خدماتی است.
در مدل B2B، تراکنشها صرفاً میان دو واحد تجاری صورت میپذیرد. این رویکرد معمولاً با گردش مالی بالاتری همراه است و عمدتاً برای تعامل با تأمینکنندگان، پرداختهای قراردادی و جابهجاییهای کلان مالی بین سازمانها به کار میرود.
مجموعه فراکنش امکان انتقال پول به ایران را در قالب روشهای مختلف فراهم کرده تا شما بتوانید در کمترین زمان با مطمئنترین روش، انتقالات مالی خود را انجام دهید.
ACH Credit
در تراکنشهای ACH Credit، انتقال وجه از حساب شما آغاز شده و مبلغ به حساب فرد یا سازمان دیگری ارسال میشود. این شیوه معمولاً زمانی مورد استفاده قرار میگیرد که نیاز به پرداخت حقوق کارکنان، تسویه دستمزد فریلنسرها یا واریز درآمد به حساب اشخاص باشد.
ACH Debit
ACH Debit به برداشت وجه از حساب بانکی شما اشاره دارد. در این روش، فرد یا شرکت دریافتکننده پس از دریافت مجوز از سوی شما، مبلغ مشخصی را از حسابتان کسر میکند. پرداخت قبوض، هزینه اشتراک خدمات و اقساط دورهای از متداولترین کاربردهای این نوع تراکنش هستند.
مدت زمان انتقال پول با ACH
انتقالهای ACH برای تسویه آنی، گزینه مطلوبی نیست؛ زیرا پروسه انجام به یک تا چند روز کاری نیاز دارد. مدت زمان پردازش این حواله به عوامل متعددی اعم از ماهیت تراکنش، بانک ارسالکننده / دریافتکننده و زمان ثبت درخواست پرداخت وابسته است. درصورتیکه دستور انتقال پس از پایان ساعات کاری بانک ارسال شود، بررسی و پردازش آن به نخستین روز کاری بعد موکول میگردد.
کارمزد حواله ACH
کارمزد حواله ACH در مقایسه با دیگر روشهای انتقال پول به خارج از کشور، پایینتر است بهخصوص در تراکنشهای تکراری یا با تعداد بالا به همین دلیل آن را بهعنوان یک گزینه اقتصادی میشناسند. مبلغ کارمزد در این انتقال، مقدار ثابتی ندارد و به عوامل مختلفی بستگی دارد. نوع خدمات ارائهشده توسط بانک یا سامانه پرداخت، ویژگیهای حساب کاربری، داخلی یا خارجی بودن انتقال و همچنین واحد پول مورد استفاده میتوانند بر هزینه نهایی تأثیر بگذارند. برخی ارائهدهندگان، هزینه مشخصی برای هر تراکنش لحاظ کردند درحالیکه برخی دیگر کارمزد را بر اساس درصدی از مبلغ انتقال محاسبه میکنند.
مزایا و معایب حواله ACH
برای درک راحتتر مزایا و معایب این روش جابهجایی پول، یک جدول کامل برایتان آماده کردیم:
مزایا | معایب |
انتقال وجه از طریق ACH در مقایسه با بسیاری از روشهای پرداخت، هزینه کمی دارد و در برخی موارد بدون کارمزد انجام میشود. | شبکه ACH برای جابهجایی وجه میان حسابهای بانکی داخل ایالات متحده طراحی شده و برای پرداختهای بینالمللی قابل استفاده نیست. |
اکثر تراکنشها طی یک تا دو روز کاری تکمیل میشوند و گزینه مناسبی برای پرداختهای روزمره است. | پردازش تراکنشها بهصورت لحظهای انجام نمیشود؛ بنابراین دریافت وجه ممکن است زمان بیشتری ببرد. |
امکان زمانبندی و انجام خودکار پرداختهای تکراری مانند حقوق، قبوض و اشتراکها مدیریت مالی را سادهتر میکنند. | انجام و تسویه تراکنشها به روزها و ساعات کاری بانکها وابسته است و تعطیلات یا آخر هفتهها با تایر همراهاند. |
تفاوت ACH و Wire Transfer
برخی از کاربران اطلاعات کافی از حواله ACH و حواله وایر ندارند؛ به همین دلیل در انتخاب روش انتقال وجه دچار اشتباه میشوند. جدول زیر کمک میکند تا با در نظر گرفتن تفاوتها موجود بین این دو روش، تصمیمگیری درست داشته باشید.
ویژگی | ACH | Wire Transfer |
زمان پردازش | ۱ تا ۳ روز کاری (امکان واریز در همان روز وجود دارد.) | همان روز (داخلی) / ۱ تا ۵ روز (بینالمللی) |
هزینه هر تراکنش | ۰.۲۰ تا ۱.۵۰ دلار | ۱۵ تا ۵۰ دلار |
برگشتپذیری | بله، تا ۶۰ روز برای تراکنشهای غیرمجاز | خیر، تقریباً غیرقابل برگشت |
پرداختهای بینالمللی | محدود | بله |
خطر کلاهبرداری | پایین | متوسط |
اتوماسیون | عالی (دستهای، دورهای) | ضعیف |
سقف تراکنش | تا ۱ میلیون دلار (ACH همان روز) | معمولاً بدون سقف حداکثری |
تفاوت ACH و SWIFT
SWIFT برای ارسال پیامهای مالی بین بانکها و مؤسسات مختلف مورد استفاده قرار میگیرد تا بتوانند فرایند انتقال پول را انجام دهند. هر بانک عضو شبکه سوئیفت دارای شناسهای اختصاصی با عنوان کد SWIFT یا BIC است که برای شناسایی بانک مقصد و پردازش ارسال وجه ضرورت دارد. تفاوت ACH و SWIFT در موارد زیر است:
معیار | ACH | SWIFT |
دامنه استفاده | مناسب برای انتقال وجه داخل ایالات متحده | شبکهای بینالمللی با پوشش گسترده در اکثر کشورهای جهان |
سرعت انتقال | معمولاً ۱ تا ۲ روز کاری | چند روز کاری |
هزینه | کارمزد پایین یا رایگان | کارمزد بالا |
کاربرد رایج | پرداخت حقوق، قبوض، اشتراکها و تراکنشهای دورهای | انتقال پول بینالمللی، پرداختهای تجاری و حوالههای خارجی |
امنیت | امنیت کافی برای انتقالهای بانکی داخلی | استانداردهای امنیتی بالا و رمزنگاری پیشرفته برای تبادل پیامهای مالی |
مهمترین مزیت | مقرونبهصرفه و مناسب برای پرداختهای تکراری | دسترسی جهانی و امکان انتقال وجه میان بانکهای کشورهای مختلف |
آیا ایرانیان میتوانند از ACH استفاده کنند؟
فعلاً نظام بانکی ایران به سامانه ACH (Automated Clearing House)، دسترسی مستقیم ندارد؛ به همین خاطر انتقال وجه از حسابهای بانکی داخل ایران از طریق این شبکه امکانپذیر نیست. بااینحال اگر یک شهروند ایرانی در ایالات متحده حساب بانکی داشته باشد، میتواند از خدمات ACH برای انجام تراکنشهای بانکی داخلی میان حسابهای مستقر در آمریکا بهرهمند شود. اگر قصد انتقال پول از آمریکا به ایران را دارید، فراکنش امکان این جابهجایی را در قالب یکسری شرایط دیگر فراهم کرده است. برای آگاهی از این روشها میتوانید به سایت فراکنش مراجعه کنید.
ACH بهتر است یا Wire؟
انتخاب میان ACH و Wire به شرایط انتقال وجه، نوع نیاز مالی و اولویتهای شما بستگی دارد. هیچیک از این دو روش را نمیتوان در همه موقعیتها بهتر دانست؛ بلکه کارایی هرکدام زمانی مشخص میشود که متناسب با هدف مدنظر مورد استفاده قرار گیرد.
ACH برای تراکنشهای معمول، منظم و تکراری بهتر است؛ زیرا کارمزد پایینتری دارد. Wire Transfer برای شرایطی توصیه میشود که مبلغ انتقال بالا است و نه تنها سرعت انجام عملیات اهمیت بالایی دارد؛ بلکه ارسال وجه باید در سطح بینالمللی انجام شود.
جمعبندی
حواله سیستم ach بهعنوان یکی از ستونهای اصلی نظام بانکی ایالات متحده، ابزاری حیاتی برای جابهجایی وجه است؛ بهویژه اگر هدف اصلی دریافت حقوق، تسویه صورتحسابهای خدماتی یا همکاریهای تجاری باشد. از مزایای این روش باید بهصرفه اقتصادی و قابلیت بالای آن در ساماندهی پرداختهای قاعدهمند و دورهای اشاره کرد. البته سرعت پردازش آن در مقایسه با سایر روشها، پایینتر است و محدودیتهایی از نظر سقف تراکنش و بازه زمانی اجرا دارد که نباید آنها را نادیده گرفت.
سوالات متداول
حواله ACH چیست؟
ACH یک شبکه پرداخت الکترونیکی در آمریکا است که امکان انتقال وجه بین حسابهای بانکی را بدون استفاده از روشهای سنتی فراهم میکند.
حواله ACH چگونه پردازش میشود؟
ابتدا درخواست انتقال وجه ثبت میشود سپس تراکنشها بهصورت گروهی پردازش گشته و پس از تأیید اطلاعات، مبلغ به حساب مقصد منتقل میگردد.
مهمترین کاربردهای حواله ACH چیست؟
از ACH برای پرداخت حقوق، قبوض، اجاره، خریدهای اینترنتی، اشتراک خدمات و انتقال وجه بین حسابها استفاده میکنند.
تفاوت ACH Credit و ACH Debit چیست؟
در ACH Credit، پول از حساب شما به حساب فرد یا سازمان دیگر ارسال میشود؛ اما در ACH Debit، مبلغ با مجوز شما از حسابتان برداشت میشود.
آیا انتقال ACH بهصورت فوری انجام میشود؟
خیر، ACH معمولاً به زمان پردازش نیاز دارد و تسویه آن ممکن است یک تا چند روز کاری طول بکشد.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.