حواله SEPA چیست؟
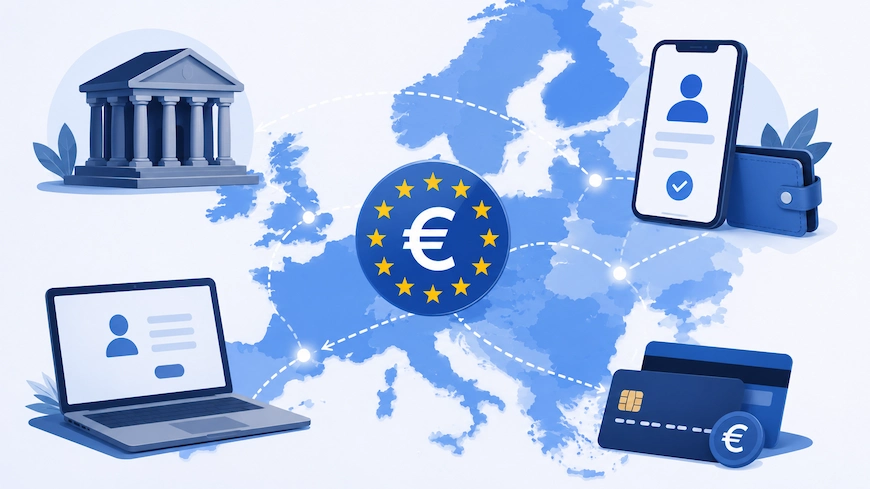
حواله سپا چیست؟ حواله SEPA یکی از استانداردهای بینالمللی انتقال وجه به ارز یورو است که امکان انتقال پول میان بانکهای عضو منطقه پرداخت واحد یورو را با سرعت بالا، هزینه پایین و قوانین یکسان فراهم میکند. در این روش، انتقال وجه از نظر فرآیند و استانداردهای بانکی مشابه یک انتقال داخلی انجام میشود؛ به همین دلیل، هزینه و پیچیدگی پرداختهای برونمرزی در کشورهای عضو بهطور قابلتوجهی کاهش یافته است.
انتقال پول SEPA تنها برای تراکنشهایی انجام میشود که به ارز یورو (EUR) هستند و میان بانکهای عضو این شبکه انجام میشوند. برای ثبت حواله نیز معمولاً ارائه شماره IBAN و در برخی موارد کد BIC یا SWIFT بانک مقصد ضروری است.
جدول زیر مهمترین ویژگیهای حواله SEPA را نشان میدهد.
ویژگی | توضیح |
ارز قابل انتقال | یورو (EUR) |
محدوده استفاده | کشورهای عضو SEPA |
سرعت انتقال | معمولاً یک روز کاری |
اطلاعات موردنیاز | IBAN و در برخی موارد BIC/SWIFT |
کاربرد | انتقال وجه شخصی، تجاری، دانشجویی و پرداخت خدمات |
به دلیل سرعت بالا، امنیت مناسب و کارمزد اقتصادی، انتقال پول SEPA یکی از بهترین روشها برای انتقال پول به خارج از کشور در محدوده کشورهای عضو این سیستم محسوب میشود.
SEPA مخفف چیست؟
SEPA مخفف عبارت Single Euro Payments Area به معنای «منطقه واحد پرداخت یورو» است. این طرح با همکاری بانکهای اروپایی، شورای پرداختهای اروپا (European Payments Council) و با حمایت نهادهای قانونگذار اتحادیه اروپا ایجاد شد تا تمامی پرداختهای یورویی در کشورهای عضو، با استانداردی یکسان و بدون تفاوت با انتقالهای داخلی انجام شوند.
در عمل، SEPA این امکان را فراهم کرده است که افراد، شرکتها و سازمانها بتوانند بدون نیاز به فرآیندهای پیچیده بانکی، پرداختها و دریافتهای خود را میان کشورهای عضو با روشی استاندارد انجام دهند.
هدف از ایجاد سیستم پرداخت SEPA
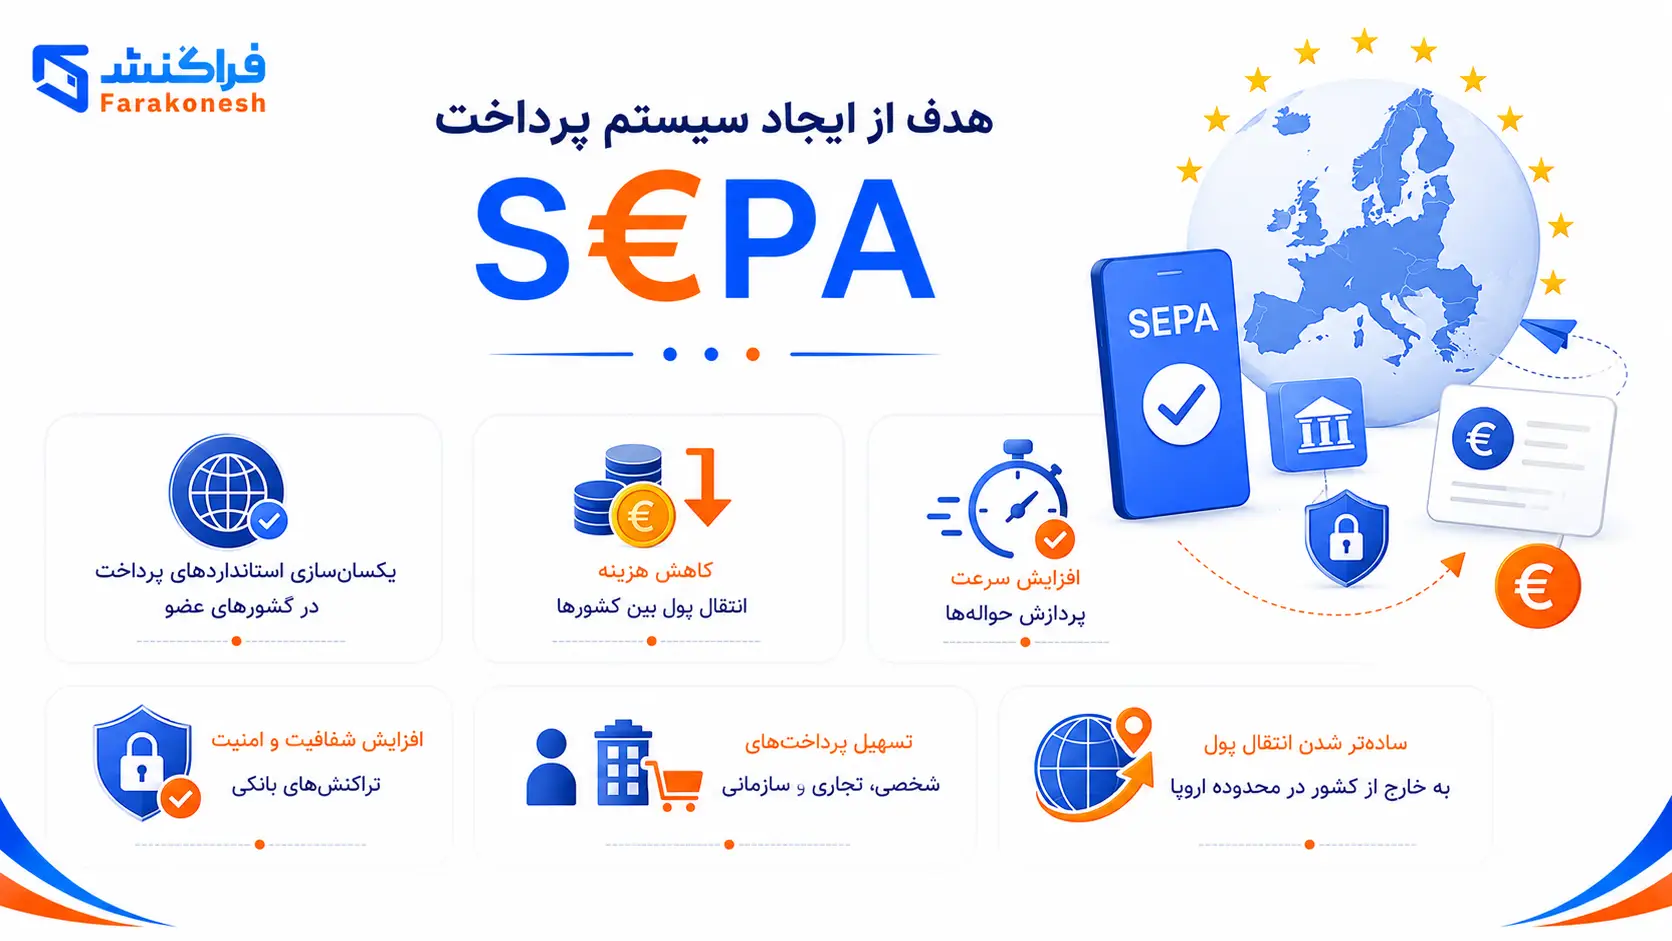
هدف اصلی از ایجاد سیستم SEPA، حذف موانع موجود در پرداختهای برونمرزی و ایجاد یک بازار یکپارچه برای انتقال وجه به یورو بوده است. پیش از راهاندازی این سیستم، انتقال پول میان کشورهای اروپایی معمولاً هزینه بیشتری داشت و فرآیند آن نسبت به انتقال داخلی پیچیدهتر بود.
مهمترین اهداف ایجاد SEPA عبارتاند از:
- یکسانسازی استانداردهای پرداخت در کشورهای عضو
- کاهش هزینه انتقال پول بین کشورها
- افزایش سرعت پردازش حوالهها
- افزایش شفافیت و امنیت تراکنشهای بانکی
- تسهیل پرداختهای شخصی، تجاری و سازمانی
- سادهتر شدن انتقال پول به خارج از کشور در محدوده اروپا
جدول زیر اهداف و مزایای اصلی این سیستم را نشان میدهد.
هدف | نتیجه |
استانداردسازی پرداختها | استفاده از یک فرآیند مشترک در همه کشورهای عضو |
کاهش هزینهها | کاهش کارمزد انتقالهای یورویی |
افزایش سرعت | انجام بسیاری از حوالهها در یک روز کاری |
افزایش امنیت | استفاده از استانداردهای بانکی یکسان |
توسعه تجارت و خدمات | تسهیل پرداختهای بینالمللی در اروپا |
اگر قصد انجام انتقال پول SEPA برای پرداخت شهریه دانشگاه، هزینه خدمات، خرید کالا یا سایر پرداختهای یورویی را دارید، فراکنش خدمات حواله SEPA را با بررسی اطلاعات بانکی، تکمیل مدارک و انجام انتقال وجه در کوتاهترین زمان و مطابق با استانداردهای بانکی اروپا ارائه میدهد.
حواله SEPA چگونه کار میکند؟
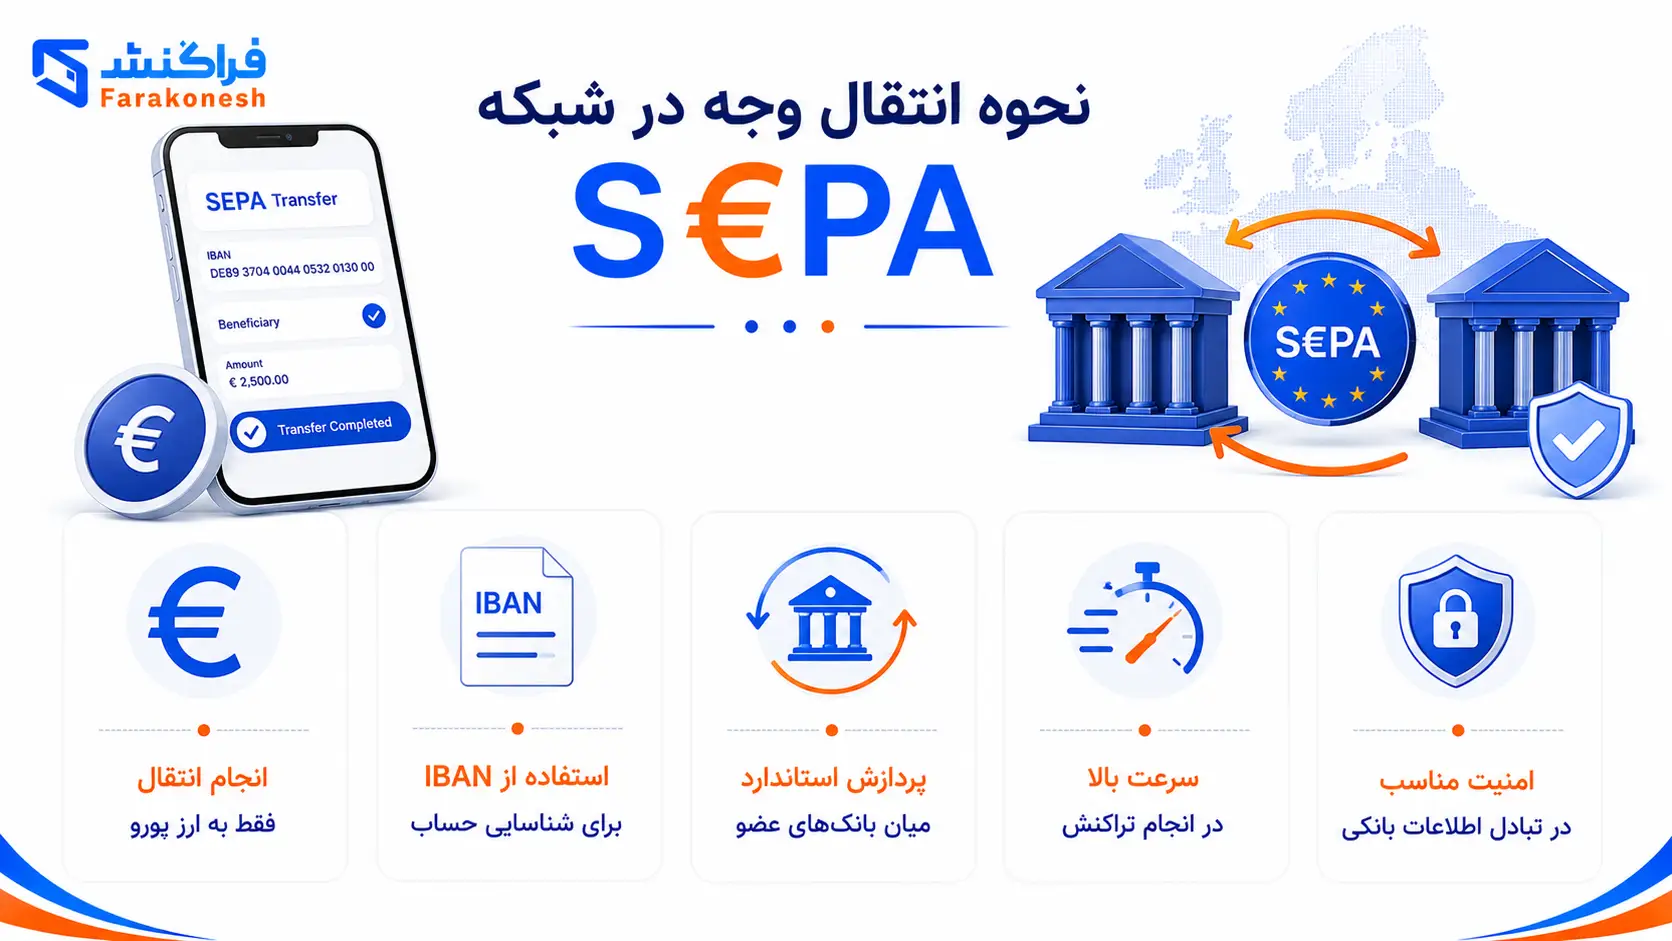
پس از آشنایی با اینکه حواله سپا چیست، بهتر است با نحوه انجام این نوع انتقال وجه نیز آشنا شوید. در سیستم SEPA، انتقال پول میان بانکهای عضو این شبکه بر اساس استانداردهای یکسان انجام میشود. فرستنده درخواست انتقال را در بانک مبدأ ثبت میکند و پس از بررسی اطلاعات، وجه به ارز یورو از طریق زیرساختهای پرداخت SEPA به بانک مقصد ارسال میشود. این فرآیند بهگونهای طراحی شده است که پرداختهای برونمرزی، تجربهای مشابه انتقالهای داخلی داشته باشند.
مراحل انجام انتقال پول با SEPA بهصورت خلاصه در جدول زیر آمده است.
مرحله | توضیح |
ثبت درخواست در بانک مبدأ | فرستنده اطلاعات گیرنده و مبلغ را ثبت میکند. |
بررسی اطلاعات | بانک مبدأ اطلاعات حساب و مدارک را کنترل میکند. |
انتقال وجه به یورو | مبلغ از طریق شبکه SEPA منتقل میشود. |
دریافت توسط بانک مقصد | بانک مقصد وجه را دریافت و پردازش میکند. |
واریز به حساب گیرنده | مبلغ به حساب معرفیشده واریز میشود. |
فراکنش خدمات انتقال پول با SEPA را برای پرداختهای یورویی، از جمله شهریه دانشگاه، هزینه خدمات و سایر پرداختهای بینالمللی، با بررسی اطلاعات بانکی و انجام سریع حواله ارائه میدهد.
بانک مبدأ
بانک مبدأ بانکی است که فرستنده از طریق آن درخواست انتقال وجه را ثبت میکند. این بانک اطلاعات هویتی فرستنده، مبلغ حواله، اطلاعات حساب گیرنده و مطابقت آنها با استانداردهای SEPA را بررسی کرده و سپس دستور انتقال را صادر میکند.
IBAN
IBAN یا شماره بینالمللی حساب بانکی، مهمترین شناسه برای انجام حوالههای SEPA است. این شماره، حساب گیرنده را بهصورت دقیق مشخص میکند و احتمال بروز خطا در انتقال وجه را کاهش میدهد.
در بیشتر پرداختهای SEPA، ارائه IBAN الزامی است و بدون آن امکان پردازش صحیح حواله وجود ندارد.
انتقال یورویی
تمامی تراکنشهای SEPA تنها با ارز یورو (EUR) انجام میشوند. اگر حساب فرستنده یا گیرنده با ارز دیگری باشد، بانک مطابق قوانین خود عملیات تبدیل ارز را پیش از انجام انتقال انجام میدهد.
به همین دلیل، انتقال پول با SEPA برای پرداختهایی که به یورو انجام میشوند، گزینهای سریع و مقرونبهصرفه محسوب میشود.
بانک مقصد
پس از پردازش تراکنش در شبکه SEPA، بانک مقصد پیام پرداخت را دریافت کرده و مبلغ را به حساب معرفیشده واریز میکند. در صورت صحیح بودن اطلاعات حساب و IBAN، معمولاً انتقال بدون نیاز به اقدامات اضافی انجام میشود.
نقش بانکها در پرداختهای SEPA
بانکهای عضو SEPA مسئول اجرای صحیح انتقال وجه، بررسی اطلاعات بانکی و رعایت استانداردهای این شبکه هستند. هر بانک وظیفه دارد پیش از انجام انتقال، اطلاعات حساب و هویت مشتری را بررسی کرده و پس از دریافت پیام پرداخت، وجه را بدون تأخیر به حساب گیرنده واریز کند.
وظایف اصلی بانکها عبارتاند از:
وظیفه | توضیح |
احراز هویت مشتری | بررسی اطلاعات فرستنده |
کنترل اطلاعات بانکی | بررسی IBAN و سایر اطلاعات |
پردازش تراکنش | ارسال و دریافت پیامهای پرداخت |
واریز وجه | انتقال مبلغ به حساب گیرنده |
ارز مورد استفاده در حواله SEPA
حواله SEPA تنها برای انتقال وجه به یورو (EUR) طراحی شده است و استفاده از سایر ارزها در این شبکه امکانپذیر نیست. اگر انتقال با ارز دیگری ثبت شود، ابتدا باید تبدیل ارز انجام شود و سپس پرداخت به یورو از طریق شبکه SEPA صورت گیرد. به همین دلیل، این روش برای پرداختهایی مانند شهریه دانشگاههای اروپایی، هزینه اجاره، خرید کالا، پرداخت خدمات و سایر تراکنشهای یورویی گزینهای مناسب محسوب میشود.
نکته مهم این است که SEPA برای انتقال پول به ایران قابل استفاده نیست؛ زیرا بانکهای ایرانی عضو این شبکه نیستند. برای انتقال وجه به ایران معمولاً از روشهای دیگری مانند خدمات شرکتهای پرداخت ارزی یا سایر راهکارهای انتقال بینالمللی استفاده میشود.
حواله SEPA برای چه کشورهایی استفاده میشود؟
حواله SEPA در کشورهای عضو منطقه واحد پرداخت یورو (Single Euro Payments Area) قابل استفاده است. این منطقه تنها به کشورهای عضو اتحادیه اروپا محدود نیست و تعدادی از کشورهای منطقه اقتصادی اروپا (EEA)، برخی کشورهای کوچک اروپایی و چند قلمرو وابسته نیز به این شبکه پیوستهاند.
تمامی بانکهای عضو SEPA از استانداردهای یکسان برای انتقال وجه به یورو استفاده میکنند؛ بنابراین، انتقال پول میان این کشورها معمولاً با سرعت بالا، کارمزد مناسب و فرآیندی مشابه انتقالهای داخلی انجام میشود. در میان کشورهای عضو این شبکه، فرانسه یکی از مقاصد رایج برای پرداختهای یورویی و انتقال وجه است. افرادی که قصد افتتاح حساب، دریافت اطلاعات بانکی یا انجام پرداخت به این کشور را دارند، بهتر است با ساختار بانکی آن آشنا باشند. برای آشنایی بیشتر میتوانید فهرست بهترین بانکهای فرانسه و ویژگیهای هرکدام را بررسی کنید.
جدول زیر مهمترین کشورهای عضو SEPA را نشان میدهد.
کشور | عضو اتحادیه اروپا | عضو منطقه یورو | امکان استفاده از حواله SEPA |
آلمان | بله | بله | دارد |
فرانسه | بله | بله | دارد |
ایتالیا | بله | بله | دارد |
اسپانیا | بله | بله | دارد |
پرتغال | بله | بله | دارد |
هلند | بله | بله | دارد |
بلژیک | بله | بله | دارد |
اتریش | بله | بله | دارد |
ایرلند | بله | بله | دارد |
فنلاند | بله | بله | دارد |
یونان | بله | بله | دارد |
اسلواکی | بله | بله | دارد |
اسلوونی | بله | بله | دارد |
کرواسی | بله | بله | دارد |
استونی | بله | بله | دارد |
لتونی | بله | بله | دارد |
لیتوانی | بله | بله | دارد |
لوکزامبورگ | بله | بله | دارد |
مالت | بله | بله | دارد |
قبرس | بله | بله | دارد |
لهستان | بله | خیر | دارد |
جمهوری چک | بله | خیر | دارد |
مجارستان | بله | خیر | دارد |
رومانی | بله | خیر | دارد |
بلغارستان | بله | خیر | دارد |
سوئد | بله | خیر | دارد |
دانمارک | بله | خیر | دارد |
نروژ | خیر | خیر | دارد |
ایسلند | خیر | خیر | دارد |
لیختناشتاین | خیر | خیر | دارد |
سوئیس | خیر | خیر | دارد |
بریتانیا | خیر | خیر | دارد |
موناکو | خیر | یورو | دارد |
سنمارینو | خیر | یورو | دارد |
آندورا | خیر | یورو | دارد |
واتیکان | خیر | یورو | دارد |
نکات مهم درباره کشورهای عضو SEPA
- عضویت در SEPA لزوماً به معنای عضویت در اتحادیه اروپا یا منطقه یورو نیست.
- برخی کشورها مانند سوئیس، نروژ، ایسلند و بریتانیا عضو اتحادیه اروپا نیستند، اما از شبکه SEPA استفاده میکنند.
- در صورتی که بانک فرستنده و بانک گیرنده هر دو عضو شبکه SEPA باشند، امکان انجام حواله SEPA وجود خواهد داشت.
اگر قصد پرداخت شهریه دانشگاه، هزینه خدمات، خرید کالا یا سایر پرداختهای یورویی در کشورهای عضو SEPA را دارید، فراکنش خدمات انجام حواله SEPA را با بررسی اطلاعات بانکی، تکمیل مدارک و انتقال وجه در کوتاهترین زمان ارائه میدهد.
آیا ایران عضو SEPA است؟
خیر، ایران عضو سیستم پرداخت SEPA نیست و بانکهای ایرانی نیز به این شبکه متصل نیستند. حواله SEPA تنها میان بانکها و مؤسسات مالی عضو منطقه واحد پرداخت یورو (Single Euro Payments Area) انجام میشود و برای استفاده از آن، هر دو بانک مبدأ و مقصد باید عضو این سیستم باشند.
به همین دلیل، امکان ارسال مستقیم حواله SEPA از بانکهای ایران یا دریافت مستقیم این نوع حواله در حسابهای بانکی داخل ایران وجود ندارد.
جدول زیر وضعیت ایران در مقایسه با کشورهای عضو SEPA را نشان میدهد.
موضوع | وضعیت ایران |
عضویت در سیستم پرداخت SEPA | ندارد |
عضویت بانکهای ایرانی در شبکه SEPA | ندارد |
امکان ارسال مستقیم حواله SEPA از بانکهای ایران | ندارد |
امکان دریافت مستقیم حواله SEPA در حساب بانکی ایران | ندارد |
ارز اصلی مورد استفاده در SEPA | یورو (EUR) |
چرا ایران عضو سیستم پرداخت SEPA نیست؟
شبکه SEPA یک زیرساخت پرداخت بانکی اروپایی است که برای انتقال وجه میان بانکهای عضو طراحی شده است. عضویت در این شبکه مستلزم رعایت استانداردهای فنی، مقررات بانکی و الزامات تعیینشده توسط شورای پرداختهای اروپا (European Payments Council) است. از آنجا که بانکهای ایرانی عضو این شورا و شبکه پرداخت SEPA نیستند، امکان استفاده مستقیم از این سیستم برای حسابهای بانکی داخل ایران وجود ندارد.
اگر ایران عضو SEPA نیست، چگونه میتوان پرداختهای یورویی انجام داد؟
اگرچه استفاده مستقیم از حواله SEPA از طریق بانکهای ایرانی امکانپذیر نیست، اما همچنان میتوان پرداختهای یورویی به کشورهای عضو این شبکه را از طریق شرکتهای ارائهدهنده خدمات پرداخت ارزی فراکنش انجام داد.
این روش معمولاً برای موارد زیر استفاده میشود:
- پرداخت شهریه دانشگاههای اروپایی
- پرداخت هزینه اپلیکیشن فی
- پرداخت هزینه ویزا و سفارت
- پرداخت هزینه خرید کالا و خدمات
- انتقال وجه به حسابهای بانکی در کشورهای عضو SEPA
فراکنش با استفاده از شبکههای پرداخت بینالمللی، امکان انجام پرداختهای یورویی و حواله SEPA به حسابهای بانکی کشورهای عضو این شبکه را فراهم میکند. در این فرآیند، اطلاعات بانکی مانند IBAN و در صورت نیاز BIC/SWIFT بررسی میشود تا انتقال وجه با سرعت، دقت و مطابق با استانداردهای بانکی اروپا انجام شود.
حواله SEPA چه کاربردهایی دارد؟
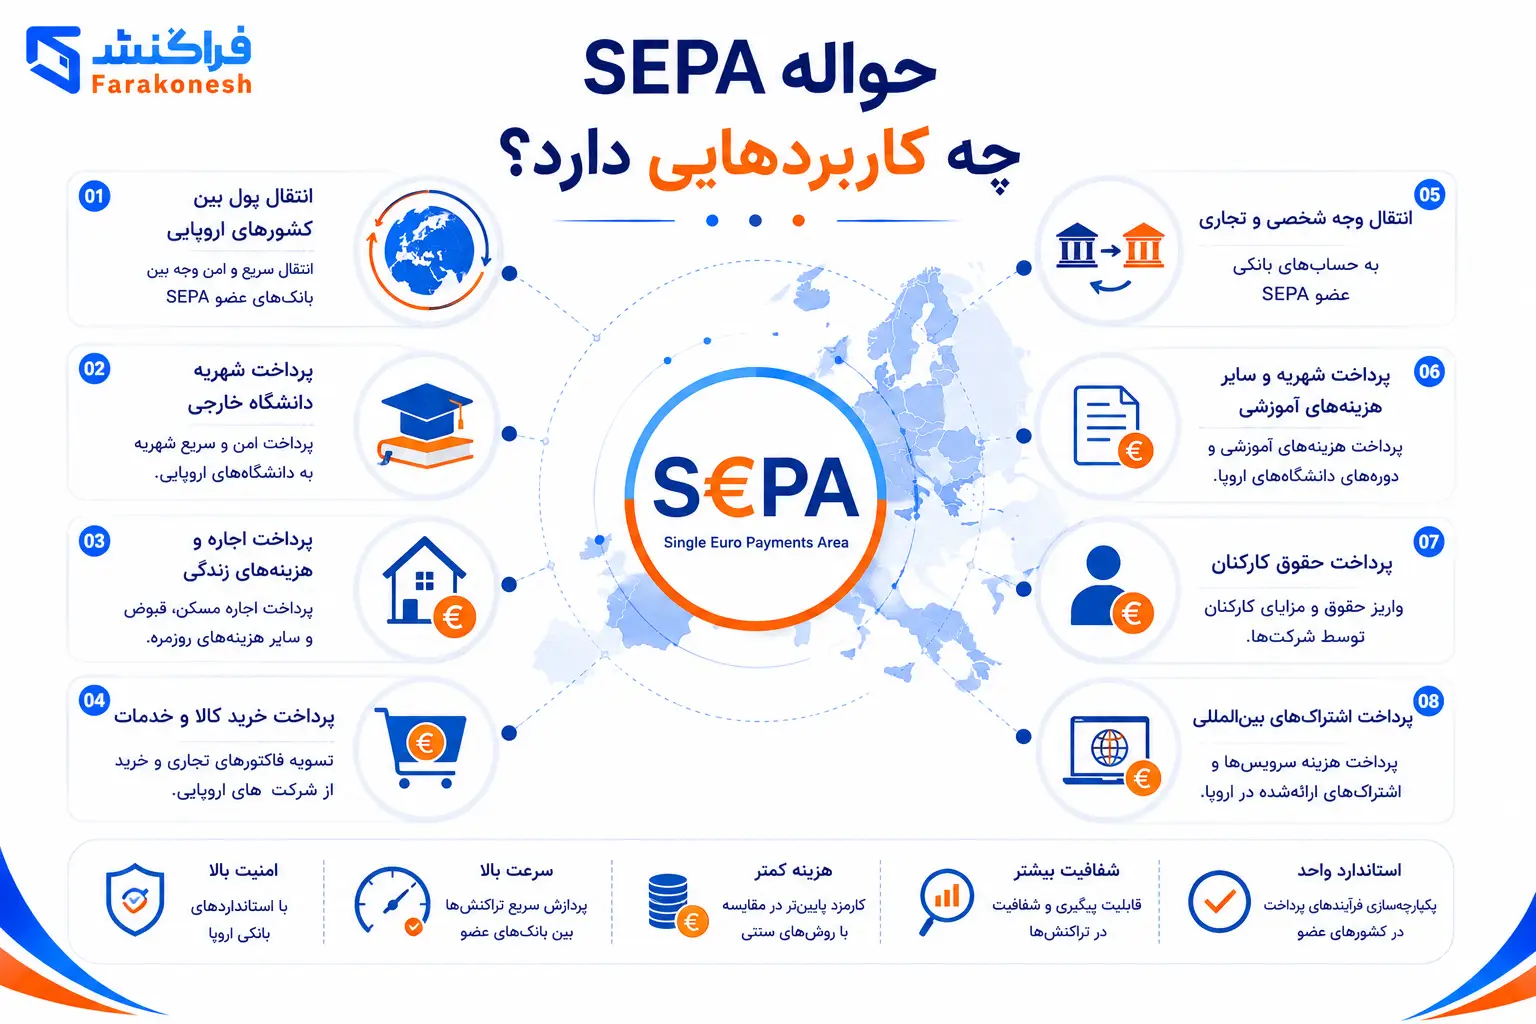
انتقال پول SEPA به دلیل سرعت بالا، کارمزد مناسب و استاندارد یکپارچه، یکی از پرکاربردترین روشهای انتقال وجه به یورو در اروپا است. این سیستم تنها به پرداختهای بانکی محدود نمیشود و اشخاص، دانشجویان، شرکتها و کسبوکارها از آن برای انجام انواع تراکنشهای مالی استفاده میکنند. اگر بانک مبدأ و مقصد هر دو عضو شبکه SEPA باشند، انتقال وجه معمولاً با فرآیندی سادهتر و هزینه کمتر نسبت به بسیاری از روشهای سنتی انجام میشود.
جدول زیر مهمترین کاربردهای حواله SEPA را نشان میدهد.
کاربرد | توضیح |
انتقال پول بین کشورهای اروپایی | انتقال وجه شخصی و تجاری به حسابهای بانکی عضو SEPA |
پرداخت شهریه دانشگاه خارجی | پرداخت شهریه و سایر هزینههای آموزشی به دانشگاههای اروپا |
پرداخت اجاره و هزینههای زندگی | پرداخت اجاره مسکن، قبوض و سایر هزینههای روزمره |
پرداخت حقوق کارکنان | واریز حقوق و مزایای کارکنان توسط شرکتها |
پرداخت خرید کالا و خدمات | تسویه فاکتورهای تجاری و خرید از شرکتهای اروپایی |
پرداخت اشتراکهای بینالمللی | پرداخت هزینه سرویسها و اشتراکهای ارائهشده در اروپا |
اگر قصد انجام حواله یورو به اروپا را دارید، فراکنش خدمات انتقال وجه از طریق شبکه SEPA را با بررسی اطلاعات بانکی و انجام پرداخت در کوتاهترین زمان ارائه میدهد.
انتقال پول بین کشورهای اروپایی
مهمترین کاربرد SEPA، انتقال وجه میان حسابهای بانکی کشورهای عضو این شبکه است. این انتقالها برای افراد و شرکتها با استانداردی یکسان انجام میشوند و معمولاً نسبت به سایر روشهای انتقال بینالمللی، هزینه کمتری دارند.
از این روش میتوان برای موارد زیر استفاده کرد:
- انتقال وجه بین اعضای خانواده
- ارسال پول به دوستان یا بستگان
- پرداختهای شخصی
- انتقال وجه میان شرکتها و شرکای تجاری
پرداخت شهریه دانشگاه
بسیاری از دانشگاههای اروپایی، شهریه و سایر هزینههای آموزشی را از طریق انتقال پول SEPA دریافت میکنند. دانشجویان میتوانند با استفاده از اطلاعات بانکی دانشگاه، مبلغ شهریه را مستقیماً به حساب مؤسسه آموزشی واریز کنند.
این روش برای پرداخت موارد زیر کاربرد دارد:
پرداخت اجاره و هزینههای زندگی
دانشجویان، کارمندان و افرادی که در کشورهای اروپایی زندگی میکنند، معمولاً هزینههای روزمره خود را از طریق حواله SEPA پرداخت میکنند.
این پرداختها شامل موارد زیر است:
- اجاره مسکن
- قبوض آب، برق، گاز و اینترنت
- هزینه بیمه
- هزینه خدمات عمومی
- سایر پرداختهای ماهانه
پرداخت حقوق کارکنان
شرکتها و سازمانهای فعال در کشورهای عضو SEPA از این سیستم برای پرداخت حقوق کارکنان استفاده میکنند. استاندارد یکسان پرداختها باعث میشود حقوق کارکنان در کشورهای مختلف اروپا با سرعت و دقت بیشتری به حساب بانکی آنها واریز شود.
مزایای این روش برای شرکتها عبارتاند از:
- کاهش هزینه انتقال
- پردازش سریع پرداختها
- مدیریت آسان پرداختهای گروهی
- استانداردسازی فرآیند پرداخت حقوق
پرداخت خرید کالا و خدمات
یکی دیگر از مهمترین کاربردهای حواله یورو به اروپا، پرداخت هزینه خرید کالا و خدمات است. شرکتها و بازرگانان از SEPA برای تسویه فاکتورهای تجاری و پرداخت به تأمینکنندگان اروپایی استفاده میکنند.
این روش معمولاً برای پرداخت موارد زیر بهکار میرود:
- خرید کالا
- پرداخت فاکتورهای تجاری
- هزینه حملونقل
- خدمات مشاوره
- خدمات فناوری اطلاعات و نرمافزار
پرداخت اشتراکهای بینالمللی
بسیاری از شرکتهای اروپایی هزینه اشتراک خدمات خود را از طریق SEPA دریافت میکنند. این روش برای پرداختهای دورهای نیز مناسب است و امکان انجام پرداختهای منظم را فراهم میکند.
از جمله کاربردهای آن میتوان به موارد زیر اشاره کرد:
- اشتراک نرمافزارهای سازمانی
- خدمات ابری
- سرویسهای آموزشی
- اشتراک مجلات و پایگاههای علمی
- سایر خدمات بینالمللی مبتنی بر پرداخت یورویی
فراکنش امکان انجام انتقال پول SEPA و حواله یورو به اروپا را برای پرداخت شهریه دانشگاه، خرید کالا، خدمات بینالمللی، هزینههای زندگی و سایر پرداختهای یورویی فراهم کرده و با بررسی اطلاعات بانکی، انتقال وجه را مطابق استانداردهای شبکه SEPA و در کوتاهترین زمان انجام میدهد.
مدت زمان حواله SEPA
یکی از مهمترین مزایای حواله SEPA، سرعت بالای انتقال وجه است. در اغلب موارد، انتقالهای استاندارد SEPA حداکثر تا پایان یک روز کاری بانکی انجام میشوند و در صورت استفاده از سرویس SEPA Instant، مبلغ تنها در چند ثانیه به حساب گیرنده واریز خواهد شد. البته زمان نهایی انتقال به عواملی مانند ساعت ثبت درخواست، تعطیلات رسمی، نوع سرویس انتخابی و پشتیبانی بانکهای مبدأ و مقصد از انتقال آنی بستگی دارد.
جدول زیر زمان تقریبی پردازش انواع حواله SEPA را نشان میدهد.
نوع حواله | مدت زمان معمول |
SEPA Credit Transfer (استاندارد) | معمولاً تا ۱ روز کاری |
SEPA Instant Credit Transfer | معمولاً کمتر از ۱۰ ثانیه |
حواله ثبتشده خارج از ساعات کاری یا تعطیلات | در اولین روز کاری بعد پردازش میشود |
اگر قصد انتقال پول به خارج از کشور به حسابهای بانکی عضو SEPA را دارید، فراکنش با بررسی اطلاعات بانکی و ثبت سریع درخواست، فرآیند انتقال وجه را در کوتاهترین زمان ممکن انجام میدهد.
معمولاً ۱ روز کاری
در حواله استاندارد SEPA، پس از ثبت و تأیید درخواست توسط بانک مبدأ، وجه معمولاً تا پایان روز کاری بعد به حساب بانک مقصد منتقل میشود. این زمان مطابق مقررات شبکه SEPA برای انتقالهای اعتباری (SEPA Credit Transfer) تعیین شده و در بیشتر بانکهای عضو رعایت میشود.
در صورتی که درخواست در ساعات اداری و در یک روز کاری ثبت شود، معمولاً انتقال بدون تأخیر انجام خواهد شد.
Instant SEPA؛ انتقال در چند ثانیه
SEPA Instant Credit Transfer نسخه آنی سیستم SEPA است که امکان انتقال وجه به یورو را بهصورت ۲۴ ساعته، هفت روز هفته و حتی در روزهای تعطیل فراهم میکند.
ویژگیهای این سرویس عبارتاند از:
ویژگی | توضیح |
زمان انتقال | معمولاً کمتر از ۱۰ ثانیه |
ساعات فعالیت | ۲۴ ساعت شبانهروز |
روزهای قابل استفاده | تمام روزهای هفته و تعطیلات |
ارز انتقال | یورو (EUR) |
شرط استفاده | پشتیبانی هر دو بانک از SEPA Instant |
البته استفاده از این سرویس تنها زمانی امکانپذیر است که بانک فرستنده و بانک گیرنده هر دو عضو سرویس SEPA Instant باشند.
عوامل مؤثر بر مدت زمان حواله SEPA
اگرچه حواله SEPA یکی از سریعترین روشهای انتقال وجه در اروپا محسوب میشود، اما عوامل مختلفی میتوانند بر زمان نهایی انتقال تأثیر بگذارند.
مهمترین عوامل عبارتاند از:
- ساعت ثبت درخواست حواله
- تعطیلات رسمی و روزهای غیرکاری بانکها
- کامل و صحیح بودن اطلاعات بانکی مانند IBAN
- بررسیهای امنیتی یا احراز هویت توسط بانک
- پشتیبانی بانک مبدأ و مقصد از سرویس SEPA Instant
- وجود محدودیتهای داخلی بانک در پردازش تراکنشها
در صورتی که اطلاعات بانکی بهدرستی ثبت شده باشد و هر دو بانک عضو فعال شبکه SEPA باشند، انتقال وجه معمولاً در سریعترین زمان ممکن انجام میشود.
آیا با SEPA میتوان انتقال پول به ایران انجام داد؟
خیر. حواله SEPA فقط میان بانکهای عضو این شبکه انجام میشود و از آنجا که بانکهای ایرانی عضو SEPA نیستند، امکان انتقال پول به ایران از طریق این سیستم وجود ندارد. برای انتقال وجه به ایران باید از روشهای جایگزین و ارائهدهندگان معتبر خدمات پرداخت ارزی استفاده شود.
مدارک لازم برای حواله SEPA
برای انجام حواله SEPA، برخلاف بسیاری از روشهای انتقال بینالمللی، معمولاً به مدارک پیچیدهای نیاز نیست. در اغلب موارد، اگر اطلاعات بانکی گیرنده بهدرستی ارائه شود و هدف پرداخت نیز مشخص باشد، ثبت حواله بهسادگی انجام میشود. با این حال، بانک یا مؤسسه مالی ممکن است برای رعایت مقررات احراز هویت و مبارزه با پولشویی، در برخی تراکنشها مدارک تکمیلی نیز درخواست کند.
جدول زیر مهمترین اطلاعات و مدارک موردنیاز برای انجام حواله SEPA را نشان میدهد.
مدرک یا اطلاعات | توضیح | الزامی بودن |
IBAN | شماره بینالمللی حساب بانکی گیرنده | بله |
BIC (در صورت نیاز) | شناسه بینالمللی بانک مقصد | در برخی بانکها |
اطلاعات گیرنده | نام کامل صاحب حساب مطابق اطلاعات بانکی | بله |
مبلغ حواله | مبلغ انتقال به ارز یورو (EUR) | بله |
مدرک هویتی فرستنده | برای احراز هویت در صورت درخواست بانک | در بیشتر موارد |
اگر قصد پرداخت شهریه دانشگاه، هزینه خدمات، خرید کالا یا سایر پرداختهای یورویی را دارید، فراکنش با بررسی اطلاعات بانکی و مدارک موردنیاز، خدمات انجام حواله SEPA را در کوتاهترین زمان و مطابق با استانداردهای بانکی اروپا ارائه میدهد.
IBAN
مهمترین اطلاعات موردنیاز برای انجام حواله SEPA، IBAN (International Bank Account Number) یا شماره بینالمللی حساب بانکی است. این شناسه، حساب گیرنده را در شبکه بانکی اروپا بهصورت دقیق مشخص میکند و احتمال بروز خطا در انتقال وجه را به حداقل میرساند.
هنگام ثبت حواله، موارد زیر را بررسی کنید:
- IBAN باید بهطور کامل و بدون حذف یا جابهجایی کاراکترها وارد شود.
- شماره IBAN باید متعلق به حساب بانکی گیرنده باشد.
- کشور ثبتشده در IBAN باید با بانک مقصد مطابقت داشته باشد.
BIC (در صورت نیاز)
BIC (Bank Identifier Code) که با نام SWIFT Code نیز شناخته میشود، شناسه بینالمللی بانک مقصد برای حواله سوئیفت است. اگرچه در بسیاری از پرداختهای SEPA امروزه تنها IBAN کافی است، اما برخی بانکها یا تراکنشهای خاص همچنان برای پردازش حواله، کد BIC را نیز درخواست میکنند.
وجود BIC باعث میشود:
- بانک مقصد سریعتر شناسایی شود.
- احتمال خطای بانکی کاهش یابد.
- پردازش حواله با دقت بیشتری انجام شود.
اطلاعات گیرنده
اطلاعات گیرنده باید دقیقاً مطابق اطلاعات ثبتشده در بانک مقصد باشد. هرگونه مغایرت در نام یا مشخصات حساب میتواند باعث تأخیر یا رد شدن حواله شود.
اطلاعات موردنیاز معمولاً شامل موارد زیر است:
- نام و نام خانوادگی یا نام شرکت
- کشور محل بانک
- نام بانک مقصد
- شماره IBAN
- کد BIC (در صورت نیاز)
مبلغ حواله
در درخواست حواله SEPA باید مبلغ انتقال بهصورت دقیق و با ارز یورو (EUR) ثبت شود. از آنجا که شبکه SEPA تنها از یورو پشتیبانی میکند، در صورت استفاده از ارزهای دیگر، بانک ابتدا عملیات تبدیل ارز را انجام میدهد و سپس انتقال را در قالب یورو پردازش میکند. برای درک بهتر هزینه نهایی این تبدیل، لازم است بدانید نرخ ارز چیست و چگونه ارزش یک ارز در برابر ارز دیگر محاسبه میشود؛ زیرا نرخ تبدیل میتواند مستقیماً روی مبلغ نهایی حواله SEPA اثر بگذارد.
پیش از ثبت مبلغ، بهتر است موارد زیر بررسی شود:
- مبلغ نهایی قابل پرداخت
- کارمزد انتقال
- نرخ تبدیل ارز (در صورت تبدیل)
- سقف انتقال تعیینشده توسط بانک یا مؤسسه مالی
ارائه صحیح اطلاعات بانکی، بهویژه IBAN و در صورت نیاز BIC، در کنار ثبت دقیق مبلغ و مشخصات گیرنده، باعث میشود حواله SEPA بدون خطا، با سرعت بالا و مطابق استانداردهای شبکه پرداخت اروپا انجام شود.
تفاوت حواله SEPA و SWIFT
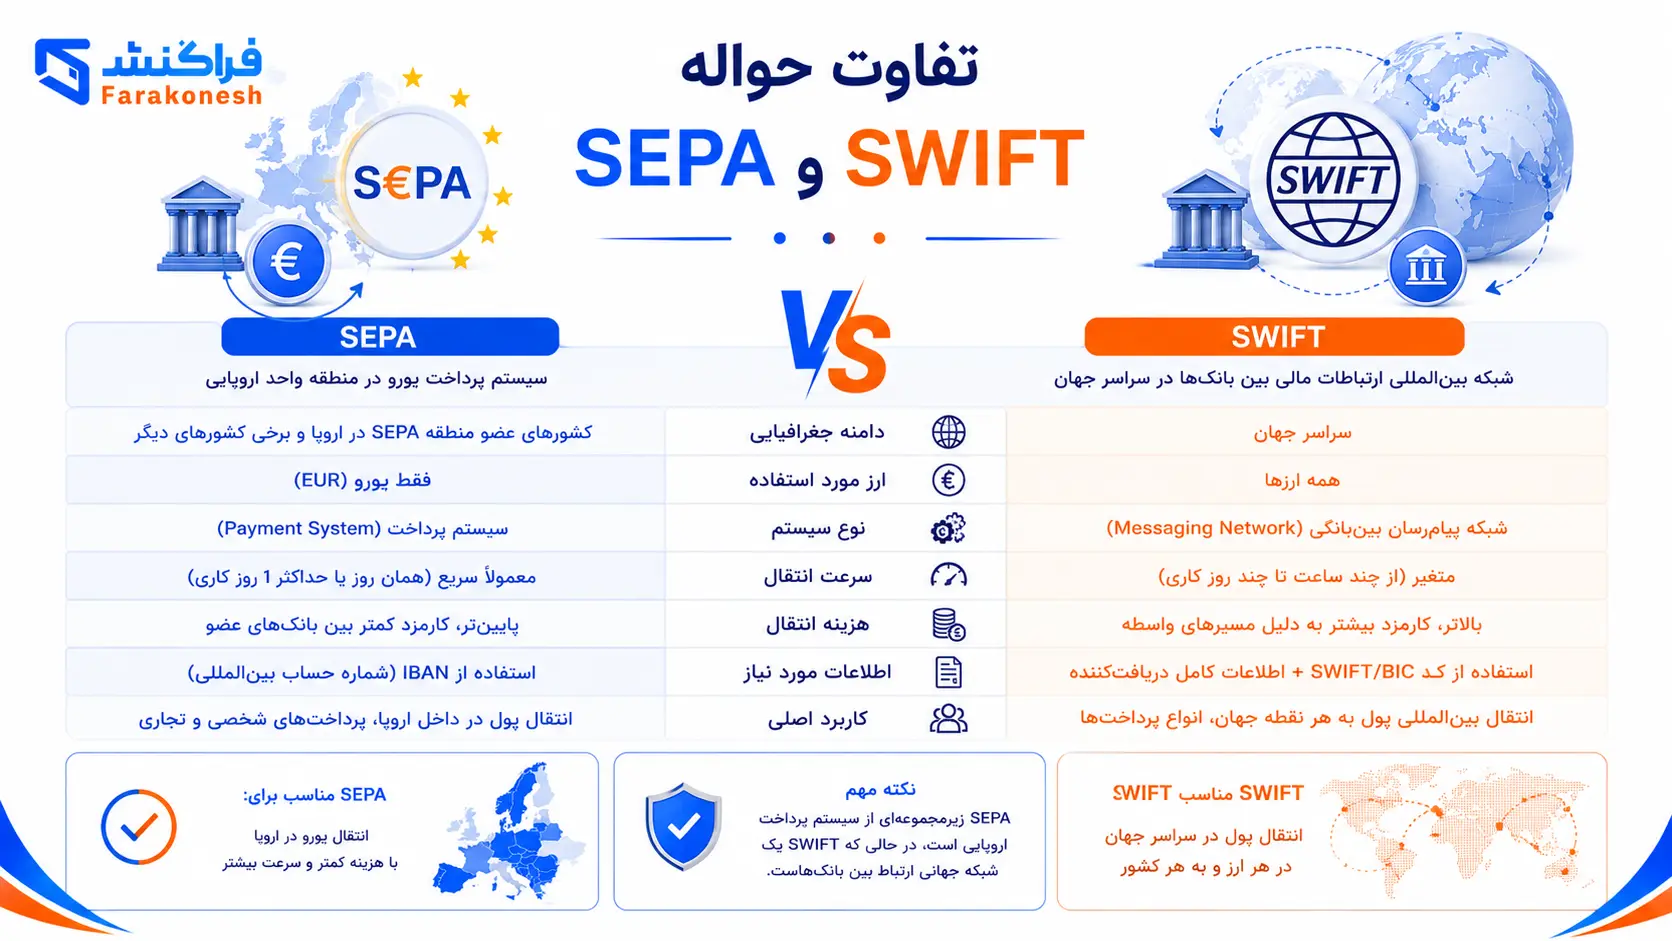
حواله SEPA و SWIFT هر دو از مهمترین روشهای انتقال پول بینالمللی هستند، اما از نظر محدوده جغرافیایی، ارز قابل انتقال، سرعت، هزینه و کاربرد تفاوتهای مهمی دارند. برای آشنایی با سایر روشهای انتقال وجه و کاربرد هرکدام، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید. انتخاب هر یک از این روشها به کشور مقصد، ارز موردنظر و نوع پرداخت بستگی دارد. البته در پرداختهای کارتی، ساختار هزینه متفاوت است و ممکن است هزینههایی مانند Interchange Fee نیز وجود داشته باشد؛ اگر میخواهید بدانید کارمزد اینترچنج چیست، این کارمزد بخشی از هزینه پردازش تراکنشهای کارتی است که میان بانک پذیرنده و بانک صادرکننده کارت تسویه میشود.
اگر انتقال وجه به یورو و میان کشورهای عضو SEPA انجام شود، معمولاً حواله SEPA گزینه مناسبتری است؛ اما برای انتقال پول به سایر کشورها یا ارزهای مختلف، شبکه SWIFT کاربرد گستردهتری دارد.
جدول زیر مهمترین تفاوتهای این دو سیستم را نشان میدهد.
ویژگی | SEPA | SWIFT |
ارز قابل انتقال | فقط یورو (EUR) | تقریباً همه ارزهای بینالمللی |
محدوده جغرافیایی | کشورهای عضو SEPA | بانکهای سراسر جهان |
سرعت انتقال | معمولاً ۱ روز کاری (Instant SEPA در چند ثانیه) | معمولاً ۱ تا ۵ روز کاری |
هزینه انتقال | معمولاً کمتر | معمولاً بیشتر |
بانکهای واسط | معمولاً ندارد یا بسیار محدود | ممکن است یک یا چند بانک واسط داشته باشد |
کاربرد اصلی | پرداختهای یورویی در اروپا | انتقال پول بینالمللی در سراسر جهان |
اطلاعات موردنیاز | IBAN و در برخی موارد BIC | SWIFT/BIC، شماره حساب یا IBAN (بسته به کشور) |
چه زمانی از SEPA استفاده کنیم؟
حواله SEPA بهترین انتخاب برای پرداختهایی است که تمام شرایط زیر را داشته باشند:
- انتقال وجه به ارز یورو (EUR) انجام شود.
- بانک مبدأ و بانک مقصد هر دو عضو شبکه SEPA باشند.
- مقصد حواله یکی از کشورهای عضو منطقه SEPA باشد.
- هدف پرداخت، شهریه دانشگاه، اجاره، خرید کالا، خدمات یا سایر پرداختهای یورویی باشد.
مهمترین مزایای SEPA عبارتاند از:
- کارمزد پایینتر
- سرعت بیشتر
- استاندارد یکپارچه در بانکهای اروپایی
- کاهش احتمال خطا در انتقال وجه
چه زمانی SWIFT گزینه مناسبتری است؟
اگر انتقال وجه خارج از محدوده کشورهای عضو SEPA انجام شود یا ارز انتقال غیر از یورو باشد، معمولاً باید از شبکه SWIFT استفاده شود.
حواله SWIFT برای موارد زیر مناسبتر است:
- انتقال پول به کشورهای خارج از اروپا
- انتقال ارزهایی مانند دلار آمریکا، پوند، دلار کانادا، دلار استرالیا و سایر ارزها
- پرداختهای بینالمللی تجاری
- انتقال وجه به بانکهایی که عضو شبکه SEPA نیستند
چه زمانی SEPA بهتر از SWIFT است؟
انتخاب بین حواله SEPA و SWIFT به کشور مقصد، ارز انتقال و نوع پرداخت بستگی دارد. اگر انتقال وجه به ارز یورو و میان بانکهای عضو منطقه SEPA انجام شود، استفاده از SEPA معمولاً انتخاب مناسبتری است؛ زیرا این سیستم با هدف سادهسازی پرداختهای یورویی در اروپا طراحی شده و در بسیاری از موارد هزینه کمتر و سرعت بیشتری نسبت به SWIFT دارد.
جدول زیر نشان میدهد در چه شرایطی استفاده از SEPA نسبت به SWIFT مزیت بیشتری دارد.
شرایط انتقال | SEPA | SWIFT |
انتقال وجه به یورو (EUR) | بهترین گزینه | امکانپذیر، اما معمولاً پرهزینهتر |
انتقال بین کشورهای عضو SEPA | بهترین گزینه | امکانپذیر |
انتقال به کشورهای خارج از اروپا | امکانپذیر نیست | بهترین گزینه |
انتقال ارزهایی غیر از یورو | امکانپذیر نیست | بهترین گزینه |
پرداختهای روزمره در اروپا | بسیار مناسب | معمولاً انتخاب اول نیست |
پرداختهای بینالمللی جهانی | محدود | بسیار مناسب |
در چه شرایطی SEPA انتخاب بهتری است؟
اگر شرایط زیر برقرار باشد، استفاده از حواله SEPA معمولاً منطقیتر و مقرونبهصرفهتر خواهد بود:
- انتقال وجه به ارز یورو (EUR) انجام شود.
- بانک فرستنده و بانک گیرنده هر دو عضو شبکه SEPA باشند.
- مقصد پرداخت یکی از کشورهای عضو SEPA باشد.
- هدف انتقال، پرداخت شخصی، تحصیلی یا تجاری در اروپا باشد.
در این شرایط، SEPA معمولاً مزایای زیر را ارائه میدهد:
- کارمزد کمتر نسبت به بسیاری از حوالههای SWIFT
- پردازش سریعتر، معمولاً تا یک روز کاری
- استاندارد یکسان برای تمامی بانکهای عضو
- کاهش احتمال بروز خطا به دلیل استفاده از IBAN
- عدم نیاز به بانکهای واسط در بسیاری از انتقالها
نمونههای رایج استفاده از SEPA
در بسیاری از پرداختهای یورویی، SEPA بهترین گزینه محسوب میشود، از جمله:
- پرداخت شهریه دانشگاههای اروپایی
- پرداخت اجاره مسکن
- انتقال پول بین اعضای خانواده در اروپا
- پرداخت حقوق کارکنان
- پرداخت فاکتور خرید کالا و خدمات
- پرداخت اشتراکها و سرویسهای اروپایی
چه زمانی بهتر است از SWIFT استفاده شود؟
در برخی شرایط، شبکه SWIFT انتخاب مناسبتری نسبت به SEPA خواهد بود. مهمترین این موارد عبارتاند از:
- انتقال وجه به کشورهای خارج از محدوده SEPA
- انتقال ارزهایی مانند دلار آمریکا، پوند، دلار کانادا یا سایر ارزها
- پرداخت به بانکهایی که عضو شبکه SEPA نیستند
- انجام تراکنشهای بینالمللی در مقیاس جهانی
جمعبندی
حواله SEPA یکی از سریعترین، کمهزینهترین و استانداردترین روشهای انتقال وجه به ارز یورو در کشورهای عضو منطقه پرداخت واحد یورو است. این سیستم با یکپارچهسازی فرآیندهای بانکی، امکان انتقال وجه میان بانکهای عضو را با سرعت بالا، امنیت مناسب و کارمزد کمتر نسبت به بسیاری از روشهای سنتی فراهم کرده است. به همین دلیل، امروزه از حواله SEPA برای پرداخت شهریه دانشگاه، اجاره مسکن، خرید کالا و خدمات، پرداخت حقوق کارکنان و بسیاری از تراکنشهای شخصی و تجاری در اروپا استفاده میشود.
برای انجام موفق حواله SEPA، ارائه اطلاعات بانکی صحیح مانند IBAN و در برخی موارد BIC/SWIFT، همراه با مشخصات کامل گیرنده و ثبت دقیق مبلغ، اهمیت زیادی دارد. همچنین باید توجه داشت که این سیستم تنها برای پرداختهای یورویی میان بانکهای عضو SEPA قابل استفاده است و بانکهای ایرانی عضو این شبکه نیستند؛ بنابراین انجام این نوع پرداختها معمولاً از طریق شرکتهای معتبر ارائهدهنده خدمات پرداخت ارزی انجام میشود.
اگر قصد پرداخت شهریه دانشگاههای اروپایی، هزینه ویزا، خرید کالا، خدمات بینالمللی یا هر نوع انتقال وجه به حسابهای بانکی عضو SEPA را دارید، فراکنش با بررسی کامل مدارک، کنترل اطلاعات بانکی و انجام حوالههای SEPA در کوتاهترین زمان، امکان انجام پرداختهای ارزی را با امنیت، دقت و مطابق با استانداردهای بانکی اروپا فراهم میکند.
سوالات متداول
حواله SEPA چیست؟
حواله SEPA یک روش استاندارد برای انتقال وجه به ارز یورو میان بانکهای عضو منطقه پرداخت واحد یورو (SEPA) است. این سیستم امکان انتقال پول را با سرعت بالا، کارمزد مناسب و استانداردی یکسان در کشورهای عضو فراهم میکند.
آیا حواله SEPA فقط با یورو انجام میشود؟
بله. تمامی پرداختها در شبکه SEPA فقط با ارز یورو (EUR) انجام میشوند. اگر حساب مبدأ با ارز دیگری باشد، بانک ابتدا مبلغ را به یورو تبدیل کرده و سپس انتقال را انجام میدهد.
انتقال وجه با SEPA چقدر زمان میبرد؟
حواله استاندارد SEPA معمولاً تا یک روز کاری انجام میشود. در صورتی که هر دو بانک از سرویس SEPA Instant پشتیبانی کنند، انتقال وجه معمولاً در کمتر از ۱۰ ثانیه انجام خواهد شد.
آیا ایران عضو SEPA است؟
خیر. ایران عضو شبکه SEPA نیست و بانکهای ایرانی به این سیستم متصل نیستند. به همین دلیل، امکان ارسال یا دریافت مستقیم حواله SEPA از طریق بانکهای ایران وجود ندارد.
برای انجام حواله SEPA چه اطلاعاتی لازم است؟
معمولاً ارائه شماره IBAN گیرنده، نام کامل صاحب حساب، مبلغ انتقال و در برخی موارد کد BIC یا SWIFT بانک مقصد کافی است. برخی بانکها نیز ممکن است برای احراز هویت، مدارک شناسایی فرستنده را درخواست کنند.
تفاوت حواله SEPA و SWIFT چیست؟
حواله SEPA فقط برای انتقال یورو میان کشورهای عضو این شبکه استفاده میشود و معمولاً هزینه و زمان کمتری دارد. در مقابل، SWIFT یک شبکه جهانی است که از انتقال ارزهای مختلف به بانکهای سراسر جهان پشتیبانی میکند.
آیا برای پرداخت شهریه دانشگاه میتوان از SEPA استفاده کرد؟
بله. بسیاری از دانشگاههای اروپایی اطلاعات حساب بانکی خود را در قالب IBAN ارائه میکنند و دانشجویان میتوانند شهریه، هزینه خوابگاه و سایر هزینههای دانشگاه را از طریق حواله SEPA پرداخت کنند.
آیا همه کشورهای اروپایی عضو SEPA هستند؟
خیر. بیشتر کشورهای اتحادیه اروپا عضو SEPA هستند، اما علاوه بر آن، کشورهایی مانند سوئیس، نروژ، ایسلند، لیختناشتاین و بریتانیا نیز عضو این شبکه هستند. در مقابل، برخی کشورهای اروپایی عضو SEPA نیستند.
آیا امکان لغو یا اصلاح حواله SEPA وجود دارد؟
اگر حواله هنوز توسط بانک پردازش نشده باشد، در برخی موارد امکان لغو یا اصلاح آن وجود دارد. اما پس از انجام انتقال، بازگرداندن وجه تنها با همکاری بانک مقصد یا رضایت گیرنده امکانپذیر خواهد بود.
آیا برای حواله SEPA به کد SWIFT نیاز است؟
در بیشتر پرداختهای امروزی SEPA، ارائه IBAN کافی است؛ اما برخی بانکها همچنان برای پردازش حواله، کد BIC/SWIFT را نیز درخواست میکنند. بهتر است پیش از ثبت حواله، الزامات بانک مقصد را بررسی کنید.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.