بزرگترین بانکهای انگلیس کداماند؟
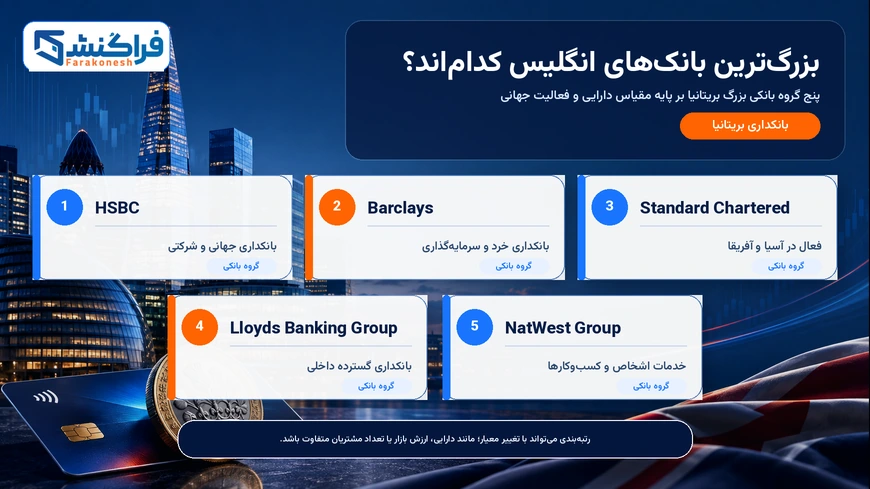
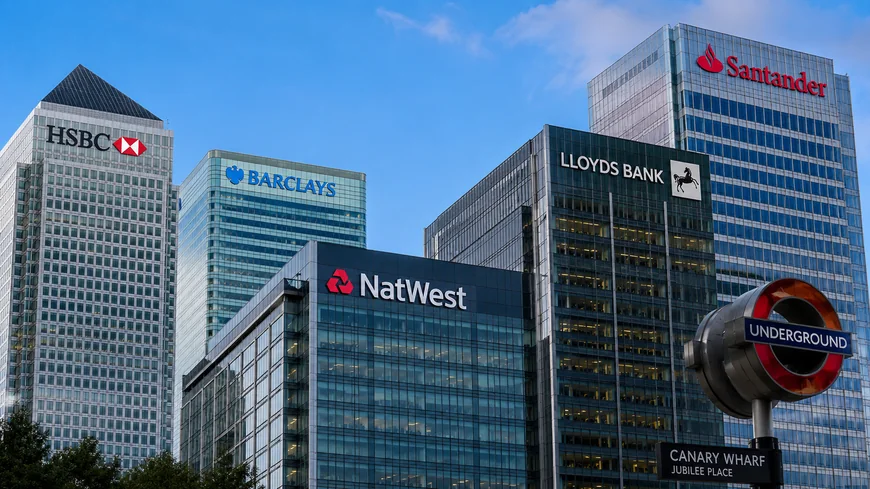
بانک انگلستان در گزارش ثبات مالی دسامبر ۲۰۲۵، Barclays، HSBC، Lloyds Banking Group، Nationwide، NatWest Group، Santander UK و Standard Chartered Bank را در گروه «بانکهای بزرگ بریتانیا» قرار داده است. این فهرست بر اهمیت آنها برای نظام مالی بریتانیا استوار است و با رتبهبندی رضایت مشتری یا مناسببودن حساب جاری یکسان نیست.
جدول زیر مقیاس این مؤسسات را بر پایه آخرین گزارش سالانه کامل در دسترس نشان میدهد. ارقام HSBC و Standard Chartered به گروه جهانی مربوطاند، درحالیکه Santander UK یک زیرمجموعه بریتانیایی است؛ واحد پول و دوره گزارش Nationwide نیز با سایر موارد تفاوت دارد. بنابراین، این ارقام فقط برای نشاندادن مقیاس ارائه شدهاند و بدون تعدیل نباید مبنای یک رتبهبندی عددی مستقیم قرار گیرند.
گروه یا مؤسسه | دوره گزارش | مجموع داراییها | دامنه رقم |
|---|
HSBC Holdings | Dec 31, 2025 | ۳٬۲۳۳٫۰ میلیارد دلار | گروه جهانی |
Barclays PLC | Dec 31, 2025 | ۱٬۵۴۴٫۲ میلیارد پوند | گروه جهانی |
Lloyds Banking Group | Dec 31, 2025 | ۹۴۴٫۱ میلیارد پوند | عمدتاً بازار بریتانیا |
Standard Chartered PLC | Dec 31, 2025 | ۹۲۰٫۰ میلیارد دلار | گروه جهانی |
NatWest Group | Dec 31, 2025 | ۷۱۴٫۶ میلیارد پوند | عمدتاً بازار بریتانیا |
Nationwide Group | Mar 31, 2026 | ۳۸۲٫۳ میلیارد پوند | شامل Virgin Money |
Santander UK | Dec 31, 2025 | ۲۶۶٫۸ میلیارد پوند | زیرمجموعه بریتانیایی Santander |
بهترین بانک در انگلیس را بر چه اساسی انتخاب کنیم؟
یک بانک نمیتواند برای همه متقاضیان بهترین انتخاب باشد. برای انتخاب بهترین بانک در انگلیس، ابتدا باید کاربرد اصلی حساب را مشخص کرد و سپس گزینهها را بر اساس معیارهای زیر سنجید:
- شرایط پذیرش: بیشتر حسابهای جاری عادی به سن قانونی، اقامت در بریتانیا و نشانی قابلتأیید نیاز دارند. بعضی بانکها برای تازهواردان یا دانشجویان بینالمللی مسیر جداگانهای ارائه میکنند.
- شیوه دسترسی: اگر مراجعه حضوری، واریز وجه نقد یا حل مسئله در شعبه اهمیت دارد، بانکهای سنتی و Nationwide معمولاً مناسبتر از بانکهای کاملاً دیجیتالاند.
- کیفیت خدمات آنلاین: اعلان لحظهای، دستهبندی هزینهها، بودجهبندی، مسدودکردن کارت و پشتیبانی درونبرنامهای برای کاربران دیجیتال اهمیت بیشتری دارد.
- هزینه واقعی حساب: علاوه بر کارمزد ماهانه، باید نرخ اضافهبرداشت، هزینه برداشت نقدی، کارمزد استفاده از کارت در خارج و حاشیه نرخ تبدیل ارز بررسی شود.
- پرداخت بینالمللی: داشتن IBAN، امکان دریافت ارز، کارمزد بانکهای واسطه و نرخ تبدیل میتواند هزینه نهایی انتقال را تغییر دهد.
- نوع خدمات: حساب دانشجویی، تجاری، مشترک، پسانداز یا چندارزی هرکدام شرایط و محدودیتهای جداگانه دارند.
- حفاظت از سپرده: باید مشخص شود حساب نزد کدام شخصیت حقوقی نگهداری میشود و آیا تحت پوشش طرح جبران خدمات مالی بریتانیا قرار دارد یا خیر.
مقایسه سریع بانکهای برتر انگلیس
جدول زیر، لیست بانک های انگلیس و گزینههای مهم دیجیتال را از نظر کاربرد حساب جاری مقایسه میکند. «مناسب برای» به معنای پذیرش قطعی درخواست نیست؛ همه متقاضیان باید بررسیهای هویتی، اقامتی و مالی بانک را با موفقیت پشت سر بگذارند.
بانک یا ارائهدهنده | نوع مؤسسه | مناسبتر برای | دسترسی حضوری | محدودیت مهم |
|---|
HSBC UK | بانک سنتی با شبکه بینالمللی | تازهواردان واجد شرایط، دانشجویان بینالمللی و امور چندکشوری | دارد | برخی امکانات به اقامت، نوع حساب یا سطح درآمد وابستهاند |
Barclays | بانک جامع | حساب روزمره، خدمات تجاری و ترکیب شعبه با اپلیکیشن | دارد | معمولاً به اقامت، نشانی و شماره موبایل بریتانیا نیاز دارد |
Lloyds Bank | بانک خردهفروشی | بانکداری روزمره و افرادی که شعبه برایشان مهم است | دارد | حسابهای اصلی عموماً برای مقیمان بریتانیا ارائه میشوند |
NatWest | بانک خردهفروشی و تجاری | مدیریت روزمره، کسبوکار و ابزارهای دیجیتال | دارد | بیشتر حسابهای جاری برای افراد غیرمقیم قابل افتتاح نیستند |
Santander UK | بانک خردهفروشی | حساب عادی و بعضی نیازهای دانشجویان تازهوارد | دارد | شرایط اقامت و مدارک در هر نوع حساب متفاوت است |
Nationwide | مؤسسه پسانداز و وام مسکن عضومحور | خدمات شعبه، حساب روزمره و رابطه عضومحور | دارد | از نظر حقوقی Building Society است، نه بانک سهامی |
Monzo | بانک دیجیتال | بودجهبندی، اعلان سریع و مدیریت کامل با موبایل | ندارد | متقاضی باید در بریتانیا زندگی کند و حق اقامت داشته باشد |
Starling Bank | بانک دیجیتال | حساب شخصی یا تجاری دیجیتال و مدیریت پوند و یورو | ندارد | برای خدمات حضوری شعبهای مناسب نیست |
Revolut Bank UK | بانک دیجیتال و چندارزی | دریافت، تبدیل و خرجکردن چند ارز | ندارد | همه امکانات آن در پلن رایگان ارائه نمیشوند |
Standard Chartered | بانک بینالمللی | شرکتها، مؤسسات و مشتریان ثروت با نیاز جهانی | محدود برای بانکداری خرد | گزینه معمول برای یک حساب جاری روزمره بریتانیایی نیست |
معرفی بانک های انگلیس و مزایا و محدودیتهای هرکدام
HSBC UK؛ مناسب برای تازهواردان و ارتباطات بینالمللی
HSBC یکی از بزرگترین گروههای بانکی جهان است و در بریتانیا حساب جاری، حساب دانشجویی بینالمللی، خدمات تجاری و محصولات بینالمللی ارائه میکند. مزیت اصلی آن برای مهاجران و افرادی که میان چند کشور فعالیت مالی دارند، تجربه بانک در بررسی مدارک خارجی و امکان مدیریت برخی حسابهای HSBC در کشورهای مختلف است.
طبق اطلاعات صفحه رسمی HSBC، متقاضی واجد شرایط میتواند از بسیاری از کشورهای دیگر برای افتتاح حساب در بریتانیا درخواست دهد. ارائه مدرک هویت و نشانی، همراه با اطلاعات شغل، درآمد و اقامت مالیاتی ضروری است؛ بااینحال، ممکن است بعضی امکانات تا زمان اقامت در بریتانیا در دسترس نباشند. HSBC برای تازهواردانی که شرایط لازم را دارند، گزینه مهمی است؛ هرچند هزینه استفاده از کارت و تبدیل ارز آن باید با گزینههای دیجیتال مقایسه شود.
Barclays؛ بانک جامع برای خدمات شخصی و تجاری
Barclays طیف گستردهای از حسابهای جاری، پسانداز، کارت، وام مسکن و خدمات تجاری را در کنار بانکداری بینالمللی ارائه میدهد. این تنوع برای فردی مناسب است که میخواهد خدمات روزمره و محصولات مالی بعدی را در یک گروه بانکی مدیریت کند و در عین حال به اپلیکیشن و شعبه دسترسی داشته باشد.
متقاضی حساب جاری عادی Barclays معمولاً باید دستکم ۱۸ سال داشته باشد، مقیم بریتانیا باشد و شماره موبایل بریتانیایی و مدارک هویت و نشانی ارائه کند. جامعبودن خدمات یکی از مزیتهای این بانک است؛ بااینحال، متقاضی باید هزینه و شرایط هر بسته را جداگانه بررسی کند و تنها اعتبار نام تجاری را معیار انتخاب قرار ندهد.
Lloyds Bank؛ گزینهای متمرکز بر بانکداری روزمره بریتانیا
Lloyds Banking Group از بزرگترین گروههای مالی متمرکز بر بازار داخلی بریتانیاست. Lloyds Bank برای دریافت حقوق، پرداخت قبض، کارت دبیت، پسانداز و مراجعه حضوری گزینهای شناختهشده است و در نظرسنجی فوریه ۲۰۲۶، برای خدمات شعبه رتبه چهارم و برای خدمات اضافهبرداشت رتبه سوم را به دست آورد.
متقاضی حساب جاری Lloyds معمولاً باید ۱۸ سال یا بیشتر داشته و مقیم بریتانیا باشد. بانک برای دانشجوی بینالمللی نیز مسیر حساب عادی را معرفی کرده است، اما متقاضی باید در بریتانیا زندگی کند و گذرنامه معتبر ارائه دهد. ازاینرو، Lloyds بیشتر برای فردی مناسب است که وارد کشور شده و نشانی قابلتأیید دارد.
NatWest؛ مناسب برای حساب روزمره و خدمات کسبوکار
NatWest در بانکداری شخصی، خدمات کسبوکارهای کوچک و بانکداری تجاری حضور گستردهای دارد. حسابهای روزمره آن در کنار دسترسی به شعبه، ابزارهایی برای پایش هزینه و مدیریت پرداخت ارائه میکنند. بنابراین، این بانک برای افرادی مناسب است که میخواهند خدمات بانکی شخصی و تجاری را از یک مجموعه دریافت کنند.
طبق راهنمای رسمی NatWest، بیشتر حسابهای جاری این بانک به افراد ۱۸ سال به بالا و مقیم بریتانیا ارائه میشوند و افراد غیرمقیم نمیتوانند حساب عادی باز کنند. حساب دانشجویی اصلی NatWest نیز در زمان نگارش به سه سال سابقه اقامت در بریتانیا نیاز دارد. بنابراین، دانشجوی بینالمللی تازهوارد نباید صرفاً به عنوان «Student Account» تکیه کند و لازم است شرایط دقیق محصول را بررسی کند.
Santander UK؛ حسابهای روزمره و مسیر مشخص برای بعضی دانشجویان بینالمللی
Santander UK بخشی از گروه جهانی Santander است، اما بهعنوان مجموعهای تحت نظارت بریتانیا فعالیت میکند. حساب Everyday این بانک کارمزد ماهانه نگهداری ندارد و برای افتتاح آن حداقل سن ۱۸ سال، اقامت دائمی در بریتانیا و مدارک هویت و نشانی لازم است.
برای دانشجویان بینالمللی تازهوارد، Santander حساب Basic را نیز معرفی میکند. متقاضی باید در بریتانیا زندگی کند و مدرک هویت، نشانی و سهمکد یا ویزا ارائه دهد؛ نامه بانکی دانشگاه نیز میتواند برای اثبات نشانی کاربرد داشته باشد. بنابراین، Santander برای دانشجویانی که هنوز سابقه اعتباری طولانی در بریتانیا ندارند، یکی از گزینههای قابلبررسی است.
Nationwide؛ بهترین گزینه برای خدمات شعبه در نظرسنجی ۲۰۲۶
Nationwide از نظر حقوقی بانک سهامی نیست، بلکه یک Building Society عضومحور است؛ بااینحال، حساب جاری، پسانداز، کارت و وام مسکن ارائه میکند و یکی از مهمترین ارائهدهندگان خدمات مالی بریتانیاست. این مؤسسه پس از خرید Virgin Money و قرارگرفتن آن در گروه، در Mar 31, 2026 مجموع دارایی ۳۸۲٫۳ میلیارد پوند گزارش کرد.
در نظرسنجی مستقل فوریه ۲۰۲۶، Nationwide با امتیاز ۷۵ درصد از نظر کیفیت کلی حساب جاری در جایگاه سوم و با امتیاز ۷۹ درصد از نظر خدمات شعبه در رتبه نخست قرار گرفت. این مؤسسه همچنین اعلام کرده است که بزرگترین شبکه تکبرندی شعب در بریتانیا را حفظ میکند. برای افرادی که ارتباط حضوری را به بانکداری صرفاً موبایلی ترجیح میدهند، Nationwide از نظر تجربه شعبه در میان بانکهای برتر انگلیس قرار میگیرد.
Monzo و Starling؛ انتخابهای اصلی برای بانکداری موبایلی
Monzo و Starling بانکهای دارای مجوز بریتانیا هستند و برخلاف بسیاری از فینتکها، حسابهای واجد شرایط آنها تحت پوشش FSCS قرار میگیرد. در نظرسنجی فوریه ۲۰۲۶، Monzo با ۸۲ درصد در کیفیت کلی و ۸۷ درصد در خدمات آنلاین و موبایلی رتبه اول را کسب کرد؛ Starling نیز با ۷۷ و ۸۳ درصد در هر دو شاخص دوم شد.
مزیت این دو بانک، افتتاح و مدیریت حساب در اپلیکیشن، اعلان لحظهای و ابزارهای کنترل هزینه است. در مقابل، هیچکدام شبکه شعبه ندارند. Monzo از متقاضی میخواهد دستکم ۱۶ سال داشته باشد، تماموقت در بریتانیا زندگی کند و حق اقامت داشته باشد؛ حساب جاری عادی Starling نیز برای افراد ۱۸ سال به بالا و ساکن بریتانیا ارائه میشود.
Revolut Bank UK؛ گزینه چندارزی با مجوز کامل بانکی
Revolut در مارس ۲۰۲۶ دوره آمادهسازی برای آغاز کامل فعالیت بانکی، موسوم به «بسیج بانکی»، را به پایان رساند و Revolut Bank UK Ltd مجوز کامل فعالیت بانکی در بریتانیا را دریافت کرد. انتقال کاربران به نهاد بانکی بهتدریج انجام شده است؛ بنابراین، هر کاربر باید در اپلیکیشن بررسی کند حساب او نزد کدام شخصیت حقوقی نگهداری میشود و چه شرایطی و چه نوع پوششی برای آن در نظر گرفته شده است.
رولوت برای نگهداری و تبدیل چند ارز و پرداخت بینالمللی طراحی شده و برای فریلنسر یا مهاجری که با چند کشور کار میکند میتواند مکمل حساب اصلی باشد. راهنمای دریافت پول در انگلیس با رولوت جزئیات کاربرد حساب برای دریافت وجه را توضیح میدهد؛ بااینحال، سقفها، کارمزد تبدیل و نوع حساب باید پیش از استفاده بررسی شوند.
Standard Chartered؛ بزرگ از نظر جهانی، اما نه انتخاب معمول حساب روزمره
Standard Chartered یکی از هفت مؤسسه حاضر در گروه بانکهای بزرگ موردنظر بانک انگلستان است و فعالیت گستردهای در آسیا، آفریقا و خاورمیانه دارد. ترازنامه بزرگ و شبکه بینالمللی آن برای شرکتها، مؤسسات و خدمات مدیریت ثروت اهمیت دارد، اما در بازار بریتانیا ارائهدهنده معمول حساب جاری شخصی مانند Lloyds، Barclays یا NatWest نیست.
به همین دلیل، قرارگرفتن Standard Chartered در فهرست بزرگترین بانکها نباید با مناسببودن آن برای حقوق ماهانه، قبض و هزینه روزانه اشتباه گرفته شود. برای مشتری خرد، دسترسی به محصول واقعی مهمتر از اندازه گروه است.
بهترین بانک در انگلیس برای دانشجو، مهاجر و کسبوکار
انتخاب نهایی زمانی سادهتر میشود که متقاضی بر اساس وضعیت خود تصمیم بگیرد:
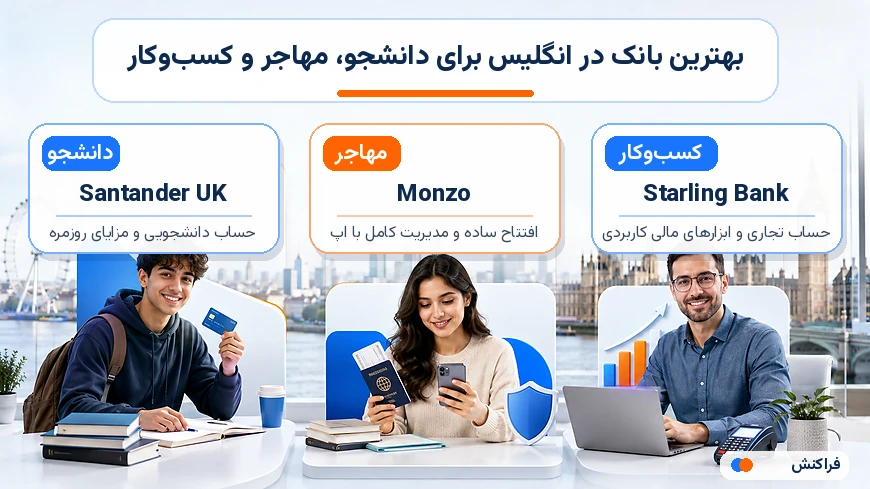
- دانشجوی بینالمللی تازهوارد: HSBC International Student و Santander Basic از گزینههای قابلبررسیاند؛ Lloyds نیز برای دانشجوی ساکن بریتانیا مسیر حساب عادی دارد. برخی حسابهای دانشجویی با اضافهبرداشت بدون بهره، سابقه چندساله اقامت میخواهند و برای تازهوارد مناسب نیستند. برای تأمین هزینه زندگی یا واریز به حساب دانشجو میتوان شرایط حواله ارزی دانشجویی را جدا از شرایط افتتاح حساب بررسی کرد.
- مهاجر در حال ورود به بریتانیا: HSBC بهدلیل امکان درخواست از بسیاری از کشورهای دیگر مزیت مشخصی دارد. پس از ورود و تهیه مدرک نشانی، گزینههای Lloyds، Barclays، NatWest، Santander و بانکهای دیجیتال نیز گستردهتر میشوند.
- کاربر کاملاً دیجیتال: Monzo و Starling بر پایه نتایج نظرسنجی، انتخابهای قوی برای تجربه اپلیکیشناند. Revolut نیز برای نگهداری و تبدیل چند ارز گزینه قابلبررسی است. اگر فردی از طریق حساب بانکی یا چندارزی خود در بریتانیا وجهی دریافت کند و بخواهد معادل آن را در حساب بانکی داخل کشور تسویه کند، میتواند از خدمات انتقال پول به ایران استفاده کند.
- فرد نیازمند شعبه: Nationwide در رضایت از شعب رتبه نخست را دارد و Lloyds، Santander و بانکهای بزرگ سنتی نیز خدمات حضوری ارائه میکنند. پیش از درخواست، وجود شعبه یا Banking Hub در محل زندگی بررسی شود.
- صاحب کسبوکار: نوع فعالیت، گردش مالی، نیاز به واریز نقدی، دسترسی چندکاربره و پرداخت خارجی تعیینکننده است. Barclays، NatWest و HSBC خدمات تجاری گسترده دارند؛ Starling و Monzo نیز برای بعضی کسبوکارهای واجد شرایط، مدیریت دیجیتال سادهتری ارائه میکنند.
انواع حساب بانکی در انگلیس
پیش از انتخاب بانک، باید نوع حساب موردنیاز مشخص شود؛ زیرا هر بانک ممکن است چند محصول با هزینهها و شرایط کاملاً متفاوت ارائه کند.
نوع حساب | کاربرد اصلی | نکته مهم |
|---|
Current Account | دریافت حقوق، کارت دبیت، پرداخت قبض و انتقال روزمره | هزینه ماهانه و اضافهبرداشت در هر محصول متفاوت است |
Basic Bank Account | خدمات پایه برای فردی که واجد شرایط حساب استاندارد نیست | معمولاً اضافهبرداشت ندارد و همچنان به احراز هویت نیازمند است |
Student Account | مدیریت هزینه تحصیل و گاهی اضافهبرداشت ویژه | برخی محصولات سابقه اقامت یا کد UCAS میخواهند |
International Student Account | حساب برای دانشجوی خارجی ساکن بریتانیا | گذرنامه، ویزا یا سهمکد و نامه دانشگاه میتواند لازم باشد |
Savings Account | نگهداری پول و دریافت سود | نرخ، دسترسی به وجه و شرایط مالیاتی باید بررسی شود |
Joint Account | مدیریت هزینه مشترک دو یا چند نفر | هر صاحب حساب به وجوه دسترسی دارد و در برابر تعهدات حساب مسئول است |
Business Account | دریافت درآمد و پرداخت هزینههای کسبوکار | مدارک شرکت، نوع فعالیت و صاحبان ذینفع بررسی میشوند |
Multi-currency Account | نگهداری و تبدیل چند ارز | نرخ تبدیل، سقف و نوع حفاظت وجوه باید جداگانه کنترل شود |
اگر درخواست حساب جاری استاندارد رد شود، بانک ممکن است یک حساب پایه بدون کارمزد پیشنهاد کند. این نوع حساب برای دریافت حقوق، پرداخت با کارت و Direct Debit کاربرد دارد، اما معمولاً امکان دریافت اعتبار یا استفاده از اضافهبرداشت را فراهم نمیکند. بااینحال، ردشدن حساب استاندارد به معنای پذیرش قطعی حساب پایه نیست و بانک همچنان هویت متقاضی و انطباق درخواست را بررسی میکند.
شرایط و مدارک افتتاح حساب بانکی در انگلیس
شرایط دقیق میان بانکها تفاوت دارد، اما بیشتر درخواستها بر چهار محور هویت، نشانی، وضعیت اقامت و نحوه استفاده از حساب بررسی میشوند.
مدارک رایج
- گذرنامه معتبر، گواهینامه رانندگی یا کارت هویت پذیرفتهشده؛
- مدرک نشانی مانند قبض خدماتی، Council Tax، صورتحساب بانکی، قرارداد اجاره یا نامه رسمی قابلقبول؛
- eVisa، سهمکد مهاجرتی یا مدرک وضعیت اقامت در صورت درخواست بانک؛
- شماره موبایل و ایمیل در دسترس؛
- اطلاعات شغل، درآمد، اقامت مالیاتی و هدف استفاده از حساب؛
- نامه دانشگاه یا University Banking Letter برای بعضی دانشجویان بینالمللی؛
- مدرک منبع وجوه برای واریزهای بزرگ یا تراکنشهایی که به بررسی بیشتر نیاز دارند.
بانک ممکن است برای احراز هویت، تنها تصویر مدرک و ویدئوی زنده را درخواست کند یا متقاضی را برای بررسی حضوری فرا بخواند. فهرست مدارک در هر بانک متفاوت است و اسناد مربوط به نشانی نیز معمولاً باید جدید باشند. برای جلوگیری از تأخیر ناشی از مغایرت، نام، تاریخ تولد و نشانی درجشده در فرم باید دقیقاً با مدارک مطابقت داشته باشند.
مراحل افتتاح حساب
- نوع حساب را انتخاب کنید. ابتدا مشخص کنید حساب برای هزینه روزمره، تحصیل، کسبوکار، پسانداز یا دریافت پول بینالمللی لازم است.
- شرایط پذیرش را بخوانید. سن، اقامت، حداقل درآمد، واریز ماهانه، سابقه اقامت و نیاز به گوشی هوشمند را کنترل کنید.
- مدارک را آماده کنید. نسخه معتبر مدرک هویت، نشانی و وضعیت اقامت را با اطلاعات مالی و مالیاتی در دسترس قرار دهید.
- درخواست را ثبت کنید. این کار بسته به بانک از طریق اپلیکیشن، وبسایت، تلفن یا شعبه انجام میشود.
- کنترلهای بانک را تکمیل کنید. احراز هویت، کنترل مبارزه با پولشویی و در برخی حسابها بررسی اعتباری انجام میشود. ممکن است بانک درباره شغل، منبع پول و تراکنشهای موردانتظار سؤال کند.
- حساب را فعال کنید. پس از پذیرش، کارت و اطلاعات حساب صادر میشود و میتوان حقوق، Direct Debit و پرداختهای لازم را تنظیم کرد.
- در صورت جابهجایی بانک، از CASS استفاده کنید. سرویس انتقال حساب جاری، مانده و پرداختهای منظم را در هفت روز کاری جابهجا میکند و پرداختهای ورودی را به حساب جدید هدایت میکند.
آیا میتوان بدون اقامت یا نشانی بریتانیا حساب باز کرد؟
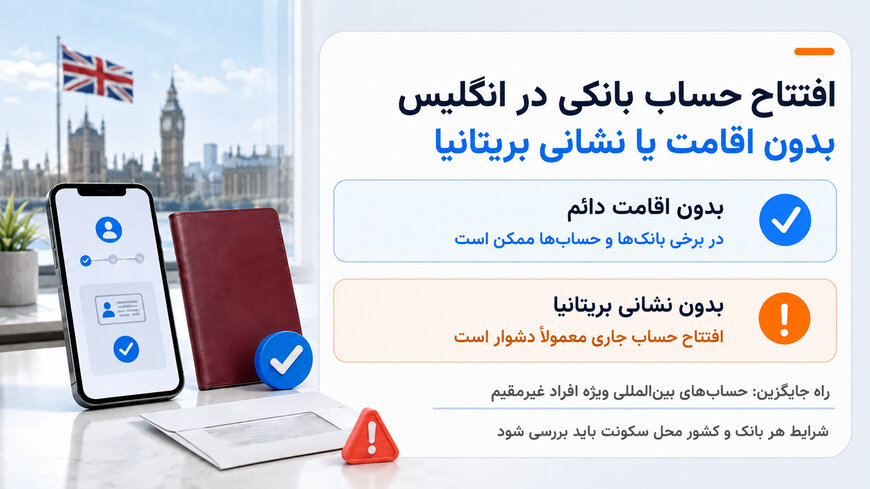
بیشتر بانکهای سنتی و دیجیتال برای افتتاح حساب جاری عادی، سکونت در بریتانیا و ارائه نشانی قابلتأیید را الزامی میدانند. تابعیت بریتانیایی شرط عمومی نیست، اما متقاضی باید حق اقامت داشته باشد و الزامات احراز هویت و بررسیهای مالی را پشت سر بگذارد. HSBC از معدود بانکهای این فهرست است که درخواست افتتاح حساب بریتانیایی را از بسیاری از کشورهای دیگر بررسی میکند. بااینحال، پذیرش به کشور محل درخواست، نوع حساب و مدارک بستگی دارد و بعضی امکانات تا زمان اقامت در بریتانیا محدود میمانند.
دانشجوی خارجی پس از ورود میتواند با ارائه گذرنامه، مدرک وضعیت مهاجرتی و نامه دانشگاه، هویت و نشانی خود را اثبات کند؛ البته بانک باید این مدارک را بپذیرد. برای جلوگیری از مغایرت، بهتر است نام و نشانی ثبتشده نزد دانشگاه با اطلاعات درجشده در فرم بانک یکسان باشد.
دریافت و انتقال پول با حسابهای بانکی انگلیس
برای پرداخت داخلی در بریتانیا معمولاً نام صاحب حساب، شماره حساب هشترقمی و Sort Code ششرقمی لازم است. در انتقال بینالمللی، بانک ممکن است نام و نشانی کامل گیرنده، IBAN، مشخصات بانک و کد سوئیفت یا BIC را درخواست کند. IBAN حساب بریتانیایی با GB آغاز میشود؛ جزئیات باید مستقیماً از گیرنده یا صفحه اطلاعات حساب او دریافت شوند و نباید بر پایه نمونه اینترنتی حدس زده شوند.
پیش از انتقال بینالمللی فقط کارمزد اعلامشده بانک را مقایسه نکنید. در برخی پرداختهای شخصی نیز ارسال پول با پیپال از انگلیس میتواند یکی از روشهای انتقال وجه باشد؛ البته در صورتی که کشور مقصد و حساب گیرنده توسط پیپال پشتیبانی شوند. برای آشنایی با ساختار انتقالهای بینالمللی، انواع حواله و تفاوت روشهای جابهجایی وجه، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید. حاشیه نرخ تبدیل ارز، هزینه بانک واسطه، گزینه تقسیم هزینهها، زمان تسویه و مبلغ نهایی دریافتی نیز اهمیت دارند. بانک سنتی ممکن است برای انتقال رسمی یا مبلغ بالا مناسب باشد، درحالیکه حساب چندارزی در بعضی انتقالهای شخصی هزینه تبدیل روشنتری ارائه میکند.
انتقال پول میان ایران و انگلیس از طریق فراکنش
بهدلیل محدودیت ارتباط مستقیم شبکه بانکی ایران با بانکهای بریتانیایی، انتقال پول به انگلیس معمولاً از مسیر پرداخت ارزی انجام میشود و به رعایت قوانین و ارائه مدارک لازم برای تراکنش نیاز دارد. فراکنش پس از بررسی سفارش، امکان واریز وجه به حسابهای شخصی، دانشگاهی و تجاری در بریتانیا را فراهم میکند.
برای انتقال پول از انگلیس به ایران نیز فراکنش پس از بررسی سفارش، امکان تسویه مبالغ دریافتی از بریتانیا را فراهم میکند. نوع ارز، مبلغ، هدف پرداخت و مدارک لازم باید پیش از ثبت نهایی سفارش مشخص شوند.
اعلام نرخ و کارمزد پیش از پرداخت، استفاده از حسابهای فعال خارجی، ارائه رسید، پیگیری سفارش و پشتیبانی ۲۴ساعته از مزایای استفاده از خدمات حواله ارزی فراکنش است.
هزینههایی که پیش از افتتاح حساب باید بررسی شوند
بسیاری از حسابهای جاری پایه کارمزد ماهانه ندارند، اما رایگانبودن نگهداری به معنای رایگانبودن همه خدمات نیست. موارد زیر میتوانند هزینه واقعی حساب را افزایش دهند:
- سود اضافهبرداشت مجاز و پیامد پرداخت ناموفق؛
- کارمزد حسابهای بستهبندیشده دارای بیمه یا مزایای جانبی؛
- هزینه استفاده از کارت یا برداشت خودپرداز در خارج از بریتانیا؛
- حاشیه نرخ تبدیل ارز در خرید یا انتقال بینالمللی؛
- هزینه انتقال فوری یا بانکی بینالمللی و کارمزد بانک واسطه؛
- هزینه واریز وجه نقد یا خدمات اضافی در حساب تجاری؛
- شرط واریز حداقل ماهانه برای حفظ مزایا یا دریافت پاداش.
مقایسه حسابها باید بر اساس الگوی واقعی استفاده انجام شود. حسابی با مزایای متعدد، اگر این مزایا برای کاربر کاربردی نداشته باشند، ممکن است از یک حساب ساده پرهزینهتر باشد. نرخها و پاداشهای تبلیغاتی نیز تغییر میکنند و نباید مبنای یک تصمیم بلندمدت قرار گیرند.
امنیت بانکهای انگلیس و پوشش FSCS
بانک یا Building Society دارای مجوز بریتانیا معمولاً سپردههای واجد شرایط را تحت پوشش Financial Services Compensation Scheme قرار میدهد. از Dec 1, 2025 ، سقف استاندارد این حمایت به ۱۲۰ هزار پوند برای هر شخص واجد شرایط نزد هر مؤسسه مجاز افزایش یافته است. حساب مشترک نیز برای هر دارنده واجد شرایط تا سقف جداگانه حمایت میشود.
سقف حمایت بر اساس «مؤسسه دارای مجوز» محاسبه میشود، نه صرفاً نام تجاری. اگر چند برند از یک مجوز بانکی مشترک استفاده کنند، مجموع موجودی آنها در محاسبه سقف ۱۲۰ هزار پوند لحاظ میشود. بنابراین، پیش از نگهداری مبالغ بالا باید نام شخصیت حقوقی درجشده در قرارداد و اطلاعات موجود در ابزار بررسی FSCS را کنترل کرد.
داراییهای سرمایهگذاریشده، رمزارزها و هر موجودی نگهداریشده خارج از حساب سپرده بانکی لزوماً همان پوشش را ندارند. همچنین در دوره انتقال مشتری از یک مؤسسه پول الکترونیکی به بانک، وضعیت هر حساب ممکن است متفاوت باشد؛ بنابراین بررسی پیام داخل اپلیکیشن و برگه اطلاعات FSCS اهمیت دارد.
جمعبندی
برای انتخاب بهترین بانک های انگلیس نمیتوان فقط اندازه، تعداد مشتریان یا یک رتبه در سنجش رضایت را معیار قرار داد. HSBC برای نیازهای بینالمللی و بعضی تازهواردان مزیت مشخصی دارد؛ Barclays و NatWest خدمات جامعی ارائه میکنند و Lloyds بر بانکداری روزمره متمرکز است. Santander برای برخی متقاضیان حساب پایه، Nationwide برای خدمات شعبه و Monzo و Starling برای تجربه دیجیتال گزینههای قابلبررسیاند. Revolut نیز میتواند نیاز کاربران چندارزی را پوشش دهد.
در نهایت، بهترین بانک در انگلیس بانکی است که متقاضی شرایط افتتاح حساب در آن را داشته باشد و هزینهها، شیوه دسترسی، پوشش سپرده و امکاناتش با نیاز واقعی او سازگار باشند. به همین دلیل، پیش از ثبت درخواست باید صفحه رسمی محصول، برگه هزینهها، شرایط اقامت و وضعیت پوشش FSCS بررسی شوند.
سوالات متداول
بهترین بانک در انگلیس کدام است؟
برای حساب دیجیتال، نتایج فوریه ۲۰۲۶ Monzo و Starling را در رتبههای نخست کیفیت کلی و اپلیکیشن قرار میدهد. Nationwide برای خدمات شعبه رتبه اول را دارد و HSBC برای بعضی تازهواردان و نیازهای بینالمللی انعطاف بیشتری ارائه میکند. بهترین بانک در انگلیس باید بر پایه شرایط پذیرش، شیوه استفاده و هزینه نهایی انتخاب شود.
بزرگترین بانک انگلیس کدام است؟
اگر گروه جهانی و مجموع دارایی معیار باشد، HSBC Holdings با بیش از ۳٫۲ تریلیون دلار دارایی در پایان ۲۰۲۵ بزرگترین نام این فهرست است. اگر فقط عملیات خردهفروشی داخل بریتانیا یا سهم بازار یک محصول سنجیده شود، نتیجه متفاوت خواهد بود؛ بنابراین «بزرگترین» بدون تعیین معیار پاسخ واحدی ندارد.
آیا دانشجوی بینالمللی میتواند در انگلیس حساب باز کند؟
بله، در صورت داشتن وضعیت اقامت معتبر و مدارک موردپذیرش بانک، افتتاح حساب امکانپذیر است. HSBC حساب دانشجویی بینالمللی دارد و Santander برای بعضی دانشجویان تازهوارد حساب پایه پیشنهاد میکند. برخی حسابهای دانشجویی عادی سابقه سه سال اقامت میخواهند و برای دانشجوی تازهوارد مناسب نیستند.
آیا بدون آدرس انگلیس میتوان حساب بانکی باز کرد؟
بیشتر ارائهدهندگان به نشانی بریتانیایی نیاز دارند. HSBC درخواست از بسیاری از کشورهای دیگر را بررسی میکند، اما این امکان عمومی و تضمینشده نیست و به کشور، نوع حساب و مدارک متقاضی بستگی دارد.
برای افتتاح حساب چه مدارکی لازم است؟
گذرنامه یا مدرک هویت معتبر، مدرک نشانی، اطلاعات اقامت و اقامت مالیاتی، شماره تماس و گاهی اطلاعات شغل و درآمد لازم است. دانشجوی بینالمللی ممکن است به ویزا یا سهمکد و نامه دانشگاه نیز نیاز داشته باشد.
آیا بانکهای دیجیتال انگلیس امن هستند؟
Monzo و Starling بانکهای دارای مجوزند و سپردههای واجد شرایط آنها تا سقف FSCS حمایت میشود. Revolut Bank UK نیز در مارس ۲۰۲۶ مجوز کامل گرفت، اما کاربر باید بررسی کند حساب او به نهاد بانکی منتقل شده و برگه حفاظت مربوط به همان حساب چیست.
سقف تضمین سپرده در انگلیس چقدر است؟
از Dec 1, 2025 ، FSCS تا ۱۲۰ هزار پوند به ازای هر شخص واجد شرایط نزد هر مؤسسه مجاز را پوشش میدهد. ممکن است چند برند یک مجوز مشترک داشته باشند؛ بنابراین سقف برای هر نام تجاری جداگانه محاسبه نمیشود.
برای دریافت حواله خارجی به حساب انگلیسی چه اطلاعاتی لازم است؟
معمولاً نام و نشانی صاحب حساب، IBAN و BIC یا SWIFT لازم است و بانک ممکن است Sort Code و شماره حساب را نیز بخواهد. اطلاعات دقیق باید از بانک دریافتکننده یا صاحب حساب گرفته شود.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.