چرا انتقال پول به خارج برای خرید ملک اهمیت دارد؟
در یک معامله ملکی خارجی، فقط ارسال پول کافی نیست. پرداخت باید به حسابی انجام شود که در قرارداد معرفی شده و ارتباط صاحب آن با فروشنده یا شرکت سازنده مشخص باشد. بانک مقصد نیز باید بتواند دلیل پرداخت و منشأ سرمایه خریدار را بررسی کند.
انجام اصولی انتقال پول به خارج برای خرید ملک مزایای مهمی دارد:
- پرداخت در مهلت تعیینشده قرارداد انجام میشود.
- فروشنده نمیتواند دریافت مبلغ را انکار کند.
- رسید حواله برای انتقال سند قابل استفاده خواهد بود.
- احتمال توقف وجه بهدلیل نقص اطلاعات کاهش پیدا میکند.
- امکان رهگیری، اصلاح یا بازگشت پرداخت وجود دارد.
- خطر واریز به حساب جعلی یا نامرتبط کمتر میشود.
اگر مبلغ دیرتر از موعد به مقصد برسد، ممکن است خریدار مشمول جریمه شود یا حق رزرو ملک را از دست بدهد. بنابراین بررسی مسیر پرداخت باید پیش از امضای قرارداد انجام شود، نه بعد از آن.
کدام روشهای انتقال پول برای معامله خرید ملک مناسبتر است؟
انتخاب روش مناسب به کشور مقصد، ارز قرارداد، مبلغ معامله، زمان پرداخت و حساب معرفیشده از سوی فروشنده بستگی دارد. رایجترین روشهای حواله ارزی برای خرید ملک عبارتاند از:
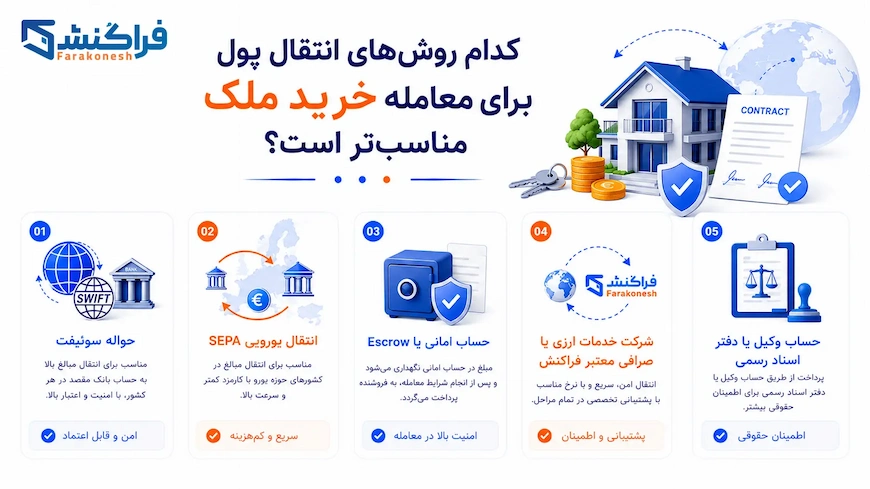
حواله سوئیفت
در این روش، دستور پرداخت از طریق شبکه SWIFT میان بانکها مبادله میشود و تسویه وجه از مسیر بانکهای مبدأ، واسط و مقصد انجام میگیرد. حواله سوئیفت برای مبالغ بالا مناسب است و امکان دریافت رسید بانکی و شماره رهگیری را فراهم میکند. وجود بانک واسط ممکن است هزینه یا زمان پرداخت را افزایش دهد.
انتقال یورویی SEPA
SEPA برای پرداختهای یورویی میان بانکها و مؤسسات عضو این شبکه استفاده میشود. این روش معمولاً سریعتر و کمهزینهتر از انتقال بینالمللی عادی است؛ اما مؤسسه پرداختکننده و بانک دریافتکننده هر دو باید شرایط استفاده از SEPA را داشته باشند. داشتن IBAN اروپایی بهتنهایی برای انتقال پول sepa از ایران کافی نیست.
شرکت خدمات ارزی یا صرافی معتبر
زمانی که انتقال مستقیم بانکی از ایران امکانپذیر نیست، میتوان از خدمات یک شرکت ارزی معتبر استفاده کرد. ارائهدهنده باید پیش از دریافت پول، نرخ ارز، کارمزد، زمان تقریبی، مبلغ خالص دریافتی و نوع رسید را مشخص کند. حسابی که پرداخت از طریق آن انجام میشود نیز باید برای بانک مقصد قابل پذیرش باشد.
حساب امانی یا Escrow
در این روش، پول ابتدا به یک حساب امانی واریز میشود و پس از تحقق شروط قرارداد در اختیار فروشنده قرار میگیرد. حساب Escrow برای پروژههای پیشفروش یا معاملاتی که میان پرداخت و انتقال سند فاصله وجود دارد، امنیت بیشتری ایجاد میکند.
حساب وکیل یا دفتر اسناد رسمی
در بعضی کشورها، مبلغ معامله ابتدا به حساب مشتریان وکیل یا دفتر اسناد رسمی واریز میشود. وجه پس از تکمیل بررسیهای حقوقی و آمادهشدن انتقال سند به فروشنده پرداخت خواهد شد. پیش از واریز باید اعتبار وکیل و مشخصات حساب از یک مسیر مستقل تأیید شود.
انتخاب نهایی نباید فقط براساس سرعت یا کارمزد انجام شود. روش مناسب باید رسمی، قابل رهگیری و مورد قبول فروشنده و مرجع ثبت ملک باشد. برای آشنایی با انواع روشهای انتقال وجه و تفاوت مسیرهای بانکی و غیربانکی، میتوانید مقاله حواله ارزی چیست؟ را مطالعه کنید.
آیا اتباع خارجی اجازه خرید ملک در کشور مقصد را دارند؟
قوانین خرید ملک توسط اتباع خارجی در هر کشور متفاوت است. در برخی کشورها خرید ملک تقریباً بدون محدودیت امکانپذیر است؛ اما در بعضی بازارها، تابعیت خریدار، محل ملک، نوع کاربری یا مساحت آن بررسی میشود.
مهمترین محدودیتهایی که باید پیش از پرداخت بررسی شوند عبارتاند از:
- محدودیت تابعیتی: ممکن است اتباع بعضی کشورها اجازه خرید مستقیم نداشته باشند.
- محدودیت منطقهای: برخی مناطق نظامی، امنیتی یا مرزی برای خریداران خارجی ممنوع هستند.
- نوع ملک: قوانین خرید زمین، ملک مسکونی و واحد تجاری ممکن است متفاوت باشد.
- سقف مالکیت: بعضی کشورها برای مساحت زمین یا تعداد املاک محدودیت تعیین کردهاند.
- مدارک مالیاتی: دریافت شماره مالیاتی محلی ممکن است پیش از خرید ضروری باشد.
- شرایط اقامتی: خرید ملک همیشه به دریافت اقامت یا ویزا منجر نمیشود.
در ترکیه، اتباع واجد شرایط میتوانند با رعایت محدودیتهای منطقهای و ثبتی ملک بخرند. در امارات نیز مالکیت خارجی معمولاً در مناطق تعیینشده Freehold یا مناطق سرمایهگذاری امکانپذیر است.
در اسپانیا، پرتغال و آلمان خرید ملک برای خارجیها امکانپذیر است؛ اما خریدار باید تشریفات مالیاتی و ثبتی را رعایت کند. در کانادا نیز در زمان نگارش این مقاله، محدودیت فدرال خرید برخی املاک مسکونی توسط بسیاری از خریداران غیرکانادایی تا اول ژانویه ۲۰۲۷ برقرار است و فقط گروههای مشخصی از آن مستثنا هستند.
انتقال پول برای خرید ملک در کشورهای مختلف
روش رایج پرداخت در هر کشور به ساختار بانکی، ارز معامله و مقررات انتقال سند بستگی دارد.
کشور | روش رایج انتقال | نکته مهم |
ترکیه | صرافی معتبر یا حواله بانکی | ممکن است گواهی خرید ارز و رسید بانکی موردنیاز باشد |
امارات | صرافی مجاز یا حواله بانکی | پرداخت باید به حساب رسمی فروشنده، سازنده یا Escrow انجام شود |
اسپانیا | حواله SWIFT | در صورت دسترسی به حساب اروپایی، SEPA نیز ممکن است قابل استفاده باشد |
پرتغال | حواله SWIFT | اطلاعات حساب و شماره مالیاتی خریدار باید با قرارداد هماهنگ باشد |
کانادا | حواله SWIFT | ابتدا باید مجازبودن خریدار برای خرید ملک بررسی شود |
آلمان | حواله SWIFT | در پرداختهای یورویی واجد شرایط، SEPA نیز قابل استفاده است |
در ترکیه، خریداران خارجی ممکن است به «گواهی خرید ارز» یا Döviz Alım Belgesi نیاز داشته باشند. بنابراین روش پرداخت باید پیش از انتقال وجه با بانک، وکیل یا اداره ثبت هماهنگ شود.
در امارات، بهویژه هنگام خرید ملک پیشفروش، باید شماره حساب Escrow پروژه از طریق مرجع رسمی یا شرکت سازنده تأیید شود. پرداخت به حساب شخصی مشاور املاک یا واسطه، بدون مدرک حقوقی معتبر، ریسک بالایی دارد.
در کشورهای اروپایی نیز نوع حواله به حساب مبدأ بستگی دارد. اگر پول از خارج محدوده SEPA ارسال شود، معمولاً از SWIFT استفاده میشود؛ اما پرداخت از یک حساب اروپایی معتبر ممکن است از طریق SEPA انجام شود.
پیش از امضای قرارداد، تکلیف پرداخت را مشخص کنید
یکی از اشتباهات رایج این است که خریدار ابتدا قرارداد را امضا میکند و بعد به فکر روش انتقال پول میافتد. اگر بانک مقصد حساب معرفیشده را نپذیرد یا پرداخت در مهلت قرارداد امکانپذیر نباشد، خریدار با جریمه یا لغو معامله روبهرو خواهد شد.
پیش از امضای قرارداد، موارد زیر باید بهصورت دقیق مشخص شوند:
- مبلغ و ارز معامله
- میزان پیشپرداخت و اقساط
- تاریخ سررسید هر مرحله
- نام قانونی صاحب حساب مقصد
- شماره حساب، IBAN و کد SWIFT
- مسئول پرداخت کارمزدهای بانکی
- ملاک انجام تعهد؛ تاریخ ارسال یا تاریخ دریافت وجه
- شرایط تغییر شماره حساب
- جریمه تأخیر در پرداخت
- شرایط فسخ و بازپرداخت
هرگونه تغییر در حساب مقصد باید بهصورت رسمی اعلام و از طریق تماس مستقیم با فروشنده، وکیل یا شرکت سازنده تأیید شود. پیام یا ایمیل جدید بهتنهایی برای واریز یک مبلغ بالا کافی نیست.
مدارک موردنیاز برای تشکیل پرونده پرداخت
فهرست دقیق مدارک لازم برای انتقال پول به خارج به کشور مقصد، بانک دریافتکننده و مبلغ معامله بستگی دارد. بااینحال، مدارک زیر در بیشتر پروندههای ملکی درخواست میشوند:
- مدارک هویتی: گذرنامه معتبر، مدرک نشانی و کارت اقامت در صورت وجود
- شناسه مالیاتی: شماره مالیاتی یا شناسه خریدار در کشور مقصد
- مدارک معامله: قرارداد خرید، پیشقرارداد، برگه رزرو یا پیشفاکتور
- مشخصات ملک: نشانی، شماره ثبتی، شماره واحد و اطلاعات پروژه
- مدارک فروشنده: مدارک هویتی یا ثبتی فروشنده و شرکت سازنده
- اطلاعات بانکی: نام ذینفع، شماره حساب یا IBAN، کد SWIFT و نام بانک
- اسناد منشأ سرمایه: گردش حساب، فیش حقوقی، قرارداد فروش دارایی یا اسناد درآمد
- وکالتنامه: در صورت انجام معامله یا پرداخت توسط نماینده
- ترجمه رسمی: ترجمه مدارک و تأییدات قانونی در صورت درخواست کشور مقصد
نامها، مبلغها و شماره قرارداد باید در تمام اسناد یکسان باشند. تفاوت در املای نام خریدار یا دریافتکننده میتواند باعث درخواست مدرک تکمیلی شود.
بانک چگونه منشأ سرمایه را بررسی میکند؟
در پرداختهای ملکی، موجودبودن پول در حساب بهتنهایی برای بانک کافی نیست. بانک میخواهد بداند سرمایه چگونه به دست آمده و آیا مبلغ حواله با وضعیت مالی خریدار تناسب دارد یا خیر.
«منشأ وجه» نشان میدهد پول مورد استفاده در همان معامله از کجا تأمین شده است. «منشأ ثروت» نیز توضیح میدهد خریدار در طول زمان چگونه دارایی خود را به دست آورده است.
مدارک قابل قبول برای اثبات منشأ سرمایه ممکن است شامل موارد زیر باشد:
- فیش حقوقی و قرارداد استخدام
- گردش حساب بانکی
- اظهارنامه مالیاتی
- صورتهای مالی شرکت
- قرارداد فروش ملک، خودرو یا سهام
- قرارداد وام
- گواهی دریافت ارث
- سند هدیه مالی
- گزارش سود سرمایهگذاری
- تأییدیه حسابدار یا وکیل
برای مثال، اگر پول خرید خانه از فروش ملک دیگری تأمین شده باشد، قرارداد فروش، سند انتقال و ورود مبلغ به حساب باید مسیر مشخصی را نشان دهند. اگر پس از فروش ملک یا دارایی در خارج قصد داشته باشید بخشی از وجه را در حساب بانکی داخل کشور دریافت کنید، میتوانید شرایط انتقال پول به ایران را نیز بررسی کنید. ارائه صرف یک صورتحساب بانکی، بدون توضیح درباره نحوه ایجاد موجودی، ممکن است کافی نباشد.
نقشه راه پرداخت از زمان درخواست تا تأیید نهایی
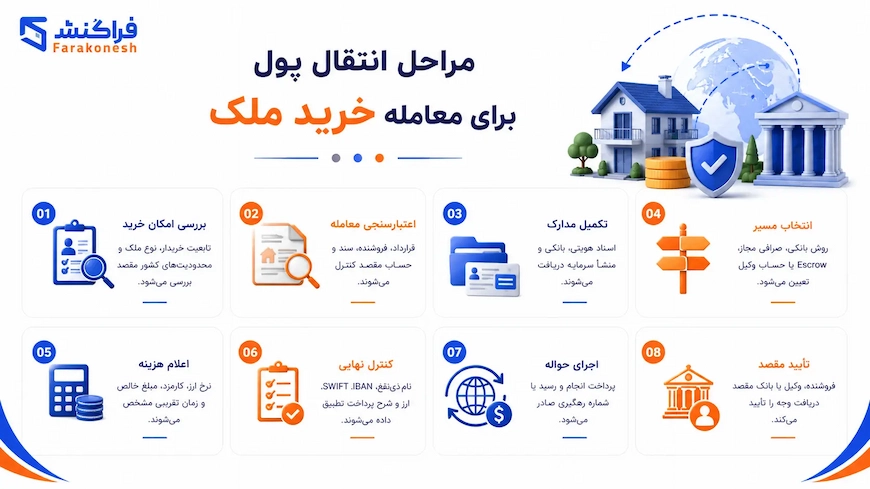
فرایند انتقال وجه بهتر است چند روز پیش از سررسید قرارداد آغاز شود:
- بررسی امکان خرید: تابعیت خریدار، نوع ملک و محدودیتهای کشور مقصد بررسی میشود.
- اعتبارسنجی معامله: قرارداد، فروشنده، سند و حساب مقصد کنترل میشوند.
- تکمیل مدارک: اسناد هویتی، بانکی و منشأ سرمایه دریافت میشوند.
- انتخاب مسیر: روش بانکی، صرافی مجاز، Escrow یا حساب وکیل تعیین میشود.
- اعلام هزینه: نرخ ارز، کارمزد، مبلغ خالص و زمان تقریبی مشخص میشوند.
- کنترل نهایی: نام ذینفع، IBAN، SWIFT، ارز و شرح پرداخت تطبیق داده میشوند.
- اجرای حواله: پرداخت انجام و رسید یا شماره رهگیری صادر میشود.
- تأیید مقصد: فروشنده، وکیل یا بانک مقصد دریافت وجه را تأیید میکند.
رسید ارسال حواله با تأیید دریافت پول یکسان نیست. پرداخت زمانی کامل محسوب میشود که وجه در حساب ذینفع ثبت شده باشد.
هزینه انتقال پول برای خرید ملک
هزینه نهایی فقط کارمزد بانک یا شرکت ارزی نیست. نرخ تبدیل ارز، بانکهای واسط و نوع تقسیم کارمزد نیز بر مبلغ پرداختی اثر میگذارند.
مهمترین اجزای هزینه عبارتاند از:
- نرخ تبدیل ارز: اختلاف نرخ خرید و فروش ارز میتواند در معاملات بزرگ رقم قابل توجهی ایجاد کند.
- کارمزد اجرای حواله: بانک یا شرکت ارزی برای پردازش پرداخت دریافت میکند.
- هزینه بانک واسط: در حواله سوئیفت ممکن است یک یا چند بانک واسط درگیر باشند.
- کارمزد بانک مقصد: بانک دریافتکننده ممکن است هزینه ورود وجه دریافت کند.
- هزینه اصلاح یا رهگیری: تغییر اطلاعات یا درخواست بررسی حواله ممکن است کارمزد جداگانه داشته باشد.
- کارمزد بازگشت وجه: در صورت رد یا لغو پرداخت، بخشی از هزینهها قابل برگشت نیست.
- هزینه مدارک: ترجمه رسمی، تأیید اسناد و بررسی حقوقی جداگانه محاسبه میشوند.
مالیات خرید ملک، حقالزحمه وکیل و هزینه انتقال سند جزو کارمزد حواله نیستند. این هزینهها باید جدا از مبلغ انتقال محاسبه شوند.
تفاوت شیوههای کارمزدی OUR، SHA و BEN
در حوالههای بینالمللی، نحوه تقسیم هزینهها با سه گزینه مشخص میشود:
گزینه | چه کسی کارمزد را میپردازد؟ | مناسب برای | ریسک احتمالی |
OUR | فرستنده | زمانی که فروشنده باید مبلغ کامل را دریافت کند | هزینه نهایی فرستنده بیشتر است |
SHA | فرستنده و گیرنده | پرداختهایی که هزینه میان طرفین تقسیم میشود | ممکن است گیرنده هزینه بانک خود را بپردازد |
BEN | گیرنده | زمانی که دریافتکننده هزینهها را پذیرفته است | مبلغ خالص دریافتی کمتر میشود |
در معاملات ملکی، OUR معمولاً انتخاب مناسبتری است؛ زیرا فروشنده انتظار دارد مبلغ کامل قرارداد به حسابش برسد. بااینحال، باید بررسی شود بانک یا مسیر پرداخت این گزینه را پشتیبانی میکند.
چرا بعضی پرداختها دیرتر به مقصد میرسند؟
سرعت شبکه بانکی فقط یکی از عوامل مؤثر بر زمان پرداخت است. ممکن است دستور حواله به بانک مقصد رسیده باشد، اما وجه همچنان در انتظار بررسی یا ثبت در حساب دریافتکننده باشد.
دلایل رایج تأخیر عبارتاند از:
- ثبت دستور پس از پایان ساعت کاری بانک
- تعطیلات در کشور مبدأ، واسط یا مقصد
- اشتباه در IBAN یا کد SWIFT
- مغایرت نام ذینفع با قرارداد
- ناقصبودن مدارک منشأ سرمایه
- بررسی تحریمها و فهرستهای نظارتی
- عبور حواله از چند بانک واسط
- تبدیل میان چند ارز
- درخواست توضیح درباره هدف تراکنش
- تأخیر داخلی بانک مقصد
برای کاهش احتمال تأخیر، بهتر است مدارک پیش از موعد آماده شوند و پرداخت به آخرین روز قرارداد موکول نشود.
محدودیتهای انتقال پول از ایران
تحریمهای مالی و محدودیت ارتباط بانکهای ایرانی با شبکههای بینالمللی باعث شده انتقال مستقیم وجه به بسیاری از کشورها امکانپذیر نباشد. بانکهای خارجی نیز ممکن است تراکنشهای مرتبط با ایران را با دقت بیشتری بررسی کنند.
مهمترین محدودیتها شامل موارد زیر هستند:
- نپذیرفتن پرداخت مرتبط با ایران توسط بعضی بانکها
- درخواست مدارک تکمیلی درباره منشأ سرمایه
- محدودبودن بانکهای واسط قابل استفاده
- طولانیشدن بررسیهای تطبیق
- رد پرداخت بهدلیل حضور شخص یا مؤسسه تحریمشده
- حساسیت نسبت به پرداخت از حساب شخص ثالث
این شرایط به معنی غیرقانونیبودن تمام معاملات ملکی ایرانیان نیست. امکان انجام پرداخت باید برای هر بانک، ذینفع و کشور بهصورت جداگانه بررسی شود.
ارائه شرح نادرست، تقسیم صوری مبلغ یا پنهانکردن ارتباط پرداخت با معامله میتواند خطر توقف یا برگشت وجه را افزایش دهد.
مهمترین تهدیدهای مالی در معاملات خارجی
در معاملات ملکی خارجی، مبلغ بالا و فاصله میان خریدار و فروشنده زمینه مناسبی برای کلاهبرداری ایجاد میکند. مهمترین خطرها عبارتاند از:
- تغییر جعلی شماره حساب: کلاهبردار با جعل ایمیل فروشنده، اطلاعات حساب جدیدی ارسال میکند.
- پرداخت به شخص ثالث: حساب مقصد به فردی تعلق دارد که در قرارداد نقشی ندارد.
- پروژه یا سند جعلی: فروشنده مالک قانونی ملک نیست یا اجازه فروش ندارد.
- رسید ساختگی: تصویر یا فایل رسید بدون انجام پرداخت واقعی ارائه میشود.
- صرافی فاقد اعتبار: ارائهدهنده پس از دریافت پول توانایی اجرای حواله را ندارد.
- فشار برای پرداخت فوری: خریدار فرصت بررسی قرارداد و حساب مقصد را پیدا نمیکند.
- نبود شرایط ریفاند: قرارداد درباره بازگشت پول در صورت لغو معامله سکوت کرده است.
هر تغییر بانکی باید با استفاده از اطلاعات تماس قبلی و یک کانال مستقل تأیید شود. شماره تلفنی که داخل همان ایمیل مشکوک قرار دارد، مسیر مطمئنی برای اعتبارسنجی نیست.
اگر حواله رد، متوقف یا برگشت داده شد چه کنیم؟
اگر حواله به مقصد نرسید، ارسال دوباره پول اولین اقدام مناسب نیست. ابتدا باید محل و علت توقف مشخص شود:
- وضعیت حواله را از بانک یا ارائهدهنده دریافت کنید.
- شماره رهگیری یا UETR را در اختیار بگیرید.
- اطلاعات حساب را با قرارداد تطبیق دهید.
- دلیل رد یا درخواست مدرک تکمیلی را مشخص کنید.
- مدارک موردنیاز را از مسیر رسمی ارائه دهید.
- فروشنده را از تأخیر مطلع کنید.
- در صورت اشتباه یا کلاهبرداری، فوراً درخواست Recall بدهید.
- پس از بازگشت پول، مبلغ و کارمزدهای کسرشده را بررسی کنید.
درخواست Recall بازگشت پول را تضمین نمیکند؛ بهخصوص اگر مبلغ قبلاً به حساب گیرنده واریز شده باشد.
هنگام لغو معامله، بازپرداخت چگونه انجام میشود؟
شرایط بازگشت پول باید پیش از پرداخت در قرارداد نوشته شود. عبارت کلی «وجه بازگردانده میشود» کافی نیست و جزئیات ریفاند باید مشخص باشند.
قرارداد بهتر است موارد زیر را تعیین کند:
- دلایل قابل قبول برای لغو معامله
- مهلت فروشنده برای بازپرداخت
- حسابی که پول به آن بازمیگردد
- مسئول پرداخت کارمزدهای بانکی
- وضعیت پیشپرداخت یا بیعانه
- نحوه محاسبه اختلاف نرخ ارز
- مدارک لازم برای آزادسازی وجه از Escrow
بازپرداخت معمولاً باید به همان حساب یا مسیر قانونی پرداخت اولیه انجام شود. درخواست بازگشت پول به حساب فردی دیگر ممکن است باعث آغاز بررسی بانکی جدید شود.
تفاوت مقررات پرداخت در بازارهای مختلف
تفاوت بازارها فقط به روش انتقال محدود نمیشود. قوانین مالکیت، مدارک بانکی، مالیات و نحوه انتقال سند نیز در هر کشور متفاوت است.
بازار | مهمترین مقررات | تأثیر بر پرداخت |
ترکیه | محدودیت منطقهای و مدارک بانکی خریداران خارجی | ممکن است گواهی خرید ارز و رسید تأییدشده درخواست شود |
امارات | مالکیت خارجی در مناطق مجاز و استفاده از Escrow | حساب پروژه باید رسمی و قابل استعلام باشد |
اسپانیا و پرتغال | دریافت شماره مالیاتی و رعایت تشریفات ثبتی | اطلاعات خریدار و حساب مقصد باید با قرارداد هماهنگ باشند |
آلمان | انتقال سند از طریق فرایند رسمی و دفتر اسناد رسمی | پرداخت براساس دستور رسمی و موعد تعیینشده انجام میشود |
کانادا | محدودیت خرید برای برخی افراد غیرکانادایی | پیش از حواله باید واجد شرایط بودن خریدار تأیید شود |
حتی بانکهای مختلف در یک کشور ممکن است برای یک معامله مشابه مدارک متفاوتی درخواست کنند. بنابراین تأیید فروشنده بهتنهایی کافی نیست و شرایط بانک مقصد نیز باید بررسی شود.
مدت زمان انتقال پول
مدت زمان انتقال بین المللی بانکی به روش پرداخت، کشور مقصد، بانکهای واسط و کاملبودن مدارک بستگی دارد.
روش انتقال | زمان تقریبی | عامل اصلی تأخیر |
SEPA استاندارد | معمولاً یک روز کاری | ساعت ثبت و تعطیلات بانکی |
SEPA Instant | چند ثانیه | پشتیبانینکردن یکی از بانکها |
حواله SWIFT | معمولاً یک تا پنج روز کاری | بانکهای واسط و کنترلهای بانکی |
شرکت خدمات ارزی | براساس مسیر اعلامشده | تأمین ارز و بانک پرداختکننده |
پرونده نیازمند بررسی تکمیلی | زمان ثابت ندارد | نقص مدارک یا کنترل منشأ سرمایه |
حواله برگشتی | چند روز کاری یا بیشتر | همکاری بانکهای مبدأ، واسط و مقصد |
این زمانها پس از پذیرش نهایی دستور پرداخت محاسبه میشوند. بررسی اولیه مدارک و احراز منشأ سرمایه ممکن است زمان جداگانهای نیاز داشته باشد.
فرایند انجام حواله ملکی در فراکنش
برای ثبت درخواست حواله ملکی در فراکنش، مراحل زیر انجام میشود:
- اطلاعات کشور مقصد، مبلغ و ارز معامله دریافت میشود.
- قرارداد و مشخصات حساب ذینفع بررسی میشوند.
- مدارک هویتی و منشأ سرمایه تکمیل میشوند.
- امکان پرداخت به بانک و حساب مقصد بررسی میشود.
- نرخ ارز، کارمزد و زمان تقریبی اعلام میشود.
- پس از تأیید مشتری، حواله از مسیر مشخصشده انجام میشود.
- رسید یا اطلاعات رهگیری در اختیار مشتری قرار میگیرد.
- پرداخت تا دریافت تأییدیه مقصد پیگیری میشود.
امکان انجام هر پرداخت به بانک مقصد، ذینفع، مدارک پرونده و مقررات روز بستگی دارد. به همین دلیل بهتر است درخواست چند روز پیش از موعد قرارداد ثبت شود.
نکات مهم قبل از انتقال وجه
پیش از تأیید نهایی، موارد زیر را بررسی کنید:
- امکان قانونی خرید ملک برای تابعیت شما تأیید شده باشد.
- هویت فروشنده و وضعیت سند بررسی شده باشند.
- نام صاحب حساب با قرارداد ارتباط مشخصی داشته باشد.
- شماره حساب از یک مسیر مستقل تأیید شده باشد.
- مبلغ و ارز حواله با قرارداد یکسان باشند.
- نوع کارمزد OUR، SHA یا BEN مشخص شده باشد.
- مبلغ خالص دریافتی فروشنده معلوم باشد.
- مدارک منشأ سرمایه کامل باشند.
- پرداخت به آخرین روز مهلت قرارداد موکول نشود.
- شرایط لغو و بازپرداخت بهصورت مکتوب وجود داشته باشد.
- رسید حواله و تأییدیه نهایی دریافت وجه نگهداری شوند.
در انتقال پول برای خرید ملک در خارج، سریعترین روش لزوماً بهترین روش نیست. مسیر مناسب باید قانونی، شفاف، قابل پیگیری و مورد قبول بانک مقصد و مرجع انتقال سند باشد.
سوالات متداول
چگونه برای خرید ملک در خارج پول انتقال دهیم؟
ابتدا قرارداد و حساب رسمی فروشنده، شرکت سازنده، وکیل یا Escrow را بررسی کنید. سپس مدارک هویتی و منشأ سرمایه را ارائه دهید، روش حواله را انتخاب کنید و پس از مشخصشدن نرخ و کارمزد، وجه را انتقال دهید. در پایان نیز رسید حواله و تأییدیه دریافت پول را نگه دارید.
آیا خرید ملک از طریق صرافی امکانپذیر است؟
بله، پرداخت هزینه خرید ملک از طریق صرافی یا شرکت خدمات ارزی امکانپذیر است؛ بهشرط آنکه مجموعه انتخابشده معتبر باشد و حواله را به حساب رسمی درجشده در قرارداد ارسال کند. پیش از پرداخت، نرخ ارز، کارمزد، زمان انجام حواله و نوع رسید قابل ارائه را بهصورت مکتوب دریافت کنید.
انتقال پول برای خرید خانه چقدر زمان میبرد؟
زمان انتقال به روش حواله و بررسیهای بانکی بستگی دارد. حواله SWIFT معمولاً بین یک تا پنج روز کاری و SEPA استاندارد اغلب حدود یک روز کاری زمان میبرد. نقص مدارک، تعطیلات، بانکهای واسط یا بررسی منشأ سرمایه میتواند مدت زمان انتقال بین المللی بانکی را افزایش دهد.
چه مدارکی برای انتقال پول لازم است؟
مهمترین مدارک شامل گذرنامه، مدرک نشانی، قرارداد خرید ملک، مشخصات حساب مقصد و اسناد اثبات منشأ سرمایه است. شماره مالیاتی، گردش حساب، قرارداد فروش دارایی، وکالتنامه و ترجمه رسمی نیز ممکن است درخواست شوند. فهرست نهایی مدارک لازم برای انتقال پول به خارج به کشور و بانک مقصد بستگی دارد.
آیا انتقال پول برای خرید ملک سقف دارد؟
سقف ثابتی برای تمام حوالههای ملکی وجود ندارد. محدودیت انتقال به بانک، شرکت ارزی، کشور مقصد، ارز و وضعیت حساب دریافتکننده بستگی دارد. برای مبالغ بالا معمولاً قرارداد خرید، اطلاعات کامل ذینفع و مدارک منشأ سرمایه بررسی میشوند و ممکن است پرداخت بهصورت مرحلهای و مطابق قرارداد انجام شود.
آیا انتقال پول برای خرید ملک مشمول مالیات میشود؟
خود حواله بانکی معمولاً بهتنهایی مالیات خرید ملک محسوب نمیشود؛ اما معامله ممکن است مشمول مالیات انتقال، حق تمبر، هزینه ثبت، مالیات خریدار خارجی یا سایر عوارض کشور مقصد باشد. کارمزد بانکی و هزینه تبدیل ارز نیز جداگانه محاسبه میشوند. مبلغ دقیق باید پیش از پرداخت از وکیل یا مشاور مالیاتی محلی استعلام شود.
جواب سوالتو پیدا نکردی؟
ثبت دیدگاه
نظر یا تجربهتان درباره این مقاله را با ما در میان بگذارید.